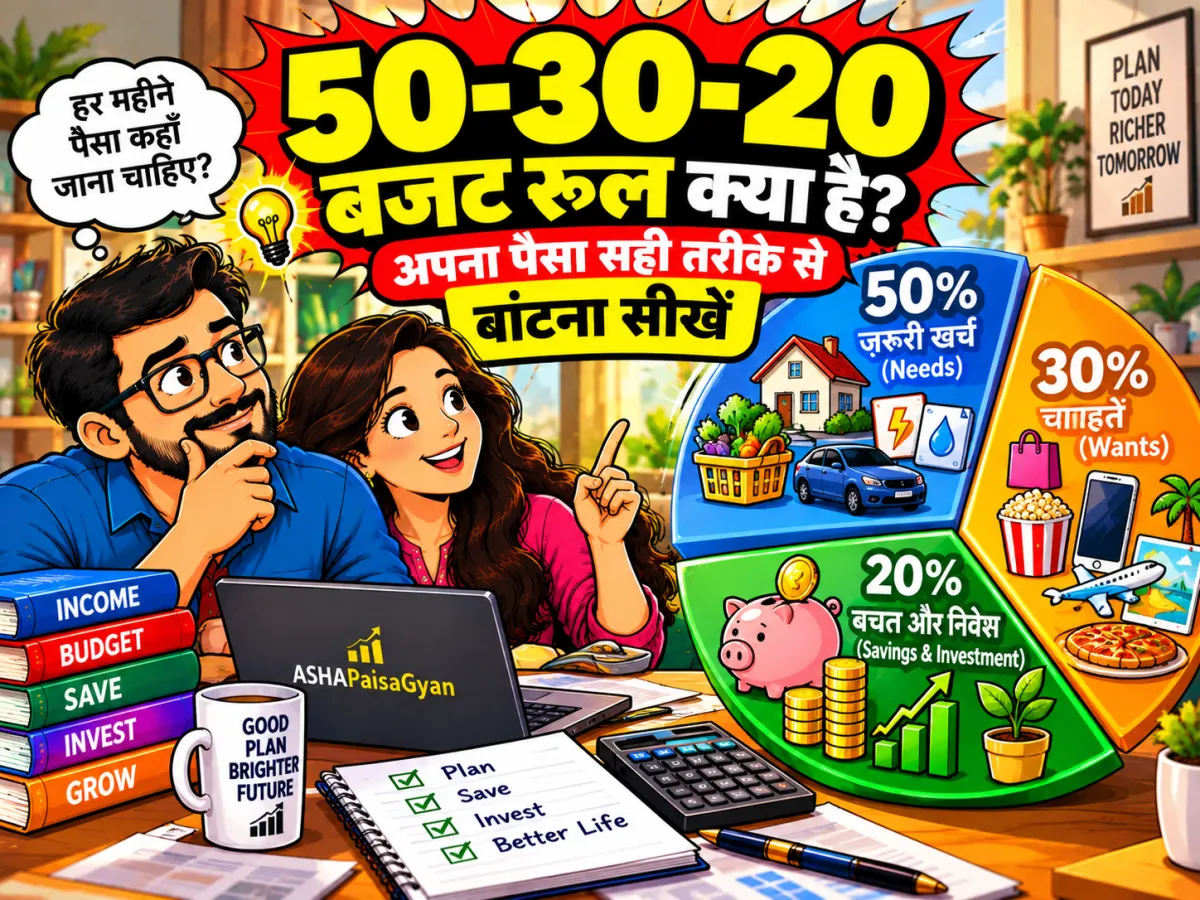
यह guide किसके लिए है और आप क्या सीखेंगे
अगर आपकी सैलरी हर महीने की 1 तारीख को आती है और 20-22 तारीख तक पता नहीं चलता कि पैसा गया कहाँ, तो यह guide आपके लिए है। यह खास तौर पर उन salaried लोगों के लिए लिखी गई है जिनकी उम्र लगभग 25 से 45 साल के बीच है, जो पहली या दूसरी बार अपने पैसों की योजना बना रहे हैं, और जिन्हें budget शब्द सुनकर ही Excel sheet और हिसाब-किताब की थकान याद आ जाती है।
इस guide में आप सीखेंगे कि 50-30-20 रूल क्या है, यह किसने और क्यों बनाया, इसे अपनी सैलरी पर कदम-दर-कदम कैसे लगाया जाता है, जब आपका किराया या EMI बहुत ज्यादा हो तो इसमें क्या बदलाव करें, और 20% की बचत को emergency fund, कर्ज़ चुकाने और निवेश में कैसे बाँटें। साथ में सही arithmetic वाले उदाहरण, आम गलतियाँ, एक checklist, FAQs और एक 30-दिन का plan भी है। एक बात शुरू में ही साफ कर दें: यह रूल एक शुरुआती ढाँचा है, कोई कानून या गारंटी नहीं। आपकी हालत के हिसाब से इसमें बदलाव करना न सिर्फ ठीक है, बल्कि ज़रूरी भी है।
50-30-20 रूल क्या है, शुरू से समझिए
50-30-20 रूल एक बहुत सीधा तरीका है। आप अपनी हर महीने की take-home income यानी टैक्स और सैलरी कटौती के बाद बैंक खाते में आने वाली रकम को तीन हिस्सों में बाँट देते हैं।
- 50% Needs (ज़रूरतें): वे खर्च जिन्हें आप रोक नहीं सकते या जिनके बिना ज़िंदगी और नौकरी चलना मुश्किल है।
- 30% Wants (इच्छाएँ): वे खर्च जो ज़िंदगी को मज़ेदार बनाते हैं, पर जिनके बिना भी गुज़ारा हो सकता है।
- 20% Savings (बचत और कर्ज़ चुकाना): वह पैसा जो आपका भविष्य बनाता है, यानी emergency fund, निवेश और कर्ज़ की अतिरिक्त किस्तें।
इस विचार को आम तौर पर अमेरिकी विद्वान और नेता एलिज़ाबेथ वॉरेन और उनकी बेटी अमेलिया वॉरेन त्यागी की किताब "All Your Worth" (2005) से जोड़ा जाता है। यह कोई सरकारी नियम या वैज्ञानिक सूत्र नहीं है। यह एक rule of thumb है, यानी मोटा अंदाज़ा, जिसकी असली ताकत इसकी सादगी है। आपको हर खर्च का हिसाब नहीं रखना, बस तीन डिब्बे याद रखने हैं।
take-home पर बजट क्यों, CTC पर क्यों नहीं
कंपनी जो CTC बताती है, उसमें PF, ग्रेच्युटी, बीमा और टैक्स जैसे हिस्से शामिल होते हैं जो आपके खाते में कभी आते ही नहीं। इसलिए बजट हमेशा उस रकम पर बनाइए जो सच में आपके खाते में आती है। अगर आपके PF में हर महीने कुछ पैसा कट रहा है, तो वह भी एक तरह की बचत है। चाहें तो उसे अपने 20% के हिसाब में आंशिक रूप से गिन सकते हैं, पर तब भी बाकी तीन डिब्बे take-home पर ही बनाइए। मान लीजिए आपकी तनख्वाह में हर महीने ₹3,600 PF के नाम पर कटता है, तो आप इसे "बोनस बचत" मानिए, न कि अपने 20% का बहाना।
तीनों डिब्बों में क्या-क्या आता है
Needs (50%): ज़रूरी खर्च
इसमें आता है: घर का किराया या home loan की EMI, राशन और रोज़ का खाना, बिजली-पानी-गैस, मोबाइल और इंटरनेट का न्यूनतम plan, ऑफिस आने-जाने का खर्च, बीमा की premium (health और term), बच्चों की स्कूल फीस, घर के बड़ों को भेजा जाने वाला नियमित पैसा, और सभी कर्ज़ों की न्यूनतम किस्तें (minimum due)। यानी वह सब कुछ जो न दो तो परिणाम गंभीर हों।
Wants (30%): इच्छा वाले खर्च
इसमें आता है: restaurant और food delivery, ज़रूरत से ज़्यादा कपड़े और gadgets की शॉपिंग, OTT और बाकी subscriptions, weekend की outing और छुट्टियाँ, महँगा phone upgrade, और शौक। यहाँ एक दिलचस्प फ़र्क है। राशन needs है, पर हफ्ते में तीन बार बाहर से खाना मँगवाना wants है। मोबाइल का एक सादा plan needs है, पर हर साल नया फोन wants है।
Savings (20%): भविष्य के लिए
इसमें आता है: emergency fund बनाना, SIP या दूसरे निवेश, retirement के लिए बचत (जैसे PPF या NPS), किसी बड़े लक्ष्य के लिए अलग रखा जाने वाला पैसा, और कर्ज़ की वह रकम जो न्यूनतम किस्त से ऊपर आप चुकाते हैं। ध्यान दें कि credit card का बिल पूरा चुकाना बचत नहीं, ज़िम्मेदारी है। पर पुराना कर्ज़ घटाने के लिए दी गई अतिरिक्त रकम इसी 20% का हिस्सा मानी जाती है।
कदम-दर-कदम: अपना बजट कैसे बनाएँ
- Take-home तय कीजिए। पिछले तीन महीनों की सैलरी देखिए। अगर वह हर महीने अलग आती है (incentive, ओवरटाइम), तो सबसे कम वाले महीने की रकम को आधार मानिए।
- पिछले 2-3 महीने के खर्च निकालिए। बैंक statement, UPI history और credit card का बिल खोलिए। यही आपका सच्चा आईना है, याददाश्त नहीं।
- हर खर्च को Need या Want में बाँटिए। जहाँ दुविधा हो, खुद से पूछिए: "अगर यह एक महीना न हो तो क्या नौकरी, सेहत या घर की छत पर असर पड़ेगा?" जवाब हाँ है तो Need।
- तीनों का कुल जोड़ निकालकर प्रतिशत देखिए। Needs की रकम को take-home से भाग दीजिए और 100 से गुणा कीजिए। यही बाकी दोनों के लिए करिए।
- लक्ष्य बनाइए, पर आज की हालत से शुरू कीजिए। अगर आज आपका Needs 65% है, तो पहले महीने से 50% की उम्मीद मत कीजिए। पहले 65-20-15 जैसा व्यावहारिक split बनाइए और हर 3-4 महीने में बचत एक-दो प्रतिशत बढ़ाइए।
- बचत को पहले अलग कीजिए। सैलरी आते ही, खर्च करने से पहले, 20% का हिस्सा एक अलग खाते में या SIP के ज़रिए निकल जाना चाहिए। "जो बचेगा वह बचाऊँगा" वाला तरीका अक्सर ज़ीरो बचत पर खत्म होता है।
- महीने के अंत में 15 मिनट की समीक्षा कीजिए। कौन सा डिब्बा कितना ज़्यादा या कम रहा, इसे नोट कीजिए और अगले महीने की सीमा थोड़ी ठीक कीजिए।
इस पूरे काम के लिए आप हमारा Budget Calculator इस्तेमाल कर सकते हैं, जो आपकी आमदनी और खर्चों के आधार पर तुरंत split दिखा देता है।
पहला उदाहरण: ₹60,000 की सैलरी पर पूरा हिसाब
मान लीजिए अनीता का take-home हर महीने ₹60,000 है। रूल के हिसाब से:
- Needs 50%: ₹60,000 का 50% = ₹30,000
- Wants 30%: ₹60,000 का 30% = ₹18,000
- Savings 20%: ₹60,000 का 20% = ₹12,000
जोड़ करें तो 30,000 + 18,000 + 12,000 = ₹60,000, यानी एक पैसा भी बिना हिसाब के नहीं बचा। अब ₹12,000 की बचत को और बारीकी से बाँटते हैं। मान लीजिए अनीता के पास अभी कोई emergency fund नहीं है और कोई महँगा कर्ज़ भी नहीं है। वह हर महीने ₹4,000 emergency fund में, ₹6,000 एक diversified equity SIP में, और ₹2,000 किसी भविष्य के लक्ष्य जैसे छुट्टी या गाड़ी की down payment के लिए एक अलग खाते में डालती है। कुल 4,000 + 6,000 + 2,000 = ₹12,000।
Needs वाले ₹30,000 में अनीता का हिसाब कुछ ऐसा हो सकता है: किराया ₹14,000, राशन और सब्ज़ी ₹7,000, बिजली-पानी-गैस-इंटरनेट-मोबाइल ₹3,500, आने-जाने का खर्च ₹3,000, और बीमा premium का मासिक हिस्सा ₹2,500। जोड़: 14,000 + 7,000 + 3,500 + 3,000 + 2,500 = ₹30,000। पूरा बँटवारा ठीक बैठता है, पर यह सिर्फ एक उदाहरण है। आपके खर्च अलग होंगे, और शहर के हिसाब से किराया इससे बहुत ज़्यादा या कम हो सकता है।
जब 50% में ज़रूरतें समाती ही नहीं
मेट्रो शहरों में यह सबसे आम सवाल है: "मेरा किराया ही सैलरी का 40% है, फिर 50-30-20 कैसे चलेगा?" यहाँ रूल को तोड़िए नहीं, उसे अपनी हालत के हिसाब से ढालिए। सबसे ज़रूरी बात यह है कि 20% की बचत की आदत बनी रहे, भले ही wants का हिस्सा सिकुड़ जाए।
दूसरा उदाहरण: ₹50,000 में 65-15-20
मान लीजिए राहुल का take-home ₹50,000 है और वह एक बड़े शहर में रहता है। उसका असली Needs इस तरह है: किराया ₹17,000, राशन और खाना ₹7,000, बिल और मोबाइल ₹3,000, आना-जाना ₹3,000, और एक छोटे personal loan की EMI ₹2,500। जोड़ 17,000 + 7,000 + 3,000 + 3,000 + 2,500 = ₹32,500, यानी 50,000 का 65%। अगर राहुल ज़बरदस्ती 50% पर टिके तो वह या तो झूठा हिसाब बनाएगा या कर्ज़ लेगा। इसलिए वह 65-15-20 बनाता है: Needs ₹32,500, Wants ₹7,500 (15%), और Savings ₹10,000 (20%)। जोड़ 32,500 + 7,500 + 10,000 = ₹50,000। यानी उसने मज़े के खर्च कम किए, पर भविष्य की बचत को हाथ नहीं लगाया। साथ ही उसके पास एक रास्ता भी है: personal loan की EMI खत्म होते ही Needs 60% पर आ जाएगा और वह फ़र्क बचत में जोड़ सकता है।
उलटी हालत: जब आमदनी ज़्यादा हो
अगर आप ऊँची आमदनी पर हैं और Needs सिर्फ 35% है, तो 50% तक खर्च बढ़ा लेने की ज़रूरत नहीं। तब 35-25-40 जैसा split भी बिलकुल ठीक है। 20% न्यूनतम है, लक्ष्य नहीं। जिन लोगों को जल्दी financial independence चाहिए, वे अक्सर 30-40% तक बचत करते हैं।
कुछ और लोकप्रिय बदलाव
- 60-20-20: महँगे शहर में रहने वालों के लिए, जहाँ किराया और EMI भारी हैं।
- 70-10-20: कुछ समय के लिए, जैसे जब बच्चे की फीस या घर की बड़ी ज़िम्मेदारी हो। इसे स्थायी मत बनाइए।
- 50-20-30: जब ऊँचे ब्याज वाला कर्ज़ चुकाना हो, तब wants को घटाकर बचत वाला डिब्बा बढ़ाइए, ताकि कर्ज़ जल्दी खत्म हो।
20% बचत को आगे कैसे बाँटें
बहुत से लोग 20% अलग तो कर लेते हैं, पर समझ नहीं पाते कि उसे कहाँ डालें। एक सीधा क्रम यह है।
- पहले, ऊँचे ब्याज का कर्ज़। Credit card पर revolving ब्याज आम तौर पर लगभग 36-45% सालाना बैठता है (यह बदलता रहता है, अपने card की मौजूदा दर जाँचें)। किसी भी निवेश से इतना return मिलने की उम्मीद नहीं की जा सकती, इसलिए ऐसा कर्ज़ सबसे पहले खत्म कीजिए।
- फिर, emergency fund। कम से कम 3 महीने के ज़रूरी खर्च का लक्ष्य रखिए, और धीरे-धीरे 6 महीने के खर्च (EMI समेत) तक पहुँचिए। इसे बचत खाते या liquid विकल्प में रखिए, शेयर बाज़ार में नहीं। अपना आँकड़ा Emergency Fund Calculator पर निकाल सकते हैं।
- फिर, बीमा। आपके पास health insurance और अगर घर में कोई आप पर निर्भर है तो term insurance होना चाहिए। इनकी premium Needs वाले डिब्बे में गिनी जाती है।
- फिर, लंबी अवधि का निवेश। जैसे SIP, PPF या NPS। जिस लक्ष्य के लिए 5 साल से ज़्यादा का समय है, उसके लिए equity mutual fund SIP एक आम विकल्प है, पर यह बाज़ार से जुड़ा है और बुरे साल में 30% या उससे ज़्यादा भी गिर सकता है।
अगर आपके पास अभी कोई ऊँचे ब्याज का कर्ज़ नहीं है, तो 1 और 2 का काम साथ-साथ भी चल सकता है। कितनी SIP किस लक्ष्य के लिए चाहिए, यह जानने के लिए Goal SIP Calculator देखिए।
तीसरा उदाहरण: emergency fund कितने महीने में बनेगा
मान लीजिए आपके ज़रूरी खर्च (Needs) हर महीने ₹30,000 हैं। 6 महीने का emergency fund हुआ 30,000 × 6 = ₹1,80,000। अगर आप हर महीने ₹4,000 डालते हैं, तो 1,80,000 ÷ 4,000 = 45 महीने लगेंगे, यानी पौने चार साल। अगर ₹6,000 डालें, तो 1,80,000 ÷ 6,000 = 30 महीने, यानी ढाई साल। इसीलिए बहुत से लोग पहले 3 महीने का लक्ष्य (₹90,000) रखते हैं और फिर आगे बढ़ते हैं। इस हिसाब में ब्याज की छोटी कमाई गिनी नहीं गई है।
चौथा उदाहरण: ₹12,000 की मासिक बचत लंबे समय में कितनी हो सकती है
मान लीजिए ₹60,000 वाली अनीता अपने 20% में से ₹12,000 पूरे के पूरे हर महीने SIP में डाले (सिर्फ समझने के लिए)। यहाँ मान लीजिए कि सालाना return 12% मिलता है। यह सिर्फ एक अनुमान है, guaranteed नहीं है, और असल में equity का return हर साल ऊपर-नीचे होता है, कई साल नकारात्मक भी हो सकते हैं। compound interest के नियम से, महीने के अंत में निवेश मानने पर अनुमानित रकम कुछ ऐसी बनती है:
- 5 साल में: कुल निवेश ₹7,20,000, अनुमानित मूल्य लगभग ₹9,80,000
- 10 साल में: कुल निवेश ₹14,40,000, अनुमानित मूल्य लगभग ₹27,60,000
- 15 साल में: कुल निवेश ₹21,60,000, अनुमानित मूल्य लगभग ₹59,90,000
- 20 साल में: कुल निवेश ₹28,80,000, अनुमानित मूल्य लगभग ₹1,18,70,000
अब मान लीजिए return घटकर सिर्फ 8% सालाना रहता है। तब 10 साल में वही निवेश लगभग ₹21,95,000 बनता है। यानी return की उम्मीद 4 प्रतिशत अंक कम होने से 10 साल में लगभग ₹5.6 लाख का फ़र्क पड़ गया। सबक यह है कि असली ताकत आपकी बचत की आदत और उसके समय में है, किसी एक अनुमानित return में नहीं। अपनी रकम और समय डालकर अलग-अलग मान आज़माने के लिए SIP Calculator का इस्तेमाल कीजिए।
पाँचवाँ उदाहरण: 12% की उम्मीद बनाम 42% का कर्ज़
मान लीजिए आपके credit card पर ₹50,000 बकाया है और ब्याज लगभग 3.5% प्रति माह (लगभग 42% सालाना) लग रहा है। एक महीने का ब्याज = 50,000 × 3.5% = ₹1,750। उसी ₹50,000 को अगर आप SIP में लगाते और मान लेते कि 12% सालाना मिलेगा (जो गारंटी नहीं है), तो साल भर में लगभग ₹6,000 का फ़ायदा होता, जबकि कर्ज़ का ब्याज साल भर में लगभग ₹21,000 बैठता है। यानी कर्ज़ रखकर निवेश करना लगभग हर हाल में घाटे का सौदा है। इसीलिए पहले कर्ज़, फिर निवेश।
Needs और Wants का फ़र्क: असल ज़िंदगी की दुविधाएँ
कई चीज़ें दोनों के बीच की जगह में आती हैं। इन्हें ईमानदारी से बाँटना ही इस रूल की असली परीक्षा है।
- इंटरनेट: अगर work-from-home है तो plan Need है। पर सबसे तेज़ और महँगा plan wants हो सकता है।
- गाड़ी की EMI: अगर बिना गाड़ी के ऑफिस पहुँचना मुश्किल है तो यह Need है। अगर मेट्रो या बस से काम चल सकता है और गाड़ी शौक है, तो EMI का बड़ा हिस्सा Want है।
- बाहर खाना: अगर आप घर से दूर अकेले रहते हैं और रसोई नहीं है, तो खाना Need है। पर तब भी रोज़ महँगे आर्डर Want हैं।
- माता-पिता को पैसे: अगर वे आप पर निर्भर हैं, तो यह Need है। यह आपका नैतिक और पारिवारिक फैसला है, इसे हल्के में मत लीजिए।
- बच्चों की पढ़ाई: स्कूल फीस Need है, पर हर तरह की महँगी extra classes हर बार Need नहीं होतीं।
जहाँ भी दुविधा हो, उस रकम का आधा-आधा बँटवारा भी किया जा सकता है। मकसद सही होना है, परफेक्ट होना नहीं।
साल भर के अनियमित खर्चों को कैसे संभालें
बजट अक्सर इसलिए टूटता है कि कुछ खर्च साल में एक बार आते हैं: बीमा की सालाना premium, त्योहार, गाड़ी की सर्विस और टैक्स, किसी रिश्तेदार की शादी, या बच्चे की सालाना फीस। इन्हें हर महीने पर बाँट दीजिए। मान लीजिए आपकी health और term insurance की सालाना premium ₹24,000 है। तो हर महीने 24,000 ÷ 12 = ₹2,000 एक अलग खाते में (जिसे sinking fund कह सकते हैं) जमा करते रहिए। इस रकम को Needs में गिनिए। जिस महीने premium आएगी, पैसा तैयार मिलेगा और बजट नहीं टूटेगा। त्योहार और शादियों के लिए एक छोटा Wants sinking fund (जैसे ₹500-1,000 प्रति माह) बना लें।
आम गलतियाँ और मिथक
- "यह रूल सब पर एक जैसा लागू होता है।" नहीं। किराया, परिवार का आकार, कर्ज़ और शहर के हिसाब से यह बदलता है। अगर आप इसे आँख बंद करके फ़िट करने की कोशिश करेंगे तो कुछ ही हफ्तों में हार मान लेंगे।
- Gross सैलरी पर प्रतिशत निकालना। इससे आपका बजट असल से बड़ा दिखेगा और महीने के अंत में पैसे कम पड़ेंगे।
- Wants को Needs बता देना। जब लगता है कि Wants ज़्यादा हो गए, तो हम उनमें से कुछ को Needs का नाम देकर राहत पा लेते हैं। नतीजा यह कि बचत का डिब्बा हमेशा खाली रह जाता है।
- बचत "जो बचे उसमें से" करना। इंसानी आदत है कि जितना हाथ में हो उतना खर्च हो जाता है। इसलिए बचत सैलरी आते ही अलग करनी चाहिए।
- ऊँचे ब्याज के कर्ज़ के साथ निवेश करना। ऊपर के पाँचवें उदाहरण में दिखा कि कर्ज़ का ब्याज किसी भी अनुमानित return से ज़्यादा हो सकता है।
- Emergency fund को निवेश समझना। उसे शेयर बाज़ार में लगाया और जिस महीने ज़रूरत पड़ी, उसी वक्त बाज़ार नीचे था, तो नुकसान उठाकर पैसा निकालना पड़ेगा।
- पूरी तरह परफेक्ट रहने की ज़िद। एक महीने में wants 5% ऊपर चला जाए तो बजट छोड़ देना सबसे बड़ी गलती है। अगले महीने बस वापस पटरी पर आइए।
- EMI को Wants में छुपाना। किसी भी लिए हुए कर्ज़ की न्यूनतम किस्त Needs में आती है, और EMI कुल Needs को ऊपर धकेल देती है। नया कर्ज़ लेने से पहले EMI Calculator पर देख लें कि Needs कितना बढ़ेगा।
- एक बार बजट बनाकर भूल जाना। इनकम बढ़ने, शादी होने, बच्चा होने या नौकरी बदलने पर बजट दोबारा बनाना पड़ता है।
जब सैलरी बढ़े या घटे
इनकम बढ़ते ही खर्च बढ़ा लेना सबसे आम आदत है, जिसे lifestyle inflation कहते हैं। इससे बचने का एक आसान तरीका है कि हर इन्क्रीमेंट का कम से कम आधा हिस्सा सीधे बचत में डाल दें। मान लीजिए आपकी take-home ₹45,000 से बढ़कर ₹49,500 हुई, यानी हर महीने ₹4,500 ज़्यादा। अगर आप इस बढ़त में से ₹2,250 बचत में बढ़ा दें और बाकी ₹2,250 जीवन-स्तर के लिए रखें, तो आपकी बचत और खर्च दोनों बढ़ेंगे, पर खर्च की रफ़्तार इनकम से आगे नहीं निकलेगी।
अगर आमदनी अनियमित है (फ्रीलांसर, commission वाली नौकरी), तो पिछले 12 महीनों की सबसे कम आमदनी को आधार बनाइए और जिस महीने ज़्यादा आए, उसका अतिरिक्त हिस्सा सीधे emergency fund या कर्ज़ चुकाने में डाल दीजिए। नौकरी जाने की हालत में Wants तुरंत शून्य के क़रीब कर दीजिए और emergency fund को ही अपना बजट मानिए।
सही tools और आदतें
बजट के लिए कोई महँगा app ज़रूरी नहीं। एक साधारण notebook, मुफ़्त spreadsheet या फोन का कोई भी notes app काफ़ी है। तीन आदतें सबसे ज़्यादा काम की हैं।
- अलग खाते: एक खाते में सैलरी आए, एक में बचत जाए। अगर संभव हो तो खर्च के लिए एक तीसरा खाता रखिए जिसमें महीने की Needs + Wants की रकम डाली जाए।
- Auto-debit या standing instruction: बचत की रकम सैलरी की तारीख के दो-तीन दिन बाद अपने आप कटे। इससे इरादे की ज़रूरत ही नहीं पड़ती।
- साप्ताहिक झलक: हर रविवार पाँच मिनट UPI history देखिए। छोटे खर्च (₹150 की चाय, ₹399 की सदस्यता) साल भर में हज़ारों बन जाते हैं।
अपनी पूरी तस्वीर देखने के लिए हर 6 महीने में अपनी संपत्ति और कर्ज़ का हिसाब भी जाँचिए। अगर नेट वर्थ बढ़ रही है, तो आपका बजट काम कर रहा है।
मासिक checklist
- क्या मैंने इस महीने का take-home और उससे बने तीन डिब्बे लिख लिए हैं?
- क्या सैलरी आते ही बचत वाला हिस्सा अलग हो गया?
- क्या मेरा Needs 50-65% के बीच है, और अगर ज़्यादा है तो क्या मुझे कारण पता है?
- क्या सभी credit card बिल और EMI की न्यूनतम किस्तें समय पर चुकी हैं?
- क्या emergency fund का आँकड़ा पिछले महीने से बढ़ा?
- क्या साल भर वाले खर्चों (बीमा, त्योहार) के लिए sinking fund में पैसा गया?
- क्या मैंने अपने सबसे बड़े तीन Wants खर्च देखे और तय किया कि वे जायज़ थे?
- क्या कोई नया कर्ज़ या subscription बिना सोचे जुड़ गया?
- क्या मैंने महीने के अंत में 15 मिनट समीक्षा की?
अक्सर पूछे जाने वाले सवाल (FAQs)
1. क्या 50-30-20 रूल भारत के लिए ठीक है?
यह एक विदेशी मॉडल है, पर इसका सिद्धांत (ज़रूरतें, इच्छाएँ और बचत को अलग रखना) हर जगह काम करता है। भारत में कई परिवारों में माता-पिता को पैसा भेजना, भाई-बहन की शादी या संयुक्त परिवार के खर्च भी होते हैं, इसलिए आपको प्रतिशत अपने हिसाब से बदलने पड़ सकते हैं। इसे एक शुरुआती ढाँचा मानिए।
2. क्या EMI Needs में जाएगी या Wants में?
कर्ज़ की न्यूनतम किस्त (home loan, education loan, ज़रूरी वाहन loan) Needs में जाती है, क्योंकि न चुकाने पर जुर्माना और CIBIL स्कोर पर असर पड़ता है। पर शौक के लिए लिया गया कर्ज़ (जैसे महँगा gadget EMI) असल में Want ही है, भले ही उसकी किस्त बाध्यकारी हो। नया ऐसा कर्ज़ लेने से बचिए।
3. क्या SIP बचत वाले 20% में गिनी जाएगी?
हाँ। SIP, PPF, NPS और emergency fund में डाली गई रकम 20% में गिनी जाती है। अगर आपका PF आपकी तनख्वाह से कटता है, तो उसे अलग से बोनस बचत मानिए।
4. अगर मैं 20% नहीं बचा पाता तो क्या करूँ?
5% या 10% से शुरू कीजिए। आदत की शुरुआत रकम से ज़्यादा ज़रूरी है। हर 3 महीने में 1-2% बढ़ाइए, या हर इन्क्रीमेंट का आधा हिस्सा बचत में जोड़िए।
5. बोनस, tax refund या अचानक आए पैसे का क्या करें?
उसे महीने की सैलरी से अलग मानिए। एक सरल तरीका यह है कि पहले ऊँचे ब्याज का कर्ज़ चुकाइए, फिर emergency fund पूरा कीजिए, और बचे हुए का एक छोटा हिस्सा (जैसे 10-20%) बिना अपराध-बोध के अपने मनपसंद खर्च पर लगाइए।
6. क्या यह रूल कम आमदनी वालों पर भी लगेगा?
अगर आमदनी बहुत कम है और Needs ही 80-90% खा जाते हैं, तो 50-30-20 अव्यावहारिक होगा। तब भी कम से कम 5% की बचत (भले ही ₹500-1,000) से शुरुआत कीजिए और साथ में आमदनी बढ़ाने के रास्ते (कौशल, पदोन्नति, दूसरा काम) सोचिए। Wants को शून्य करना ठीक है, पर यह स्थायी हालत नहीं बननी चाहिए।
7. पति-पत्नी दोनों कमाते हों तो बजट कैसे बनाएँ?
पहला तरीका: दोनों की आमदनी जोड़कर एक संयुक्त बजट बनाइए। दूसरा तरीका: साझा खर्च (किराया, राशन, बच्चों की फीस) दोनों अपनी आमदनी के अनुपात में दें और बाकी हिस्से पर हर कोई अपना 30-20 देखे। जो भी तरीका चुनें, उसे आपस में खुलकर तय करें, क्योंकि पैसे पर छुपाव रिश्ते में तनाव पैदा करता है।
8. क्या बजट बनाने से मज़ा खत्म हो जाता है?
उल्टा, Wants का 30% (या आपका जो भी प्रतिशत हो) एक सोची-समझी अनुमति है। जब आपको पता हो कि इस महीने ₹9,000 मौज-मस्ती के लिए तय हैं, तो उन्हें बिना अपराध-बोध के खर्च करना आसान हो जाता है।
शुरू करने का 30-दिन plan
दिन 1 से 7: तस्वीर देखिए
पिछले तीन महीनों का bank statement और credit card बिल निकालिए। हर खर्च को Need, Want या Savings में बाँटिए। तीनों का कुल और प्रतिशत लिख लीजिए। आज की हालत देखकर चौंकना ठीक है, घबराइए नहीं।
दिन 8 से 14: अपना ढाँचा बनाइए
तय कीजिए कि आपका शुरुआती split क्या होगा (जैसे 65-15-20 या 60-20-20)। सभी कर्ज़ों की सूची बनाइए, उनकी ब्याज दर और न्यूनतम किस्त के साथ। सबसे महँगा कर्ज़ पहचान लीजिए। अपनी आमदनी और खर्च Budget Calculator में डालकर देख लीजिए।
दिन 15 से 21: तंत्र लगाइए
बचत के लिए अलग खाता खोलिए और सैलरी के दो-तीन दिन बाद का auto-debit लगाइए। अगर emergency fund नहीं है, तो उसकी रकम तय कीजिए और छोटी शुरुआत कीजिए। साल भर वाले खर्चों के लिए एक sinking fund की रकम तय कीजिए।
दिन 22 से 30: समीक्षा और सुधार
महीने के आख़िरी हफ्ते में देखिए कि तीनों डिब्बे कितने सही रहे। जहाँ गड़बड़ हुई, उसकी वजह लिखिए (त्योहार? अचानक खर्च? आदत?)। अगले महीने की सीमा थोड़ी बदलिए और अगर संभव हो तो बचत में 1% जोड़ दीजिए। फिर यही चक्र दोहराइए।
ख़ुद से पूछने लायक कुछ सवाल
- अगर कल से मेरी आमदनी रुक जाए, तो मेरे पास कितने महीने का खर्च चलाने के पैसे हैं?
- मेरी सबसे बड़ी तीन चिंताएँ पैसे से जुड़ी हैं या नहीं, और उनके लिए इस महीने मैंने क्या किया?
- मेरा कौन-सा Wants खर्च मुझे सच में खुशी देता है, और कौन-सा सिर्फ आदत है?
- अगले पाँच साल में मुझे कौन-सा बड़ा खर्च करना है, और उसके लिए हर महीने कितना अलग रखना होगा?
सारांश
50-30-20 रूल आपको तीन सवाल एक साथ देता है: क्या ज़रूरी है, क्या मन का है, और क्या भविष्य के लिए है। take-home आमदनी का 50% ज़रूरतों को, 30% इच्छाओं को और 20% बचत और कर्ज़ चुकाने को देने का विचार सरल है, पर इसे अपनी हालत के हिसाब से ढालना आपका काम है। अगर Needs भारी हैं तो 65-15-20 या 60-20-20 जैसा रूप अपनाइए, पर 20% की बचत की आदत को आख़िरी चीज़ मानिए जो छोड़ी जाए। बचत को सैलरी आते ही अलग कीजिए, पहले महँगा कर्ज़ चुकाइए, फिर emergency fund और फिर लंबी अवधि का निवेश कीजिए। निवेश के return की कोई गारंटी नहीं होती, इसलिए जो भी अनुमान आपने देखे हैं, उन्हें उदाहरण ही समझिए। सबसे ज़रूरी बात: परफेक्ट बजट की जगह चलता रहने वाला बजट बेहतर है। आज ही अपना पहला तीन-डिब्बे का हिसाब बनाइए। और अगर आप देखना चाहते हैं कि यह रूल एक असल जैसी हालत में कैसे काम कर सकता है, तो हमारी उदाहरण वाली केस स्टडी भी यहाँ पढ़ें।