30 की उम्र में रिटायरमेंट प्लानिंग: कितना कॉर्पस चाहिए और कैसे बनाएँ
रिटायरमेंट के लिए कितनी रकम चाहिए, यह महँगाई जोड़कर कैसे निकालें? खर्च से कॉर्पस का हिसाब, मासिक SIP का अंदाज़...
पूरा पढ़ो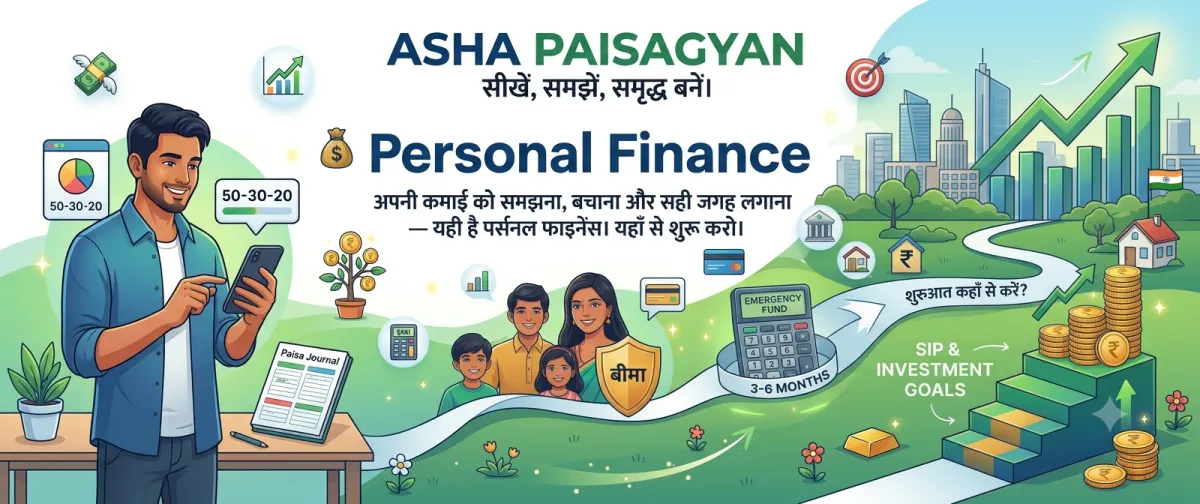
पर्सनल फाइनेंस का मतलब है अपनी रोज़ की कमाई, खर्च, बचत और निवेश को समझना और उन्हें सही तरीके से मैनेज करना। यह सिर्फ अमीर लोगों के लिए नहीं है — चाहे आप ₹15,000 कमाएं या ₹1,50,000, पैसे को मैनेज करना सबके लिए ज़रूरी है।
१. बजट बनाना: सबसे पहला कदम — जानो कि पैसा कहाँ से आ रहा है और कहाँ जा रहा है। 50-30-20 नियम एक लोकप्रिय तरीका है: 50% ज़रूरत (किराया, खाना, बिल), 30% चाहतों के लिए (घूमना, खरीदारी), 20% बचत और निवेश के लिए। अपना बजट ट्रैक करने के लिए कोई भी अच्छा फ्री ऐप उपयोग करें।
२. इमरजेंसी फंड: जीवन अनिश्चित है — नौकरी जाना, मेडिकल इमरजेंसी, अचानक खर्च। विशेषज्ञ कहते हैं कि 3 से 6 महीने के खर्च के बराबर पैसा एक लिक्विड अकाउंट में रखना चाहिए। यह पैसा FD या लिक्विड म्यूचुअल फंड में रखें — सेविंग्स अकाउंट से थोड़ा ज़्यादा रिटर्न मिलेगा और ज़रूरत पर तुरंत निकाल भी सकते हैं।
३. बीमा: बीमा निवेश नहीं है — यह सुरक्षा है। टर्म लाइफ इंश्योरेंस (अगर आप पर आश्रित हैं), हेल्थ इंश्योरेंस (हर किसी के लिए), और पर्सनल एक्सीडेंट कवर — ये तीन कम से कम होने चाहिए। शुद्ध सुरक्षा के लिए टर्म इंश्योरेंस लेना ही समझदारी है।
४. कर्ज़ प्रबंधन: क्रेडिट कार्ड बकाया, पर्सनल लोन और कंज्यूमर EMI — यह सबसे महंगा पैसा होता है (18%–42% प्रति वर्ष)। पहले इसी को चुकाएं। याद रखें: कुल EMI आपकी मासिक आय के 40% से ज़्यादा नहीं होनी चाहिए। क्रेडिट कार्ड का सिर्फ मिनिमम पेमेंट मत करें — पूरा बिल भरें।
५. वित्तीय लक्ष्य: बिना लक्ष्य के पैसा बचाना मुश्किल है। अपने लक्ष्यों को तीन श्रेणियों में बाँटें — अल्पकालिक (1–3 साल: यात्रा, गैजेट), मध्यकालिक (3–7 साल: कार, शिक्षा), दीर्घकालिक (7+ साल: घर, सेवानिवृत्ति)। हर लक्ष्य के लिए अलग बचत और निवेश रणनीति होनी चाहिए।
अगर आप बिल्कुल नए हैं तो पहले अपना मासिक बजट बनाएं, फिर ₹500 से एक SIP शुरू करें, और उसके साथ-साथ ₹5,000–₹10,000 का इमरजेंसी फंड बनाना शुरू करें। ये तीन काम आज से ही हो सकते हैं — किसी भी उम्र में, किसी भी आय पर। पर्सनल फाइनेंस एक जीवन भर की कला है — और जितनी जल्दी सीखोगे, उतना ज़्यादा फायदा होगा।
रिटायरमेंट के लिए कितनी रकम चाहिए, यह महँगाई जोड़कर कैसे निकालें? खर्च से कॉर्पस का हिसाब, मासिक SIP का अंदाज़...
पूरा पढ़ोअचानक नौकरी चली जाए तो घबराहट में गलत फ़ैसले आसानी से हो जाते हैं। पहले 90 दिन में खर्च, PF, बीमा, EMI और निवे...
पूरा पढ़ो
अचानक जॉब जाए या मेडिकल इमरजेंसी आए — क्या आप तैयार हैं? जानें इमरजेंसी फंड क्या है, कितना बनाएं, और कहाँ रखें...
पूरा पढ़ोबच्चे की पढ़ाई और शादी का खर्च महँगाई के साथ बढ़ता है। लक्ष्य की रकम निकालना, SIP की राशि तय करना और समय के हि...
पूरा पढ़ो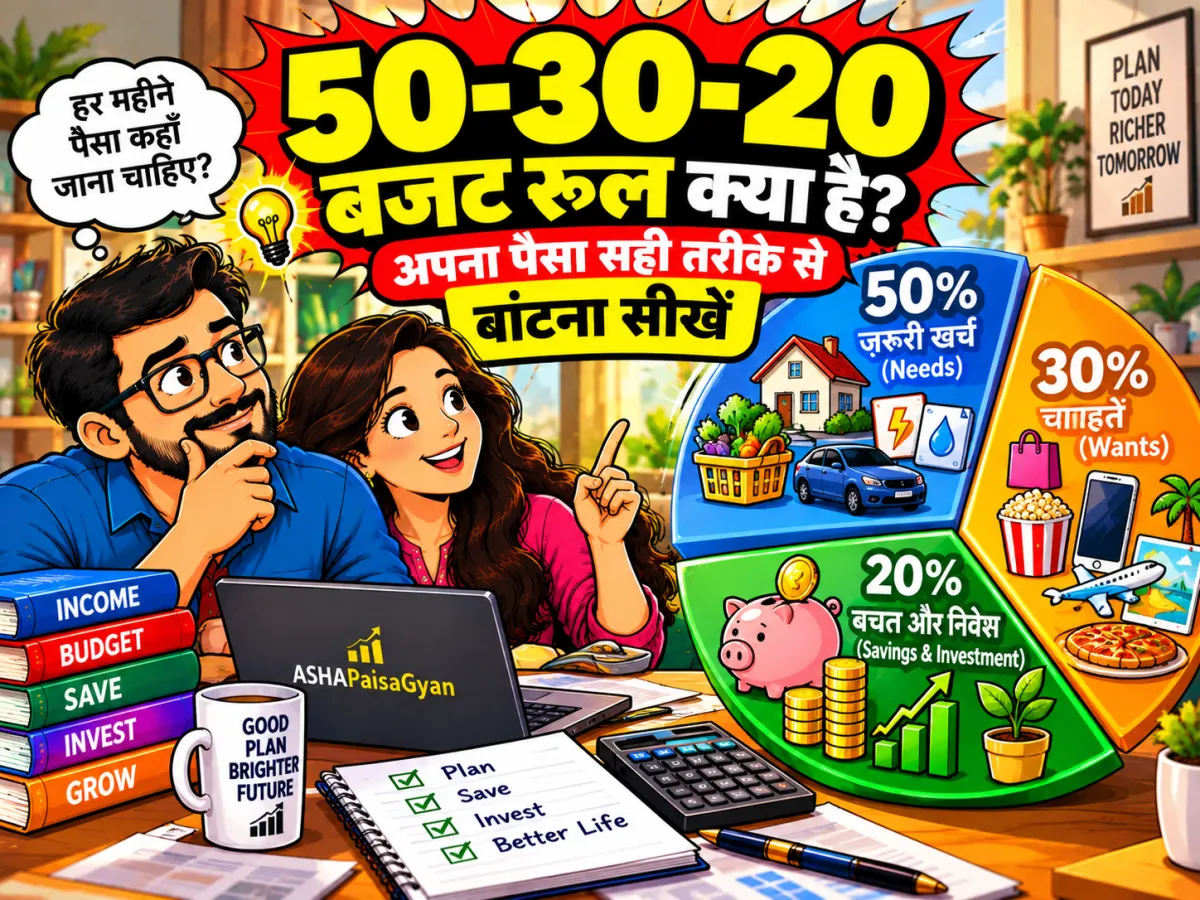
हर महीने सैलरी खत्म हो जाती है और पता नहीं चलता कैसे? 50-30-20 रूल एक सिंपल बजटिंग फ्रेमवर्क है जो आपकी इनकम क...
पूरा पढ़ोऑफर लेटर में CTC बड़ा दिखता है, पर खाते में कम आता है। सैलरी स्लिप की हर लाइन का मतलब, PF-TDS की कटौती और इन-ह...
पूरा पढ़ोआपका पहला Mutual Fund निवेश किस टाइप का था?
शुक्रिया! आपका feedback मिल गया। 🙏