लोन प्रीपेमेंट या निवेश: एक्स्ट्रा पैसा कहाँ लगाएँ?
बोनस या बचे हुए पैसे से लोन जल्दी चुकाएँ या निवेश करें? ब्याज दर, टैक्स, जोखिम और अपने लक्ष्य जोड़कर फ़ैसला कै...
पूरा पढ़ो
हर कर्ज़ बुरा नहीं होता। होम लोन एक उत्पादक संपत्ति बनाता है, एजुकेशन लोन भविष्य की कमाई बढ़ाता है — यह "अच्छा कर्ज़" है। लेकिन उच्च ब्याज वाले पर्सनल लोन, क्रेडिट कार्ड का बकाया और कंज्यूमर फाइनेंस — यह "बुरा कर्ज़" है जो वित्तीय स्वास्थ्य को नुकसान पहुंचाता है। दोनों में फर्क करना सीखना पहला कदम है।
होम लोन: सबसे बड़ी और सबसे लंबी वित्तीय प्रतिबद्धता। ब्याज दर 8%–9.5% प्रति वर्ष (फ्लोटिंग)। अवधि 15–20 साल। एक सरल नियम याद रखें — EMI मासिक आय के 35%–40% से ज़्यादा नहीं होनी चाहिए। होम लोन पर धारा 24(ब) में ₹2 लाख तक ब्याज कटौती मिलती है और धारा 80C में ₹1.5 लाख मूलधन कटौती।
पर्सनल लोन: सबसे जल्दी मिलता है, सबसे महंगा चुकाना पड़ता है — 10%–24% प्रति वर्ष। सिर्फ वास्तविक इमरजेंसी में लें और जितनी जल्दी हो सके चुकाएं। प्रीपेमेंट शुल्क पहले जाँचें। अगर क्रेडिट कार्ड का बकाया है तो पर्सनल लोन से एकत्रित करना समझदारी हो सकती है — क्रेडिट कार्ड 36%–42% लेता है जो पर्सनल लोन से दोगुने से भी ज़्यादा है।
क्रेडिट कार्ड: सही उपयोग करें तो मुफ्त फ्लोट और रिवॉर्ड भी। गलत उपयोग करें तो 3%–3.5% प्रति माह (42% प्रति वर्ष) चक्रवृद्धि ब्याज का जाल है। नियम: हर महीने पूरा बिल भरें, कभी मिनिमम पेमेंट पर मत रहें। सीमा का 30% से ज़्यादा उपयोग मत करें — CIBIL स्कोर सुरक्षित रहेगा।
एजुकेशन लोन: धारा 80E में पूरे ब्याज पर टैक्स कटौती मिलती है (कोई सीमा नहीं) — 8 साल तक। अगर वास्तविक करियर लक्ष्य है तो यह खुद में एक स्मार्ट निवेश है।
दो लोकप्रिय रणनीतियाँ हैं। एवलांश तरीका: सबसे ज़्यादा ब्याज वाला कर्ज़ पहले चुकाएं (गणितीय रूप से सर्वश्रेष्ठ)। स्नोबॉल तरीका: सबसे छोटा कर्ज़ पहले चुकाएं (मनोवैज्ञानिक रूप से प्रेरक)। कोई बोनस या अतिरिक्त आय मिले तो पहले उच्च ब्याज वाले कर्ज़ में लगाएं। और नया कर्ज़ लेने से पहले सोचें — क्या यह ज़रूरत है या बस इच्छा?
बोनस या बचे हुए पैसे से लोन जल्दी चुकाएँ या निवेश करें? ब्याज दर, टैक्स, जोखिम और अपने लक्ष्य जोड़कर फ़ैसला कै...
पूरा पढ़ोक्रेडिट स्कोर (CIBIL) क्या होता है, 300 से 900 में कितना अच्छा है, किन बातों से बनता है, मुफ़्त रिपोर्ट कैसे द...
पूरा पढ़ो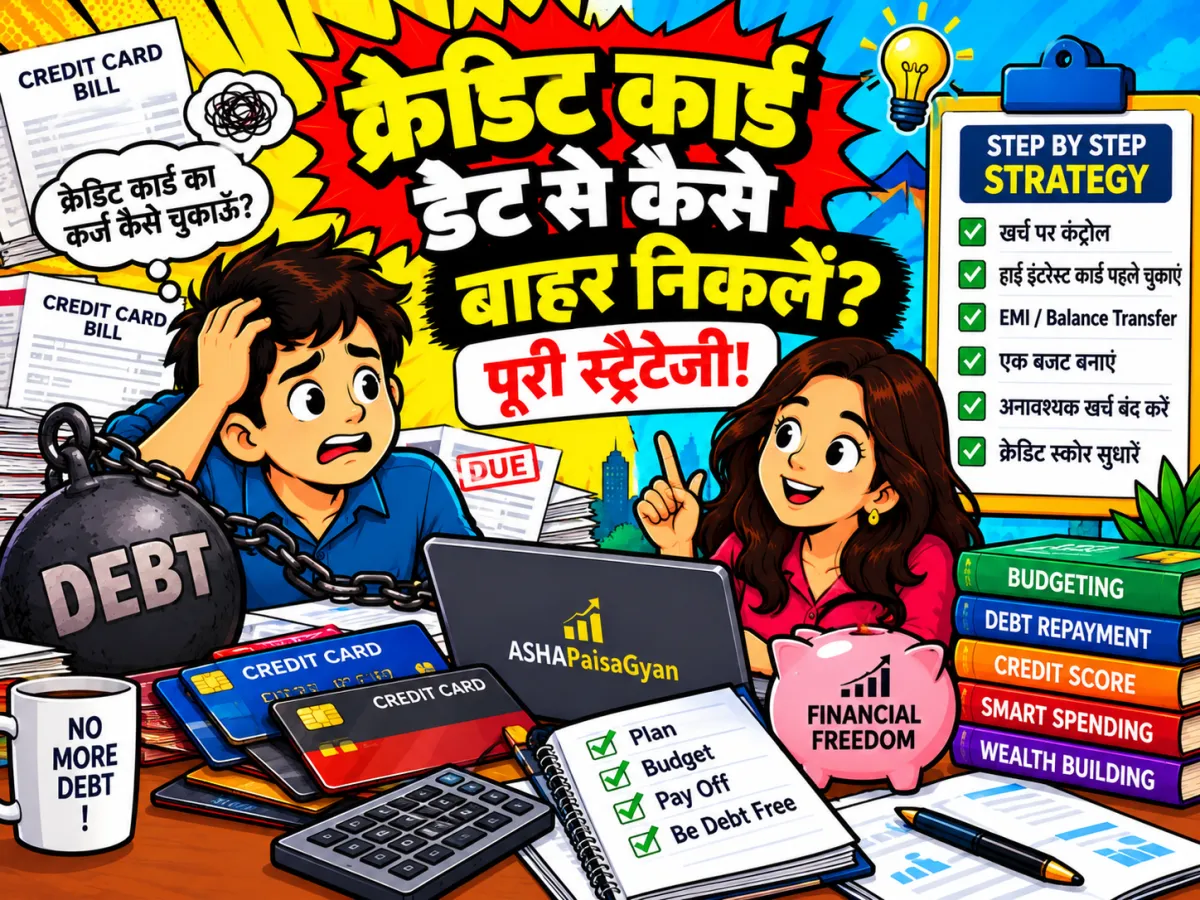
क्रेडिट कार्ड डेट में फंस गए हैं? जानें अवलांच और स्नोबॉल मेथड, बैलेंस ट्रांसफर, और डेट-फ्री होने की प्रैक्टिक...
पूरा पढ़ोअपना घर खरीदें या किराए पर रहें? डाउन पेमेंट, EMI, किराया, महँगाई और निवेश के विकल्प जोड़कर एक सीधा हिसाब, ताक...
पूरा पढ़ो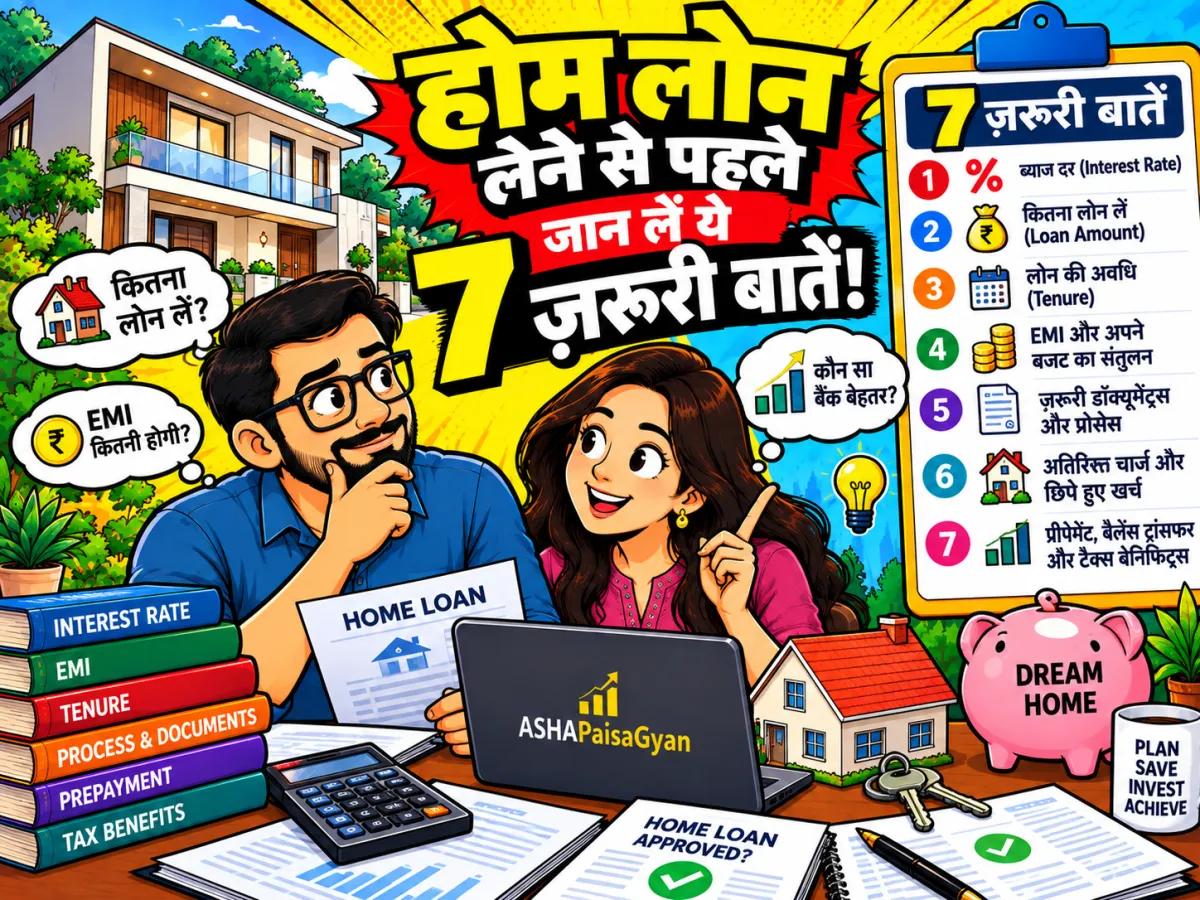
होम लोन लेने से पहले इंटरेस्ट रेट, डाउन पेमेंट, हिडन कॉस्ट्स और क्रेडिट स्कोर के बारे में जानें — ये 7 बातें आ...
पूरा पढ़ोपर्सनल लोन तुरंत मिल जाता है, पर उसकी असली लागत ब्याज से कहीं ज़्यादा हो सकती है। प्रोसेसिंग फीस, GST, प्रीपेम...
पूरा पढ़ोशेयर बाजार में निवेश करने का आपका तरीका क्या है?
शुक्रिया! आपका feedback मिल गया। 🙏