Aaj Ka Panna
04 Nov 2026आज का कार्टून, पोल, क्विज़ और पहेली-चुटकुला — सब एक जगह। हर दिन कुछ नया!
ग्रेच्युटी आम तौर पर एक ही कंपनी में लगातार 5 साल की नौकरी के बाद मिलती है (मृत्यु या विकलांगता में यह शर्त नहीं)। फ़ॉर्मूला: (15/26) × आख़िरी बेसिक+DA × पूरे किए साल।
20 / 48रोज़ 2 मिनट में अपने पैसों का हिसाब और मन की बात लिखिए — आज का सबसे ग़ैरज़रूरी ख़र्च क्या था? महीने के अंत में आशुग्या की छोटी समीक्षा भी।
पन्ने सिर्फ़ आपके अकाउंट में रहते हैं। डायरी खोलने के लिए लॉगिन/रजिस्टर करना होगा।
🔒 कार्ड/खाता नंबर, OTP, पासवर्ड जैसा संवेदनशील डेटा यहाँ न लिखें।
लॉगिन / रजिस्टर करके शुरू कीजिएनॉमिनी ज़रूर लिखवाइए
बैंक, बीमा, निवेश — हर जगह नॉमिनी का नाम दर्ज कराइए, ताकि परिवार को बाद में भटकना न पड़े।
कार्ड में कोई निजी जानकारी नहीं होती — बस सीख और साइट का नाम। यह आपके फ़ोन/ब्राउज़र में ही बनता है।
✅ ये करें (Do's)
- हर महीने आमदनी आते ही पहले बचत अलग निकालें, फिर ख़र्च करें।
- छह महीने के ख़र्च जितना इमरजेंसी फ़ंड अलग रखें।
- हर ख़र्च लिखें — महीने के अंत में देखें कि पैसा कहाँ गया।
- निवेश से पहले जोखिम, लागत और समय-सीमा समझें।
- सेहत और जीवन का बीमा समय रहते, ज़रूरत के हिसाब से लें।
- लोन की EMI कुल आमदनी के सीमित हिस्से में ही रखें।
⛔ ये न करें (Don'ts)
- कार्ड/खाता नंबर, OTP, PIN या पासवर्ड किसी को न बताएँ।
- "जल्दी दोगुना पैसा" या पक्के मुनाफ़े के वादे पर भरोसा न करें।
- दिखावे या दूसरों की देखा-देखी में क़र्ज़ लेकर ख़र्च न करें।
- सिर्फ़ किसी की सलाह सुनकर बिना समझे निवेश न करें।
- क्रेडिट कार्ड का बिल सिर्फ़ न्यूनतम राशि भरकर न टालें।
- अनजान लिंक या ऐप पर KYC अपडेट के नाम पर जानकारी न भरें।
Wise investors quickly adjust budgets, buy gold, track funds, and maximize profit with prudent saving.
समझदार निवेशक बजट को जल्दी सुधारते हैं, सोना ख़रीदते हैं, फ़ंड पर नज़र रखते हैं और समझदारी से बचत करके मुनाफ़ा बढ़ाते हैं।
अब आप इरादा करें: ईमानदारी से उधार चुकाएँ, ऊँचे ब्याज से बचें और ऋण-मुक्त होकर एक ऐसी ओर बढ़ें, जहाँ औरों के लिए मिसाल बनें।
11 / 11 स्वर पूरे ✔खाता खोलकर घर का हिसाब रखिए, ठगी और झंझट से बचिए, ढंग से जमा कीजिए, धैर्य से नक़द पूँजी बढ़ाइए; ऋण चुकाने की योजना बनाइए, बैंक के अङ्क, शेयर और टैक्स का फ़र्क़ समझिए, भविष्य के लिए सुरक्षित वसूली और पञ्जीकरण देखिए, छूट पर तिजोरी में थोड़ा-थोड़ा लाभ भरिए।
33 / 33 व्यंजन पूरे ✔बूँद-बूँद से घड़ा भरता है
छोटी-छोटी बचत समय के साथ बड़ी रकम बन जाती है। रोज़ के ₹50 भी साल में ₹18,250 हो जाते हैं।
चादर देखकर पाँव पसारो
कमाई के हिसाब से ही ख़र्च कीजिए। दिखावे के लिए क़र्ज़ मत लीजिए।
सावधानी हटी, दुर्घटना घटी
OTP, PIN या लिंक पर एक पल की लापरवाही पूरी बचत उड़ा सकती है।
सारे अंडे एक टोकरी में नहीं रखते
सारा पैसा एक ही जगह मत लगाइए। जोखिम को बाँटना समझदारी है।
जितनी लंबी चादर, उतने लंबे पाँव
आमदनी बढ़ने के साथ ख़र्च भी अपने आप न बढ़ने दें। बढ़ी कमाई का हिस्सा बचत को दें।
नौ नक़द न तेरह उधार
आज नक़द में जो मिले, वह उधार के बड़े वादे से बेहतर है। बेवजह उधार से बचिए।
अब पछताए होत क्या जब चिड़िया चुग गई खेत
बीमा और इमरजेंसी फ़ंड मुसीबत आने से पहले बनाइए, बाद में नहीं।
जैसा बोओगे, वैसा काटोगे
आज की बचत और निवेश की आदत ही कल की आर्थिक सुरक्षा बनेगी।
लालच बुरी बला है
"पक्का दोगुना पैसा" जैसे वादों के पीछे अक्सर ठगी होती है।
धीरे-धीरे रे मना, धीरे सब कुछ होय
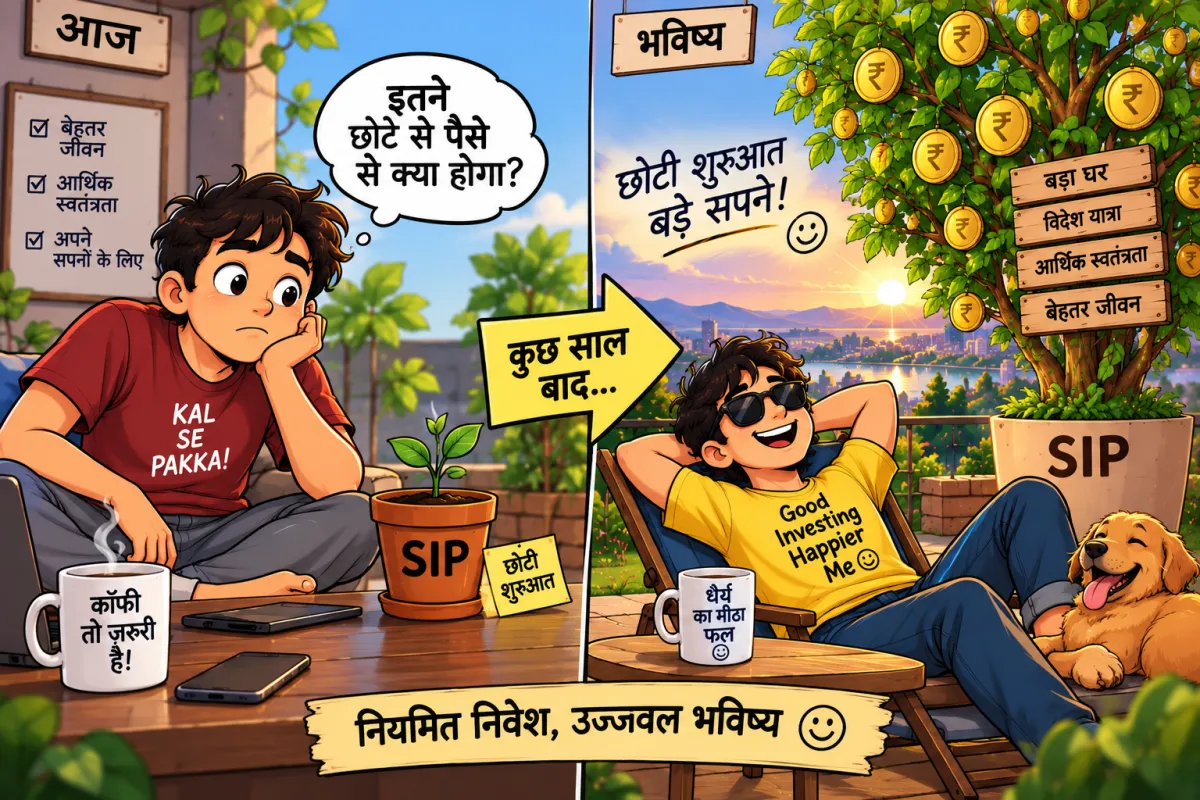
दौलत रातों-रात नहीं बनती। धैर्य और लगातार निवेश (SIP जैसी आदत) असर दिखाते हैं।
₹100 रोज़ बचाएँ तो?
₹100 × 365 = ₹36,500 एक साल में, और 10 साल में ₹3,65,000 — बिना किसी ब्याज के भी।
SIP कैलकुलेटर में आज़माइए →रोज़ की ₹50 की चाय
₹50 × 365 = ₹18,250 साल में। चाय छोड़नी नहीं है, बस जानिए कि छोटा ख़र्च कितना बड़ा बनता है।
हफ़्ते में 3 बार बाहर का खाना
हर बार ₹300 मानें तो साल में ₹46,800 (52 हफ़्ते × 3 × ₹300), यानी महीने के लगभग ₹3,900।
₹1,000 महीना, 20 साल
₹1,000 × 12 × 20 = ₹2,40,000 जमा रकम। असली निवेश में रिटर्न इससे कम या ज़्यादा हो सकता है — कोई गारंटी नहीं।
SIP कैलकुलेटर →रूल ऑफ़ 72
72 को सालाना ब्याज दर से भाग दीजिए। 8% पर लगभग 9 साल में पैसा दोगुना होता है (72 ÷ 8)। यह मोटा अंदाज़ा है।
36% सालाना ब्याज का क़र्ज़
₹10,000 पर लगभग ₹3,600 सालाना ब्याज (साधारण ब्याज से अंदाज़ा)। क्रेडिट कार्ड की बकाया रकम इसी वजह से महँगी पड़ती है।
EMI कैलकुलेटर →"FD हमेशा सबसे सुरक्षित और सबसे बढ़िया होती है"
आंशिक रूप से मिथक: FD कम जोखिम वाली मानी जाती है, पर महँगाई निकालकर असली कमाई कम हो सकती है और ब्याज पर टैक्स भी लगता है।
"क्रेडिट कार्ड रखना ही बुरा है"
मिथक: समय पर पूरा बिल भरें तो यह सुविधा है। नुक़सान तब है जब बकाया रकम पर भारी ब्याज लगता है।
"बीमा भी एक निवेश है"
सावधान: बीमा का पहला काम सुरक्षा है। कई जानकार सुरक्षा और निवेश को अलग रखने की बात करते हैं। फ़ैसले से पहले शर्तें और लागत ज़रूर पढ़ें।
"छोटी रकम से निवेश शुरू नहीं हो सकता"
मिथक: कई SIP बहुत छोटी रकम से शुरू हो जाती हैं। ज़रूरी है आदत और नियमितता।
"इमरजेंसी फ़ंड बेकार पड़ा पैसा है"
मिथक: यही फ़ंड मुसीबत में क़र्ज़ लेने से बचाता है। यह कमाई के लिए नहीं, सुरक्षा के लिए है।
"ज़्यादा रिटर्न का वादा मतलब बढ़िया मौक़ा"
मिथक: बहुत ऊँचे, पक्के रिटर्न का वादा अक्सर ठगी का संकेत होता है। जोखिम और रिटर्न साथ चलते हैं।
"कमाई बढ़ेगी तो बचत अपने आप हो जाएगी"
मिथक: कमाई बढ़ने पर ख़र्च भी बढ़ जाते हैं। बचत तब होती है जब आप उसे पहले अलग निकालें।
PIS
हर महीने थोड़ा-थोड़ा निवेश करने का तरीक़ा (3 अक्षर)
SIP
TEGDUB
ख़र्च की योजना
BUDGET
TIONINFLA
चीज़ों के दाम बढ़ने की दर
INFLATION
MIUMPRE
बीमा के लिए भरी जाने वाली किस्त
PREMIUM
VIDENDID
कंपनी के मुनाफ़े में से शेयरधारकों को मिलने वाला हिस्सा
DIVIDEND
RETSINET
पैसे उधार देने या जमा करने पर मिलने वाली रक़म
INTEREST
GNSAVIS
ख़र्च के बाद बचा हुआ पैसा
SAVINGS
TIDERC
उधार चुकाने की आपकी साख
CREDIT
💰 📈 🐂
बुल मार्केट — जब बाज़ार लगातार चढ़ता है और माहौल उत्साह का होता है।
🐻 📉
बेयर मार्केट — जब बाज़ार लंबे समय तक गिरता है।
🌱 ➡️ 🌳 💰
चक्रवृद्धि (कम्पाउंडिंग) — ब्याज पर भी ब्याज मिलना, यानी छोटी बचत का समय के साथ बड़ा होना।
🏠 💳 📆
EMI — लोन चुकाने की हर महीने की किस्त।
📱 ✅ 💸
UPI — मोबाइल से तुरंत पैसे भेजने का तरीक़ा। पिन किसी को न बताएँ।
🥚 🧺 🧺 🧺
डायवर्सिफ़िकेशन — सारे अंडे एक टोकरी में न रखना, यानी जोखिम बाँटना।
🎈 ⬆️ 💸 ⬇️
महँगाई — दाम ऊपर, पैसे की ख़रीदने की ताक़त नीचे।
🛡️ 🏥
हेल्थ इंश्योरेंस — इलाज के बड़े ख़र्च से सुरक्षा।
परिवार के किसी एक सदस्य को ठगी से बचने की एक बात बताइए।
यह गिनती सिर्फ़ इसी ब्राउज़र में याद रहती है; कुछ सर्वर पर सेव नहीं होता।
"बचत वो ताक़त है जो बिना शोर किए तुम्हारा भविष्य सँवार देती है।"
"मुसीबत बता कर नहीं आती, इसीलिए इमरजेंसी फ़ंड पहले से बनाया जाता है।"
"क़र्ज़ की चमक तीन दिन की, किस्त की फ़िक्र तीन साल की।"
"जो हर ख़र्च का हिसाब रखता है, उसकी जेब कभी हैरान नहीं होती।"
"OTP दोस्त को भी नहीं बताते — दोस्ती अपनी जगह, पासवर्ड अपनी जगह।"
"सपने बड़े देखो, पर बजट पहले बनाओ।"
"समय भी एक निवेश है — जितना जल्दी शुरू करोगे, उतना बड़ा बनेगा।"
बही-खाता
पुराने समय की हिसाब की किताब। आज उसकी जगह एक्सपेंस ट्रैकर, डायरी या ऐप ले चुके हैं।
हुंडी
एक जगह पैसे जमा कर दूसरी जगह निकालने का पुराना पर्चा। आज के ड्राफ़्ट, चेक और ऑनलाइन ट्रांसफ़र जैसा।
साहूकार
निजी तौर पर उधार देने वाला। आज बैंक/वित्तीय कंपनियाँ यह काम नियमों के तहत करती हैं; निजी उधार में ब्याज बहुत ऊँचा हो सकता है।
बयाना
सौदा पक्का करने के लिए दिया जाने वाला शुरुआती पैसा, आज के टोकन/एडवांस जैसा।
गिरवी
सामान (जैसे सोना) रखकर क़र्ज़ लेना। आज इसका सुव्यवस्थित रूप गोल्ड लोन है; शर्तें और ब्याज ज़रूर पूछें।
आना-पाई
पुराना हिसाब: 1 रुपया = 16 आने, 1 आना = 4 पैसे (यानी 64 पैसे)। इसी से "पाई-पाई का हिसाब" मुहावरा आया।
फूटी कौड़ी
कभी कौड़ी सबसे छोटी मुद्रा थी। "फूटी कौड़ी भी नहीं" यानी बिल्कुल पैसा नहीं।
"आपका खाता आज बंद हो जाएगा। तुरंत इस लिंक पर KYC अपडेट कीजिए।"
ठगी का संकेत: डर दिखाना + अनजान लिंक। KYC की जानकारी बैंक की ऐप या शाखा से ही लें।
"बधाई! आपने ₹25 लाख की लॉटरी जीती है। इनाम पाने के लिए ₹5,000 की प्रोसेसिंग फ़ीस भेजें।"
ठगी: जीत के बदले पहले पैसे माँगना हमेशा धोखे की निशानी है।
"₹500 आपके खाते से डेबिट हुए। शिकायत हो तो अपनी बैंक की ऐप देखें। OTP किसी से साझा न करें।"
आमतौर पर सामान्य सूचना जैसी: कोई लिंक नहीं, कोई जल्दबाज़ी नहीं, कोई जानकारी नहीं माँगी गई। फिर भी लेन-देन ख़ुद बैंक की ऐप में मिलाइए।
"मैं बैंक से बोल रहा हूँ। आपका कार्ड ब्लॉक होने वाला है, बस OTP बता दीजिए।"
ठगी: बैंक कभी फ़ोन पर OTP, PIN या CVV नहीं माँगता।
"पार्ट-टाइम काम घर बैठे, रोज़ ₹3,000 कमाइए! बस पहले ₹1,000 जमा करें।"
ठगी: पहले पैसे जमा कराने वाले "आसान कमाई" के ऑफ़र अक्सर धोखा होते हैं।
"आपका बिजली का बिल बकाया है, आज रात तक भुगतान न किया तो कनेक्शन कटेगा — इस नंबर पर कॉल करें।"
ठगी का संकेत: जल्दबाज़ी + निजी नंबर। बिल सिर्फ़ अपने सर्विस प्रोवाइडर की आधिकारिक ऐप/वेबसाइट से देखें।
सेक्शन 80सी टैक्स बचाना — क्विज
Apna finance knowledge test karo!
- 1सवाल पढ़ो
- 2जवाब चुनो
- 3अपना स्कोर देखो
आप कौन सा टैक्स रिजीम चुनते हैं?
😄 Chutkula
दोस्त: तूने कौन सी टैक्स रिजीम चुनी?
Punchline dekho
दूसरा: वही जिसमें सीए ने कहा "सर बस साइन कर दीजिए"!
न्यू टैक्स रिजीम या ओल्ड टैक्स रिजीम — कौन सी बेहतर है?🧩 Paheli
एक में देता हूं ढेर सारी छूट, दूसरे में rates कम पर छूट नहीं। हर साल चुनना पड़े मुझमें से एक को, बताओ तो सही, यह बहस है कौन सी?
Jawab dekho
New vs Old Tax Regime
न्यू टैक्स रिजीम या ओल्ड टैक्स रिजीम — कौन सी बेहतर है?Financial Health Checkup
Apni overall financial health score jaano — Emergency Fund se Insurance tak. 10 sawaalon mein pata lagao ki aap financially kitne ready hain.
* सिर्फ़ शैक्षिक जानकारी है, निवेश सलाह नहीं।