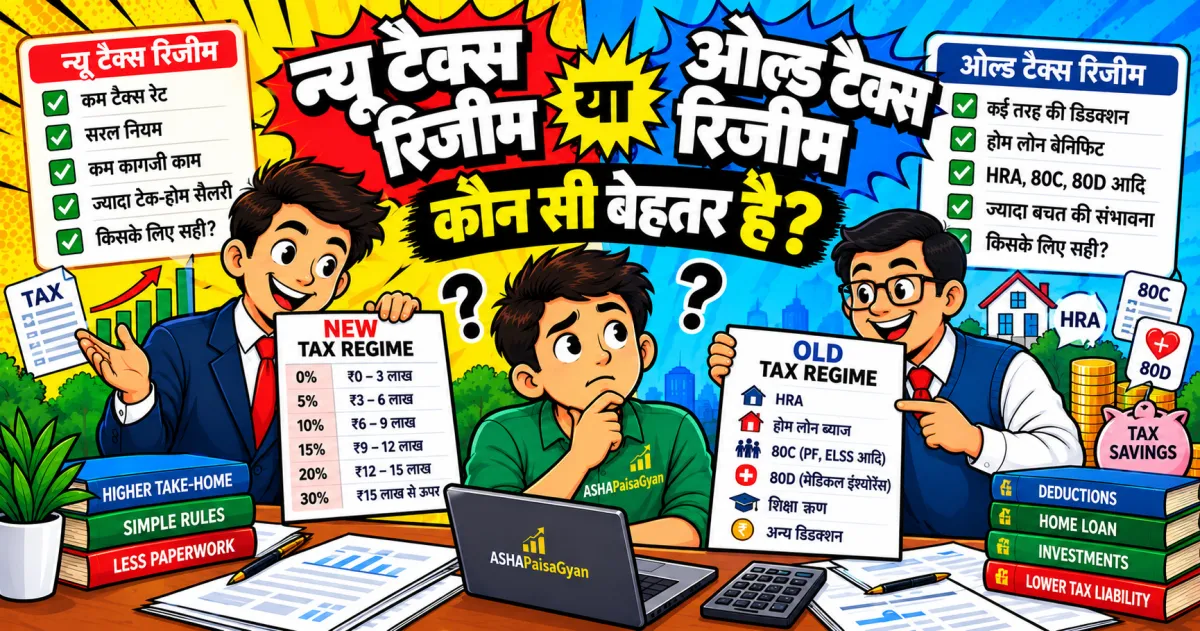
हर साल टैक्स फाइलिंग के समय एक सवाल सबसे ज़्यादा कन्फ्यूज़ करता है — न्यू टैक्स रिजीम लूं या ओल्ड टैक्स रिजीम? दोनों के अपने फायदे-नुकसान हैं, और सही चुनाव आपकी सैलरी स्ट्रक्चर, इन्वेस्टमेंट्स, और डिडक्शंस पर निर्भर करता है। इस आर्टिकल में हम दोनों रिजीम्स को डिटेल से समझेंगे और एक प्रैक्टिकल फ्रेमवर्क देंगे जिससे आप खुद अपने लिए सही फैसला ले सकें।
ओल्ड टैक्स रिजीम क्या है?
ओल्ड टैक्स रिजीम वह पुराना सिस्टम है जिसमें आप कई तरह की डिडक्शंस और एग्ज़ेम्पशंस क्लेम कर सकते हैं — जैसे सेक्शन 80सी (₹1.5 लाख), सेक्शन 80डी (हेल्थ इंश्योरेंस), एचआरए एग्ज़ेम्पशन, सेक्शन 24(बी) (होम लोन इंटरेस्ट), और कई अन्य। इसके बदले में, टैक्स स्लैब्स थोड़े ज़्यादा हैं। अगर आपकी डिडक्शंस और एग्ज़ेम्पशंस काफी बड़ी हैं, तो ओल्ड रिजीम में आपका ओवरऑल टैक्स कम हो सकता है।
न्यू टैक्स रिजीम क्या है?
न्यू टैक्स रिजीम में टैक्स स्लैब्स कम हैं, लेकिन ज़्यादातर डिडक्शंस और एग्ज़ेम्पशंस उपलब्ध नहीं हैं (कुछ एक्सेप्शंस जैसे स्टैंडर्ड डिडक्शन और एम्प्लॉयर का एनपीएस कंट्रीब्यूशन को छोड़कर)। यह उन लोगों के लिए बनाया गया है जो ज़्यादा इन्वेस्टमेंट्स/डिडक्शंस क्लेम नहीं करते और एक सिंपलर टैक्स स्ट्रक्चर चाहते हैं।
स्लैब्स की तुलना — दोनों रिजीम्स में
टैक्स स्लैब्स समय-समय पर बजट में बदलते रहते हैं, इसलिए किसी भी फिक्स्ड नंबर्स पर भरोसा करने के बजाय, हमेशा करंट फाइनेंशियल साल के ऑफिशियल स्लैब्स को इनकम टैक्स डिपार्टमेंट की वेबसाइट पर चेक करें। सामान्य पैटर्न यह है: न्यू रिजीम में स्लैब्स ज़्यादा नंबर ऑफ ब्रैकेट्स में बंटे होते हैं, लेकिन हर ब्रैकेट की रेट ओल्ड रिजीम से कम या बराबर होती है — जिसकी भरपाई डिडक्शंस ना मिलने से होती है।
कौन सा रिजीम आपके लिए बेहतर है? — डिसीज़न फ्रेमवर्क
ओल्ड रिजीम चुनें अगर:
- आपके पास होम लोन है और आप सेक्शन 24(बी) के तहत बड़ी इंटरेस्ट डिडक्शन क्लेम कर सकते हैं
- आप 80सी की पूरी ₹1.5 लाख लिमिट (पीपीएफ, ईएलएसएस, ईपीएफ, आदि के ज़रिए) इस्तेमाल कर रहे हैं
- आप रेंट पर रहते हैं और आपकी सैलरी में एक बड़ा एचआरए कॉम्पोनेंट है
- आपका हेल्थ इंश्योरेंस प्रीमियम काफी बड़ा है (80डी के तहत डिडक्शन के लिए)
- आपकी टोटल डिडक्शंस मिलाकर ₹3-4 लाख से ज़्यादा बैठती हैं
न्यू रिजीम चुनें अगर:
- आपके पास ज़्यादा डिडक्शंस क्लेम करने के लिए नहीं हैं (ना होम लोन, ना बड़ा इंश्योरेंस, ना 80सी इन्वेस्टमेंट्स)
- आप एक सिंपल, हैसल-फ्री टैक्स फाइलिंग चाहते हैं बिना इन्वेस्टमेंट प्रूफ्स इकट्ठा किए
- आप अपनी इनकम को इन्वेस्टमेंट्स में लॉक करने के बजाय ज़्यादा फ्लेक्सिबिलिटी चाहते हैं
- आप एक फ्रेश ग्रेजुएट या शुरुआती करियर में हैं जहाँ अभी बड़ी डिडक्शंस नहीं बनतीं
एक प्रैक्टिकल उदाहरण से समझें
मान लीजिए आपकी सैलरी ₹12 लाख सालाना है। अगर आपके पास कोई सिग्निफिकेंट डिडक्शंस नहीं हैं (कोई होम लोन नहीं, मिनिमल 80सी इन्वेस्टमेंट्स), तो न्यू रिजीम के लोअर स्लैब्स की वजह से आपका टैक्स कम बनेगा। लेकिन अगर आपके पास एक होम लोन है जिसका इंटरेस्ट ₹2 लाख है, आप पूरे ₹1.5 लाख 80सी में इन्वेस्ट करते हैं, और आपका एचआरए ₹1.5 लाख है — तो आपकी टोटल डिडक्शंस ₹5 लाख के करीब पहुंच जाती हैं, जिससे ओल्ड रिजीम में आपकी टैक्सेबल इनकम बहुत कम हो जाएगी, और शायद ओल्ड रिजीम बेहतर विकल्प बन जाए।
हर व्यक्ति की स्थिति अलग होती है, इसलिए अपने एक्चुअल नंबर्स के साथ दोनों रिजीम्स में टैक्स कैलकुलेट करके ही फैसला लें — सिर्फ किसी और की सलाह पर भरोसा ना करें।
दोनों रिजीम्स में कैलकुलेट करने का सिंपल तरीका
अपने आप कैलकुलेट करने के लिए, अपनी ग्रॉस सैलरी से शुरुआत करें। ओल्ड रिजीम के लिए, अपनी सभी एप्लिकेबल डिडक्शंस (80सी, 80डी, एचआरए, होम लोन इंटरेस्ट, स्टैंडर्ड डिडक्शन) घटाकर टैक्सेबल इनकम निकालें, फिर करंट स्लैब्स के हिसाब से टैक्स कैलकुलेट करें। न्यू रिजीम के लिए, सिर्फ स्टैंडर्ड डिडक्शन (और कुछ अन्य सीमित डिडक्शंस) घटाकर टैक्सेबल इनकम निकालें, फिर न्यू रिजीम के स्लैब्स से टैक्स कैलकुलेट करें। जो अमाउंट कम आए, वही आपके लिए बेहतर रिजीम है। कई ऑनलाइन कैलकुलेटर्स और यहां तक कि इनकम टैक्स डिपार्टमेंट की अपनी वेबसाइट पर भी यह कंपैरिज़न टूल उपलब्ध है, जो यह कैलकुलेशन कुछ ही सेकंड में कर देता है।
रिजीम चुनते समय ध्यान रखने वाली बातें
- सैलरीड लोग हर साल रिजीम बदल सकते हैं: एम्प्लॉयर को हर फाइनेंशियल साल की शुरुआत में बताना होता है कि आप कौन सा रिजीम चुन रहे हैं।
- बिज़नेस इनकम वालों के लिए नियम अलग हैं: अगर आपकी बिज़नेस या प्रोफेशनल इनकम है, तो रिजीम बदलने के ऑप्शंस सीमित हो सकते हैं — एक बार स्विच करने के बाद वापस जाना मुश्किल हो सकता है। डिटेल के लिए करंट रूल्स ज़रूर चेक करें।
- सिर्फ डिडक्शंस ही नहीं, पूरी पिक्चर देखें: कभी-कभी न्यू रिजीम के लोअर स्लैब्स, ओल्ड रिजीम की डिडक्शंस से मिलने वाले फायदे से ज़्यादा हो सकते हैं, भले ही आपके पास कुछ डिडक्शंस हों।
न्यू टैक्स रिजीम क्यों लाया गया?
न्यू टैक्स रिजीम का मकसद टैक्स सिस्टम को सिंप्लीफाई करना था। पुराने सिस्टम में बहुत सारी डिडक्शंस और एग्ज़ेम्पशंस होने की वजह से लोगों को टैक्स प्लानिंग के लिए हर साल कई तरह के इन्वेस्टमेंट्स करने पड़ते थे — भले ही वो इन्वेस्टमेंट्स उनकी असल फाइनेंशियल ज़रूरतों से मेल ना खाते हों। कई बार लोग सिर्फ टैक्स बचाने के लिए इंश्योरेंस पॉलिसीज़, एफडी, या दूसरे प्रोडक्ट्स खरीद लेते थे जिनका रिटर्न बहुत कम होता था। न्यू रिजीम का आइडिया था कि लोगों को लोअर टैक्स रेट्स दी जाएं, लेकिन उन्हें "टैक्स-सेविंग इन्वेस्टमेंट्स" में पैसा लगाने के लिए मजबूर ना किया जाए — जिससे वो अपने पैसे को अपनी मर्ज़ी से, अपने असली फाइनेंशियल गोल्स के हिसाब से इन्वेस्ट कर सकें।
यह अप्रोच खासकर उन युवा प्रोफेशनल्स के लिए फायदेमंद है जिनके पास अभी होम लोन या बड़ी इंश्योरेंस जैसी कमिटेड डिडक्शंस नहीं हैं, और जो अपनी इनकम को ज़्यादा फ्लेक्सिबिलिटी के साथ मैनेज करना चाहते हैं।
रिजीम स्विच करने की मैकेनिक्स — एम्प्लॉयर को कैसे बताएं
अगर आप सैलरीड हैं, तो आमतौर पर फाइनेंशियल साल की शुरुआत में (अप्रैल के आसपास) आपकी कंपनी आपसे पूछती है कि आप कौन सा टैक्स रिजीम चुनना चाहते हैं, ताकि उसी हिसाब से आपकी मंथली टीडीएस (टैक्स डिडक्टेड पर सोर्स) कैलकुलेट हो। अगर आपने कोई चुनाव नहीं किया, तो बाय डिफॉल्ट न्यू रिजीम अप्लाई हो सकता है (नियम समय-समय पर बदल सकते हैं, इसलिए अपनी कंपनी की एचआर पॉलिसी को कंफर्म ज़रूर करें)।
अगर आप साल के बीच में अपना मन बदलें, तो भी चिंता ना करें — आप अपनी फाइनल इनकम टैक्स रिटर्न (आईटीआर) फाइल करते समय, साल के आखिर में अपना रिजीम फिर से चुन सकते हैं, चाहे आपकी कंपनी ने पूरे साल जिस रिजीम के हिसाब से टीडीएस काटा हो। यानी एम्प्लॉयर को दी गई चॉइस सिर्फ टीडीएस कैलकुलेशन के लिए होती है, फाइनल रिजीम का फैसला आप आईटीआर फाइलिंग के समय ले सकते हैं।
रिजीम सिलेक्शन को लेकर आम गलतफहमियां
- "न्यू रिजीम हमेशा सस्ता है क्योंकि रेट्स कम हैं": सिर्फ रेट्स कम होने का मतलब यह नहीं कि टोटल टैक्स भी कम होगा — अगर आपकी डिडक्शंस बड़ी हैं, तो ओल्ड रिजीम अक्सर सस्ता पड़ता है, भले ही उसकी रेट्स ज़्यादा दिखें।
- "एक बार चुनने के बाद रिजीम बदला नहीं जा सकता": सैलरीड इंडिविजुअल्स के लिए यह गलत है — हर साल फिर से चुनाव किया जा सकता है (बिज़नेस इनकम वालों के लिए नियम अलग हो सकते हैं)।
- "न्यू रिजीम में कोई भी डिडक्शन नहीं मिलती": कुछ बेसिक डिडक्शंस जैसे स्टैंडर्ड डिडक्शन अभी भी उपलब्ध हैं, पूरी तरह ज़ीरो डिडक्शंस नहीं है।
- "मुझे किसी सीए से पूछे बिना खुद फैसला नहीं लेना चाहिए": सिंपल सैलरी स्ट्रक्चर्स के लिए, एक बेसिक कैलकुलेटर या स्प्रेडशीट से खुद कैलकुलेट करना काफी होता है। कॉम्प्लेक्स सिचुएशंस (बिज़नेस इनकम, कई प्रॉपर्टीज़, आदि) के लिए ही प्रोफेशनल सलाह ज़्यादा ज़रूरी होती है।
एक काल्पनिक (समझाने के लिए) उदाहरण — अर्जुन का कन्फ्यूज़न
अर्जुन, एक 26 साल के मार्केटिंग प्रोफेशनल, को समझ नहीं आ रहा था कि कौन सा रिजीम चुनें। उनके पास ना कोई होम लोन था, ना कोई बड़ी इंश्योरेंस पॉलिसी — सिर्फ ईपीएफ का ऑटोमेटिक कंट्रीब्यूशन। जब उन्होंने दोनों रिजीम्स में अपना एक्चुअल टैक्स कैलकुलेट किया (एक सिंपल स्प्रेडशीट बनाकर), तो पाया कि न्यू रिजीम में उनका टैक्स लगभग ₹18,000 कम बन रहा था, सिर्फ इसलिए क्योंकि उनके पास क्लेम करने के लिए बड़ी डिडक्शंस नहीं थीं।
वहीं उनके कलीग राकेश, जिन्होंने हाल ही में होम लोन लिया था और पूरे 80सी का इस्तेमाल कर रहे थे, उनके लिए ओल्ड रिजीम लगभग ₹35,000 सस्ता पड़ा। यह उदाहरण दिखाता है कि "एक रिजीम हर किसी के लिए सही है" — यह सोच गलत है। हर व्यक्ति को अपनी इंडिविजुअल सिचुएशन के हिसाब से कैलकुलेट करना चाहिए।
लाइफ-स्टेज के हिसाब से रिजीम कैसे बदल सकता है
आपकी ज़िंदगी के अलग-अलग पड़ाव पर सही रिजीम भी बदल सकता है, इसलिए इसे एक बार का फैसला ना समझें:
- करियर की शुरुआत (22-27 साल): आमतौर पर कम डिडक्शंस होती हैं (ना होम लोन, ना बड़ा इंश्योरेंस), इसलिए न्यू रिजीम अक्सर बेहतर पड़ता है।
- होम लोन लेने के बाद: इंटरेस्ट और प्रिंसिपल दोनों पर बड़ी डिडक्शंस मिलने लगती हैं, जिससे ओल्ड रिजीम ज़्यादा फायदेमंद हो सकता है।
- बच्चों के जन्म के बाद: ट्यूशन फीस, बढ़ा हुआ इंश्योरेंस, और अन्य फैमिली-रिलेटेड डिडक्शंस ओल्ड रिजीम के पक्ष में जा सकते हैं।
- रिटायरमेंट के करीब: अगर आप अपनी इन्वेस्टमेंट्स को धीरे-धीरे कम कर रहे हैं और होम लोन भी चुका चुके हैं, तो फिर से न्यू रिजीम बेहतर हो सकता है।
इसीलिए हर साल, टैक्स फाइलिंग से पहले, अपनी करंट सिचुएशन के हिसाब से फिर से कैलकुलेट करना सबसे सही अप्रोच है — "पिछले साल जो चुना था वही इस साल भी सही होगा" ऐसा मान लेना एक गलती हो सकती है।

Comments (0)
Comment करने के लिए login करें।
सबसे पहले comment करें!