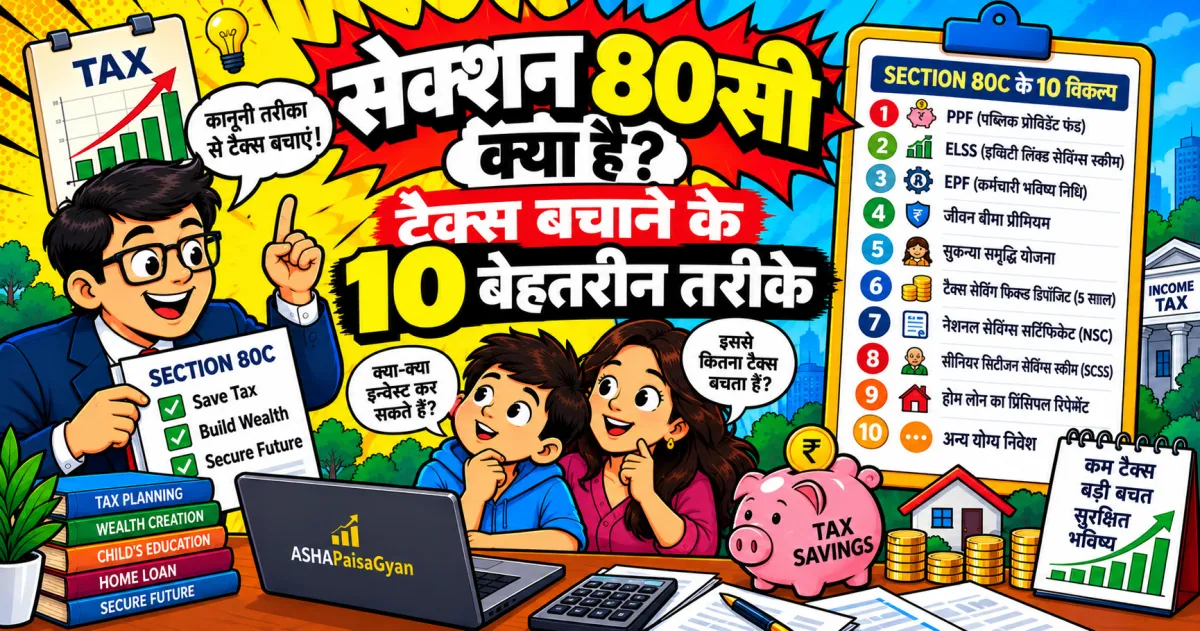
हर साल जनवरी-फरवरी आते ही ऑफिस में एक ही सवाल गूंजने लगता है — "टैक्स सेविंग प्रूफ्स जमा किए क्या?" और ज़्यादातर लोग लास्ट मिनट में कहीं भी पैसा डालकर जैसे-तैसे सेक्शन 80सी की लिमिट पूरी कर देते हैं, बिना यह समझे कि उन्होंने असल में क्या खरीदा। इस आर्टिकल में हम सेक्शन 80सी को पूरी तरह से, आसान भाषा में समझेंगे — क्या है, कितनी बचत होती है, और कौन से ऑप्शंस सबसे बेहतर हैं।
सेक्शन 80सी क्या है?
इनकम टैक्स एक्ट की सेक्शन 80सी आपको अपनी टैक्सेबल इनकम में से ₹1.5 लाख तक की डिडक्शन क्लेम करने की सुविधा देती है, अगर आप उस पैसे को कुछ स्पेसिफिक इन्वेस्टमेंट्स या खर्चों में लगाते हैं। मतलब, अगर आपकी टैक्सेबल इनकम ₹10 लाख है और आपने पूरे ₹1.5 लाख 80सी के तहत इन्वेस्ट किए, तो आपको टैक्स सिर्फ ₹8.5 लाख की इनकम पर कैलकुलेट होगा — जिससे आपको हज़ारों रुपयों की बचत हो सकती है, आपके टैक्स स्लैब के हिसाब से।
ध्यान रहे, यह डिडक्शन सिर्फ ओल्ड टैक्स रिजीम में उपलब्ध है। अगर आपने न्यू टैक्स रिजीम चुना है, तो 80सी का फायदा नहीं मिलता — इसलिए यह जानना ज़रूरी है कि कौन सा रिजीम आपके लिए बेहतर है (इस पर हमारा अलग आर्टिकल भी है)।
सेक्शन 80सी के तहत आने वाले 10 लीगल तरीके
1. एम्प्लॉई प्रोविडेंट फंड (ईपीएफ)
अगर आप सैलरीड हैं, तो आपकी सैलरी से हर महीने ईपीएफ में जो कंट्रीब्यूशन कटता है, वह ऑटोमेटिकली 80सी में काउंट होता है। यह सबसे पैसिव तरीका है — आपको कुछ अलग से करने की ज़रूरत नहीं।
2. पब्लिक प्रोविडेंट फंड (पीपीएफ)
पीपीएफ एक गवर्नमेंट-बैक्ड, बहुत सेफ इन्वेस्टमेंट है जिसमें 15 साल का लॉक-इन होता है। इंटरेस्ट टैक्स-फ्री होता है, और यह ईईई (एग्ज़ेम्प्ट-एग्ज़ेम्प्ट-एग्ज़ेम्प्ट) कैटेगरी में आता है — यानी इन्वेस्टमेंट, इंटरेस्ट, और मैच्योरिटी तीनों पर कोई टैक्स नहीं लगता।
3. ईएलएसएस (इक्विटी लिंक्ड सेविंग्स स्कीम)
ईएलएसएस एक इक्विटी म्यूचुअल फंड है जो 80सी के सभी ऑप्शंस में सबसे कम लॉक-इन पीरियड (सिर्फ 3 साल) रखता है, और लॉन्ग-टर्म में सबसे ज़्यादा रिटर्न की संभावना भी रखता है क्योंकि यह इक्विटी मार्केट से जुड़ा होता है। रिस्क-टेकिंग इन्वेस्टर्स के लिए यह अक्सर सबसे बेहतर ऑप्शन माना जाता है।
4. लाइफ इंश्योरेंस प्रीमियम
टर्म इंश्योरेंस या ट्रेडिशनल लाइफ इंश्योरेंस पॉलिसीज़ का प्रीमियम भी 80सी में काउंट होता है। लेकिन ध्यान रहे, ट्रेडिशनल एंडॉमेंट प्लांस अक्सर कम रिटर्न देती हैं — सिर्फ टैक्स बचाने के लिए इंश्योरेंस पॉलिसी खरीदना एक कॉमन गलती है।
5. नेशनल सेविंग्स सर्टिफिकेट (एनएससी)
एनएससी पोस्ट ऑफिस से मिलने वाला एक फिक्स्ड-इनकम इंस्ट्रूमेंट है, जिसकी 5 साल की मैच्योरिटी होती है। यह उन लोगों के लिए अच्छा है जो गारंटीड, फिक्स्ड रिटर्न चाहते हैं।
6. सुकन्या समृद्धि योजना (एसएसवाई)
अगर आपकी बेटी है, तो एसएसवाई एक बेहतरीन ऑप्शन है — यह पीपीएफ से भी अच्छा इंटरेस्ट रेट देता है और बेटी की एजुकेशन या शादी के लिए एक डेडिकेटेड फंड बनाने में मदद करता है।
7. टैक्स-सेविंग फिक्स्ड डिपॉज़िट्स
बैंक्स में मिलने वाली 5-साल की टैक्स-सेविंग एफडी भी 80सी में काउंट होती है। हालांकि, इस पर मिलने वाला इंटरेस्ट टैक्सेबल होता है, और रिटर्न भी अन्य ऑप्शंस से कम होता है।
8. होम लोन प्रिंसिपल रीपेमेंट
अगर आपने होम लोन लिया है, तो उसकी ईएमआई का प्रिंसिपल हिस्सा (इंटरेस्ट नहीं) 80सी के तहत डिडक्शन के लिए एलिजिबल होता है।
9. बच्चों की ट्यूशन फीस
अपने बच्चों की स्कूल (सिर्फ ट्यूशन फीस, अन्य चार्जेज़ नहीं) के लिए दी गई फीस भी 80सी में काउंट होती है — अधिकतम 2 बच्चों के लिए।
10. नेशनल पेंशन सिस्टम (एनपीएस)
एनपीएस में इन्वेस्टमेंट 80सी के तहत आता है, और इसके अलावा सेक्शन 80सीसीडी(1बी) के तहत ₹50,000 की एक अतिरिक्त डिडक्शन भी मिलती है (80सी की ₹1.5 लाख लिमिट से अलग) — यह इसे रिटायरमेंट प्लानिंग के लिए एक आकर्षक ऑप्शन बनाता है।
कौन सा 80सी ऑप्शन आपके लिए सही है?
यह पूरी तरह आपकी रिस्क टॉलरेंस और फाइनेंशियल गोल्स पर निर्भर करता है:
- हाई रिस्क टॉलरेंस, लॉन्ग-टर्म गोल: ईएलएसएस सबसे बेहतर ऑप्शन है — कम लॉक-इन, हाई ग्रोथ पोटेंशियल।
- लो रिस्क टॉलरेंस, सेफ्टी चाहिए: पीपीएफ या एनपीएस टियर 1 — गवर्नमेंट-बैक्ड, स्थिर रिटर्न्स।
- बेटी के लिए बचत: सुकन्या समृद्धि योजना — बेहतरीन इंटरेस्ट रेट के साथ।
- पहले से होम लोन है: प्रिंसिपल रीपेमेंट अपने आप 80सी में काउंट हो जाता है, अलग से इन्वेस्टमेंट की ज़रूरत कम हो सकती है।
ज़्यादातर एक्सपर्ट्स सलाह देते हैं कि सिर्फ एक ऑप्शन में पूरे ₹1.5 लाख डालने के बजाय, 2-3 ऑप्शंस में डाइवर्सिफाई करें — जैसे ईपीएफ (ऑटोमेटिक) + ईएलएसएस + पीपीएफ का कॉम्बिनेशन।
80सी प्लानिंग को साल भर आसान बनाने के टिप्स
- अपने एचआर या पेरोल टीम से अपनी एग्ज़ैक्ट ईपीएफ कंट्रीब्यूशन की जानकारी लें, ताकि आप जानें कि 80सी की कितनी लिमिट पहले से "ऑटोमेटिकली" भर चुकी है।
- ईएलएसएस एसआईपी को अपनी रेगुलर सैलरी एसआईपी के साथ ही ऑटो-डेबिट पर सेट कर दें, ताकि यह भी एक हैबिट बन जाए।
- हर इन्वेस्टमेंट का प्रूफ (स्टेटमेंट, रिसीट) एक जगह डिजिटली सेव करके रखें, ताकि साल के आखिर में प्रूफ्स जमा करते समय भागदौड़ ना करनी पड़े।
- हर साल एक बार, अपने पिछले साल के 80सी इन्वेस्टमेंट्स की परफॉर्मेंस रिव्यू करें और ज़रूरत पड़ने पर अगले साल के लिए अपनी स्ट्रैटेजी एडजस्ट करें।
80सी से जुड़ी आम गलतियां
- मार्च में लास्ट-मिनट इन्वेस्टिंग: साल के आखिरी महीने में जल्दबाज़ी में कोई भी प्रोडक्ट खरीद लेना, बिना उसे प्रॉपरली रिसर्च किए।
- सिर्फ टैक्स बचाने के लिए इंश्योरेंस खरीदना: इंश्योरेंस और इन्वेस्टमेंट को मिलाना अक्सर दोनों में से किसी में भी अच्छा रिटर्न नहीं देता — इन्हें अलग रखना बेहतर है।
- ईपीएफ को भूल जाना: कई लोग ईपीएफ को काउंट किए बिना अलग से पूरे ₹1.5 लाख की नई इन्वेस्टमेंट कर लेते हैं, जो ज़रूरी नहीं था।
- लॉक-इन पीरियड को नज़रअंदाज़ करना: पीपीएफ का 15 साल लॉक-इन है — अगर आपको पैसे की ज़रूरत जल्दी पड़ सकती है, तो यह सही चॉइस नहीं है।
80सी से आपको कितना टैक्स बचता है — एक डिटेल्ड कैलकुलेशन
यह समझने के लिए कि 80सी असल में कितना फायदा देता है, चलिए एक उदाहरण देखते हैं। मान लीजिए आपकी टैक्सेबल इनकम ₹10 लाख है और आप 30% टैक्स स्लैब में आते हैं। अगर आप पूरे ₹1.5 लाख 80सी के तहत इन्वेस्ट करते हैं, तो आपकी टैक्सेबल इनकम घटकर ₹8.5 लाख हो जाएगी। इसका मतलब है कि आप ₹1.5 लाख पर लगने वाला 30% टैक्स (यानी ₹45,000) प्लस एप्लिकेबल सेस बचा लेते हैं। अगर आप 20% स्लैब में हैं, तो बचत ₹30,000 होगी, और 5% स्लैब में ₹7,500।
यहाँ एक ज़रूरी बात समझनी चाहिए — 80सी "पैसा वापस नहीं देता", यह सिर्फ आपकी टैक्सेबल इनकम को कम करता है। इसलिए जितना ज़्यादा आपका टैक्स स्लैब, उतना ज़्यादा फायदा 80सी से मिलता है। इसीलिए हायर इनकम वालों के लिए 80सी को पूरी तरह यूज़ करना खास तौर पर फायदेमंद होता है।
80सी के अलावा और कौन-कौन सी टैक्स सेविंग सेक्शंस हैं?
सिर्फ 80सी ही टैक्स बचाने का एकमात्र तरीका नहीं है। ओल्ड टैक्स रिजीम में कई और सेक्शंस भी उपलब्ध हैं जिनका इस्तेमाल 80सी के साथ मिलाकर किया जा सकता है:
- सेक्शन 80डी: हेल्थ इंश्योरेंस प्रीमियम पर ₹25,000 तक (खुद और फैमिली के लिए) और पेरेंट्स के लिए अतिरिक्त ₹25,000-50,000 (उम्र के हिसाब से) की डिडक्शन।
- सेक्शन 24(बी): होम लोन के इंटरेस्ट पेमेंट पर ₹2 लाख तक की डिडक्शन (सेल्फ-ऑक्युपाइड प्रॉपर्टी के लिए)।
- सेक्शन 80सीसीडी(1बी): एनपीएस में अतिरिक्त ₹50,000 की इन्वेस्टमेंट पर डिडक्शन, जो 80सी की लिमिट से अलग है।
- सेक्शन 80टीटीए/80टीटीबी: सेविंग्स अकाउंट इंटरेस्ट पर ₹10,000 (जनरल) या ₹50,000 (सीनियर सिटीज़न्स) तक की डिडक्शन।
- एचआरए एग्ज़ेम्पशन: अगर आप रेंट पर रहते हैं और आपकी सैलरी में एचआरए कॉम्पोनेंट है, तो यह भी एक बड़ी टैक्स-सेविंग अपॉर्च्युनिटी है, हालांकि यह 80सी का हिस्सा नहीं है।
इन सभी सेक्शंस को मिलाकर, एक वेल-प्लांड व्यक्ति सिर्फ 80सी के ₹1.5 लाख से कहीं ज़्यादा — लाखों रुपयों तक — की टैक्सेबल इनकम कम कर सकता है, पूरी तरह लीगल तरीके से।
साल की शुरुआत से ही टैक्स प्लानिंग क्यों बेहतर है
मार्च में जल्दबाज़ी में इन्वेस्टमेंट करने के बजाय, अगर आप अप्रैल से ही अपना 80सी प्लानिंग शुरू कर दें, तो कई फायदे मिलते हैं। पहला, आप एसआईपी के ज़रिए ईएलएसएस में पूरे साल छोटे-छोटे अमाउंट्स इन्वेस्ट कर सकते हैं, जिससे रुपी कॉस्ट एवरेजिंग का फायदा मिलता है — ना कि मार्च में एक साथ बड़ी रकम मार्केट की किसी भी लेवल पर इन्वेस्ट करनी पड़े। दूसरा, आपको बेहतर रिसर्च करने और सही प्रोडक्ट्स चुनने के लिए पूरा साल मिलता है, ना कि सिर्फ कुछ हफ्ते। तीसरा, आपकी मंथली कैश फ्लो पर भी कम बोझ पड़ता है क्योंकि पूरा ₹1.5 लाख एक बार में निकालने के बजाय यह 12 महीनों में बंट जाता है।
फ्रीलांसर्स और बिज़नेस ओनर्स के लिए 80सी
80सी सिर्फ सैलरीड लोगों तक सीमित नहीं है — फ्रीलांसर्स, बिज़नेस ओनर्स, और सेल्फ-एम्प्लॉइड लोग भी इसका पूरा फायदा उठा सकते हैं। चूंकि इनके पास ईपीएफ जैसा ऑटोमेटिक कंट्रीब्यूशन नहीं होता, इसलिए इन्हें ज़्यादा प्रोएक्टिवली पीपीएफ, ईएलएसएस, या एनपीएस जैसे ऑप्शंस में खुद से इन्वेस्ट करना पड़ता है। एक अच्छी स्ट्रैटेजी यह है कि हर महीने इनकम का एक फिक्स्ड हिस्सा (जैसे 10-12%) ऑटोमेटिकली इन टैक्स-सेविंग इन्वेस्टमेंट्स में डाला जाए, ताकि साल के आखिर में एक साथ बड़ी रकम का इंतज़ाम ना करना पड़े।
एक काल्पनिक (समझाने के लिए) उदाहरण — मीरा की टैक्स प्लानिंग
मीरा की सालाना टैक्सेबल इनकम ₹9 लाख थी। पहले साल उन्होंने मार्च में जल्दबाज़ी में एक ट्रेडिशनल इंश्योरेंस पॉलिसी खरीदकर पूरे ₹1.5 लाख की डिडक्शन ली, लेकिन उस पॉलिसी का रिटर्न सिर्फ 4-5% सालाना था। अगले साल उन्होंने पहले से प्लान किया — अपने ईपीएफ कंट्रीब्यूशन (₹60,000 सालाना) को काउंट किया, बाकी ₹90,000 को ईएलएसएस में एसआईपी के ज़रिए फैलाकर इन्वेस्ट किया। इससे उन्हें ना सिर्फ वही ₹1.5 लाख की टैक्स डिडक्शन मिली, बल्कि उनका पैसा भी इक्विटी मार्केट में बेहतर ग्रोथ की तरफ काम करने लगा, जबकि पुरानी इंश्योरेंस पॉलिसी का पैसा बहुत धीमी गति से बढ़ रहा था।

Comments (0)
Comment करने के लिए login करें।
सबसे पहले comment करें!