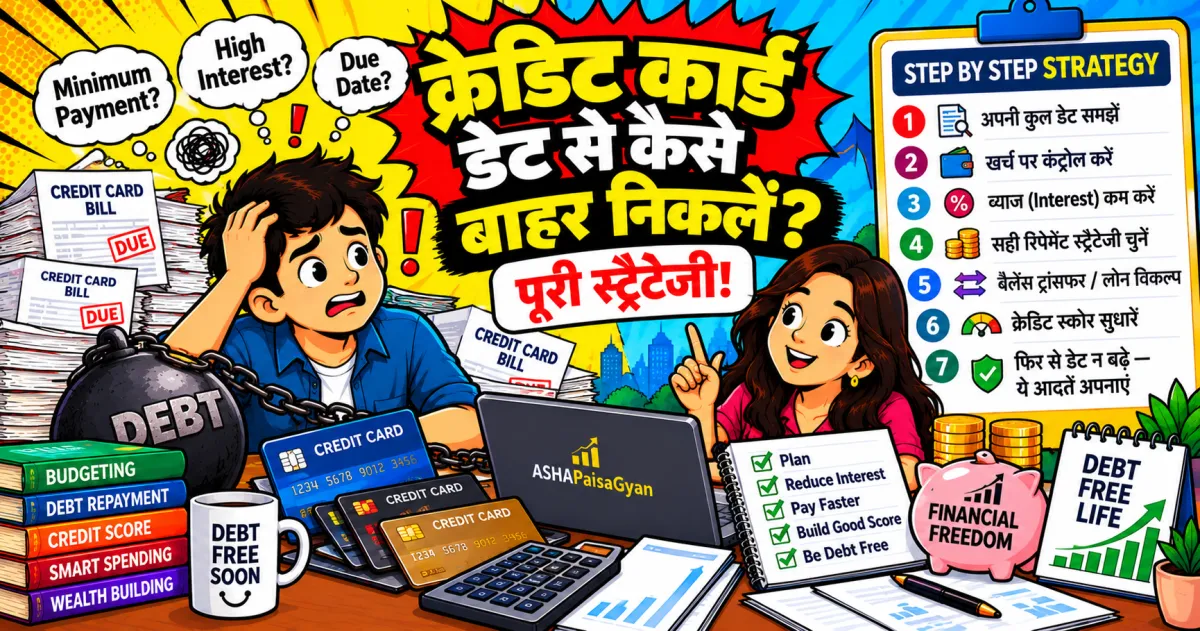
क्रेडिट कार्ड डेट भारत में तेज़ी से बढ़ती हुई एक समस्या है। शुरुआत में यह "सिर्फ मिनिमम ड्यू पे कर देता हूं" जैसा लगता है, लेकिन धीरे-धीरे यह एक ऐसे चक्र में बदल जाता है जिससे बाहर निकलना मुश्किल हो जाता है — क्योंकि क्रेडिट कार्ड पर इंटरेस्ट रेट्स आमतौर पर 30-46% सालाना तक होती हैं, जो किसी भी दूसरे लोन से कहीं ज़्यादा है। इस आर्टिकल में हम प्रैक्टिकल, स्टेप-बाय-स्टेप तरीके देखेंगे जिनसे आप क्रेडिट कार्ड डेट से बाहर निकल सकते हैं और भविष्य में इससे बच सकते हैं।
क्रेडिट कार्ड डेट इतनी खतरनाक क्यों है?
क्रेडिट कार्ड डेट की सबसे बड़ी समस्या है उसकी कंपाउंडिंग नेचर। अगर आप सिर्फ मिनिमम ड्यू पे करते हैं (जो आमतौर पर टोटल आउटस्टैंडिंग का 5% होता है), तो बाकी अमाउंट पर अगले महीने भी भारी इंटरेस्ट लगता रहता है। उदाहरण के लिए, अगर आपका आउटस्टैंडिंग ₹50,000 है और आप सिर्फ मिनिमम ड्यू पे करते रहें, तो पूरा अमाउंट चुकाने में सालों लग सकते हैं, और आप इंटरेस्ट के रूप में ओरिजिनल अमाउंट से भी ज़्यादा पे कर सकते हैं।
इसके अलावा, अगर आप ड्यू डेट पर पूरा पेमेंट नहीं करते, तो आपका क्रेडिट स्कोर भी गिरना शुरू हो जाता है, जो भविष्य में होम लोन या किसी और ज़रूरी लोन को मुश्किल बना सकता है।
डेट ट्रैप में फंसने की सबसे आम वजहें
ज़्यादातर लोग जानबूझकर डेट में नहीं फंसते — यह धीरे-धीरे, छोटी-छोटी आदतों से शुरू होता है। कुछ सबसे कॉमन कारण हैं: ईएमआई पर सामान खरीदने की आदत (जिससे हर महीने की कमिटेड पेमेंट्स बढ़ती जाती हैं), लाइफस्टाइल इन्फ्लेशन (सैलरी बढ़ने के साथ खर्च भी उसी अनुपात में बढ़ जाना), बिना ज़रूरत के इंपल्स शॉपिंग (खासकर ऑनलाइन सेल्स के दौरान), और किसी इमरजेंसी के लिए तैयार ना होना (जिससे इमरजेंसी में क्रेडिट कार्ड ही एकमात्र सहारा बन जाता है)। इन पैटर्न्स को पहचानना ही पहला कदम है बदलाव की तरफ, क्योंकि जब तक आप उस मूल आदत को नहीं बदलते जिसने डेट पैदा किया, तब तक डेट क्लियर करने के बाद भी उसमें दोबारा फंसने का खतरा बना रहता है।
क्रेडिट कार्ड डेट से बाहर निकलने के स्टेप-बाय-स्टेप तरीके
स्टेप 1: पूरी स्थिति को साफ-साफ समझें
सबसे पहले अपने सारे क्रेडिट कार्ड्स की टोटल आउटस्टैंडिंग अमाउंट, इंटरेस्ट रेट, और मिनिमम ड्यू लिख लें। बहुत बार लोग सिर्फ एक कार्ड पर फोकस करते हैं जबकि उनके 2-3 अलग कार्ड्स में डेट फैला होता है। पूरी पिक्चर देखे बिना सही स्ट्रैटेजी नहीं बनाई जा सकती।
स्टेप 2: नया खर्च रोकें
जब तक आप अपना एक्ज़िस्टिंग डेट क्लियर नहीं कर लेते, नए खर्चों के लिए क्रेडिट कार्ड का इस्तेमाल बंद कर दें। हो सके तो कार्ड को टेम्पररिली फ्रीज़ कर दें या घर पर कहीं रख दें ताकि इंपल्स स्पेंडिंग ना हो।
स्टेप 3: डेट रीपेमेंट स्ट्रैटेजी चुनें
दो पॉपुलर स्ट्रैटेजीज़ हैं:
- अवलांच मेथड: सबसे पहले उस कार्ड को पे करें जिसका इंटरेस्ट रेट सबसे ज़्यादा है, बाकी कार्ड्स पर सिर्फ मिनिमम ड्यू पे करते रहें। यह तरीका मैथमेटिकली सबसे ज़्यादा पैसा बचाता है।
- स्नोबॉल मेथड: सबसे पहले सबसे छोटे आउटस्टैंडिंग अमाउंट वाले कार्ड को पूरा क्लियर करें, फिर अगले पर जाएं। यह तरीका साइकोलॉजिकली मोटिवेटिंग होता है क्योंकि आपको जल्दी-जल्दी "विन्स" मिलते रहते हैं।
दोनों में से कोई भी तरीका काम करता है — जो आपको ज़्यादा सस्टेनेबल लगे, वही चुनें।
स्टेप 4: बैलेंस ट्रांसफर या पर्सनल लोन पर विचार करें
अगर आपका क्रेडिट कार्ड डेट बहुत बड़ा है, तो एक पर्सनल लोन लेकर उससे क्रेडिट कार्ड डेट क्लियर करना फायदेमंद हो सकता है, क्योंकि पर्सनल लोन की इंटरेस्ट रेट (आमतौर पर 10-18%) क्रेडिट कार्ड की रेट (30-46%) से काफी कम होती है। कई बैंक्स क्रेडिट कार्ड डेट को दूसरे कार्ड पर "बैलेंस ट्रांसफर" करने की सुविधा भी देते हैं, अक्सर कुछ महीनों के लिए कम या ज़ीरो इंटरेस्ट के साथ — लेकिन इसकी टर्म्स ध्यान से पढ़ें।
स्टेप 5: एक रियलिस्टिक बजट बनाएं
अपनी मंथली इनकम में से एक फिक्स्ड अमाउंट डेट रीपेमेंट के लिए अलग रखें। हमारे 50-30-20 बजट कैलकुलेटर का इस्तेमाल करके देखें कि आप अपनी इनकम को कैसे बेहतर तरीके से अलोकेट कर सकते हैं ताकि डेट रीपेमेंट के लिए ज़्यादा पैसा बचे।
स्टेप 6: एक्स्ट्रा इनकम सोर्सेज़ ढूंढें
अगर संभव हो, तो कुछ समय के लिए एक साइड इनकम या फ्रीलांस वर्क शुरू करें, और उस एक्स्ट्रा पैसे को सीधे डेट रीपेमेंट में लगाएं। इससे आप अपने डेट-फ्री होने के टाइम को काफी कम कर सकते हैं।
क्रेडिट कार्ड का सही इस्तेमाल कैसे करें
- हर महीने पूरा बिल पे करें, सिर्फ मिनिमम ड्यू नहीं: अगर आप हर महीने पूरा आउटस्टैंडिंग क्लियर करते हैं, तो आपको कभी कोई इंटरेस्ट नहीं देना पड़ता।
- क्रेडिट यूटिलाइज़ेशन 30% से कम रखें: अगर आपकी क्रेडिट लिमिट ₹1 लाख है, तो कोशिश करें कि किसी भी समय आउटस्टैंडिंग ₹30,000 से ज़्यादा ना हो — इससे क्रेडिट स्कोर भी अच्छा रहता है।
- ड्यू डेट से पहले पेमेंट करें: ऑटो-डेबिट या रिमाइंडर सेट करें ताकि कभी भी ड्यू डेट मिस ना हो।
- कितने कार्ड्स रखने हैं, सोच-समझकर डिसाइड करें: बहुत सारे कार्ड्स रखने से ट्रैक करना मुश्किल हो जाता है और गलती की संभावना बढ़ जाती है।
इंटरेस्ट कैसे कैलकुलेट होता है — एक डिटेल्ड उदाहरण
बहुत से लोगों को यह नहीं पता होता कि क्रेडिट कार्ड इंटरेस्ट असल में कैसे कैलकुलेट होता है, और यही वजह है कि वे इसे हल्के में ले लेते हैं। मान लीजिए आपका आउटस्टैंडिंग ₹50,000 है और इंटरेस्ट रेट 3.5% प्रति महीना (यानी लगभग 42% सालाना) है। अगर आप सिर्फ 5% यानी ₹2,500 मिनिमम ड्यू पे करते हैं, तो बाकी ₹47,500 पर अगले महीने फिर से 3.5% इंटरेस्ट लगेगा — यानी लगभग ₹1,662 का एक्स्ट्रा चार्ज। यह सिलसिला हर महीने चलता रहता है, और चूंकि इंटरेस्ट पूरे आउटस्टैंडिंग अमाउंट पर लगता है (ना कि सिर्फ बचे हुए प्रिंसिपल पर), यह बहुत तेज़ी से बढ़ता है।
इसके अलावा, एक ज़रूरी बात यह भी समझनी चाहिए — अगर आपने अपना पिछला बिल पूरा पे नहीं किया, तो अगली खरीदारी पर भी वह "इंटरेस्ट-फ्री पीरियड" (जो आमतौर पर 45-50 दिन का होता है) खत्म हो जाता है, और नई खरीदारी पर भी दिन 1 से ही इंटरेस्ट लगना शुरू हो जाता है। यही वजह है कि एक बार पार्शियल पेमेंट करने के बाद डेट इतनी तेज़ी से बढ़ने लगता है।
क्या आप डेट ट्रबल में हैं? — वॉर्निंग साइंस
कई बार लोगों को पता ही नहीं चलता कि वे डेट ट्रैप में फंसते जा रहे हैं, जब तक स्थिति काफी गंभीर ना हो जाए। कुछ वॉर्निंग साइंस जिन पर ध्यान देना चाहिए:
- आप लगातार कई महीनों से सिर्फ मिनिमम ड्यू पे कर रहे हैं
- आप एक कार्ड का बिल पे करने के लिए दूसरे कार्ड से कैश विड्रॉ या खर्च कर रहे हैं
- आपकी टोटल मंथली ईएमआई/डेट पेमेंट्स आपकी इनकम के 50% से ज़्यादा हो गई हैं
- आप अपने क्रेडिट कार्ड स्टेटमेंट खोलने से भी डरने लगे हैं
- आपने अपनी इमरजेंसी फंड या इन्वेस्टमेंट्स को डेट चुकाने के लिए तोड़ना शुरू कर दिया है
अगर इनमें से दो या ज़्यादा बातें आप पर लागू होती हैं, तो यह समय है कि आप एक स्ट्रक्चर्ड डेट रीपेमेंट प्लान बनाना शुरू करें, ताकि स्थिति और बिगड़ने से पहले कंट्रोल में आ जाए।
अपने बैंक से नेगोशिएट करना — एक अंडरयूज़्ड ऑप्शन
बहुत कम लोग जानते हैं कि अगर आप अपने बैंक से सीधे बात करें, तो कई बार वे आपकी मदद करने को तैयार हो जाते हैं — खासकर अगर आपका पुराना पेमेंट हिस्ट्री ठीक रहा हो। आप निम्न चीज़ों के लिए रिक्वेस्ट कर सकते हैं:
- इंटरेस्ट रेट कम करना: कुछ बैंक्स लॉयल कस्टमर्स के लिए थोड़ी कम रेट पर राज़ी हो जाते हैं।
- ईएमआई कन्वर्ज़न: बड़ा आउटस्टैंडिंग अमाउंट कई बैंक्स आपके लिए फिक्स्ड ईएमआई में कन्वर्ट कर देते हैं, जिससे इंटरेस्ट रेट क्रेडिट कार्ड की तुलना में कम हो जाती है।
- पेमेंट प्लान रीस्ट्रक्चरिंग: अगर आप जेन्युइनली मुश्किल स्थिति में हैं, तो बैंक एक एक्सटेंडेड पेमेंट प्लान भी ऑफर कर सकता है।
इस बातचीत से हिचकिचाएं नहीं — बैंक्स भी चाहते हैं कि आप डिफॉल्ट ना करें, इसलिए वे अक्सर रीज़नेबल सॉल्यूशंस के लिए तैयार रहते हैं।
एक काल्पनिक (समझाने के लिए) उदाहरण — संजय की डेट-फ्री जर्नी
संजय के पास 3 अलग-अलग क्रेडिट कार्ड्स थे, जिनका टोटल आउटस्टैंडिंग लगभग ₹2.5 लाख हो गया था। शुरुआत में वो सिर्फ हर कार्ड पर मिनिमम ड्यू पे कर रहे थे, जिससे डेट लगातार बढ़ता जा रहा था। जब उन्होंने कैलकुलेट किया कि इस तरीके से पूरा डेट क्लियर करने में उन्हें 8-9 साल लग सकते हैं और वो इंटरेस्ट में ही ₹3 लाख से ज़्यादा पे कर देंगे, तो उन्होंने अपनी स्ट्रैटेजी बदली।
उन्होंने एक पर्सनल लोन लिया (12% इंटरेस्ट रेट पर) जिससे उन्होंने सारे क्रेडिट कार्ड्स का आउटस्टैंडिंग क्लियर कर दिया। फिर उन्होंने पर्सनल लोन की फिक्स्ड ईएमआई पर फोकस किया, साथ ही कुछ महीनों के लिए फ्रीलांस काम भी शुरू किया जिससे एक्स्ट्रा पैसे से प्रीपेमेंट करते रहे। 2.5 साल के अंदर संजय पूरी तरह डेट-फ्री हो गए — जो पुरानी स्ट्रैटेजी से 6+ साल जल्दी था, और उन्होंने लाखों रुपये इंटरेस्ट में बचाए।
क्रेडिट कार्ड डेट को लेकर आम गलतफहमियां
- "सिर्फ मिनिमम ड्यू पे करना सेफ है": यह सबसे बड़ी गलतफहमी है। मिनिमम ड्यू पे करते रहने से आप टेक्निकली "डिफॉल्ट" नहीं होते, लेकिन बाकी अमाउंट पर भारी इंटरेस्ट लगता रहता है।
- "एक नया कार्ड लेकर पुराने का डेट चुका देता हूं तो सब ठीक है": यह सिर्फ प्रॉब्लम को आगे धकेलता है, सॉल्व नहीं करता — जब तक आप नए खर्च ना रोकें।
- "क्रेडिट कार्ड कैंसिल कर देने से मेरा डेट खत्म हो जाएगा": कार्ड कैंसिल करने से एक्ज़िस्टिंग आउटस्टैंडिंग अमाउंट खत्म नहीं होता, आपको फिर भी पे करना पड़ता है।

Comments (0)
Comment करने के लिए login करें।
सबसे पहले comment करें!