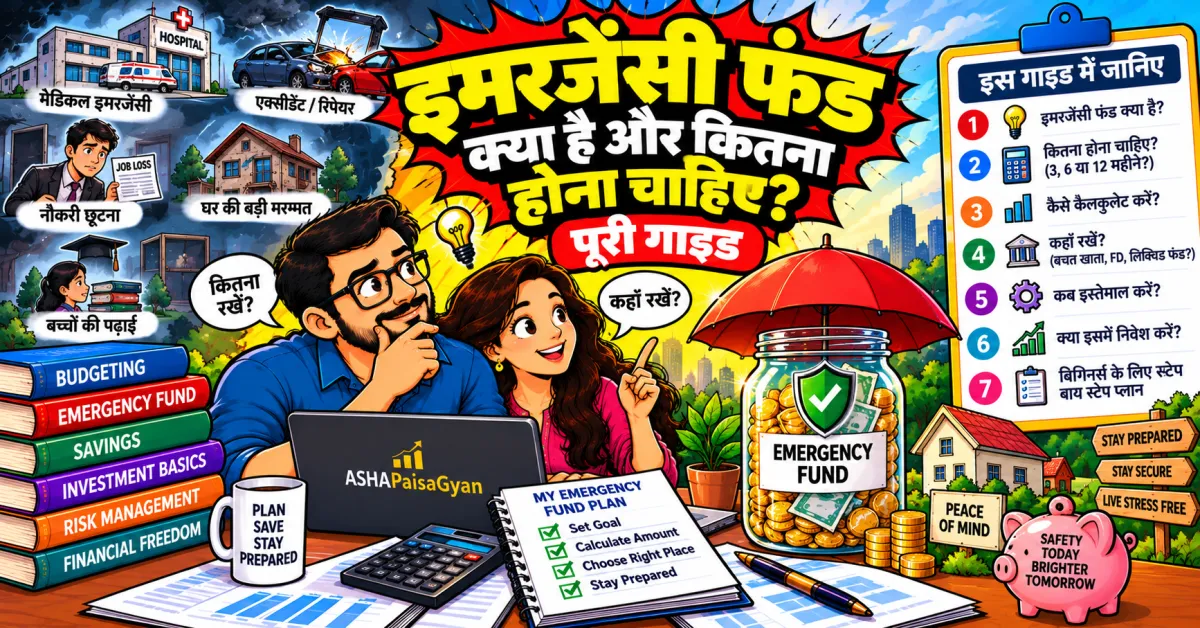
अचानक जॉब चली जाए, मेडिकल इमरजेंसी आ जाए, या कार रिपेयर के लिए बड़ी रकम चाहिए हो — ज़िंदगी में ऐसे मोमेंट्स कभी भी आ सकते हैं। सवाल यह नहीं है कि "अगर" ऐसा हुआ तो क्या होगा, सवाल यह है कि "जब" ऐसा होगा, तब आप कितने तैयार हैं। यही तैयारी कहलाती है इमरजेंसी फंड — पर्सनल फाइनेंस का वो फाउंडेशन जिसके बिना बाकी सारी फाइनेंशियल प्लानिंग अधूरी है।
इस आर्टिकल में हम डिटेल से समझेंगे कि इमरजेंसी फंड क्या है, कितना होना चाहिए, इसे कहाँ रखना चाहिए, और कैसे शुरुआत से इसे बनाया जाए।
इमरजेंसी फंड क्या है?
इमरजेंसी फंड वह पैसा है जो आप सिर्फ जेन्युइन इमरजेंसी के लिए अलग रखते हैं — ना कि शादी के लिए, ना वेकेशन के लिए, ना नई गैजेट खरीदने के लिए। इसका इस्तेमाल सिर्फ तब होता है जब कोई अनएक्सपेक्टेड, अनअवॉइडेबल खर्च आ जाए, जैसे:
- अचानक जॉब लॉस या सैलरी में लंबी देरी
- मेडिकल इमरजेंसी — खुद की या फैमिली मेंबर की
- घर या गाड़ी की ज़रूरी रिपेयर
- फैमिली में कोई अचानक ज़रूरत, जैसे किसी करीबी की मदद करना
इमरजेंसी फंड का मकसद यह है कि जब ऐसी स्थिति आए, तो आपको ना तो हाई-इंटरेस्ट पर्सनल लोन लेना पड़े, ना क्रेडिट कार्ड डेट में फंसना पड़े, और ना ही अपने लॉन्ग-टर्म इन्वेस्टमेंट्स (जैसे म्यूचुअल फंड्स या रिटायरमेंट सेविंग्स) को बीच में तोड़ना पड़े।
इमरजेंसी फंड कितना होना चाहिए?
स्टैंडर्ड एडवाइस है कि आपका इमरजेंसी फंड आपके 3 से 6 महीने के मासिक खर्चों जितना होना चाहिए। यानी अगर आपका मंथली खर्च ₹40,000 है, तो आपका इमरजेंसी फंड ₹1.2 लाख से ₹2.4 लाख के बीच होना चाहिए। लेकिन यह एग्ज़ैक्ट नंबर हर किसी के लिए अलग होता है, और कुछ फैक्टर्स इसे डिसाइड करते हैं:
- जॉब की स्टेबिलिटी: अगर आप एक स्टेबल गवर्नमेंट जॉब में हैं, तो 3 महीने काफी हो सकते हैं। लेकिन अगर आप फ्रीलांसर हैं, सेल्स-कमीशन बेस्ड जॉब में हैं, या स्टार्टअप में काम करते हैं जहाँ लेऑफ्स का रिस्क ज़्यादा है, तो 9-12 महीने का फंड रखना बेहतर है।
- फैमिली की ज़िम्मेदारियां: अगर आप अकेले कमाने वाले हैं और आप पर पेरेंट्स, स्पाउस, या बच्चों की फाइनेंशियल रिस्पॉन्सिबिलिटी है, तो बड़ा फंड रखना समझदारी है।
- हेल्थ की स्थिति: अगर आपको या फैमिली में किसी को कोई ऑनगोइंग हेल्थ कंडीशन है, तो मेडिकल इमरजेंसी की संभावना ज़्यादा रहती है — इसीलिए फंड भी बड़ा होना चाहिए।
- एक्ज़िस्टिंग इंश्योरेंस कवरेज: अगर आपके पास अच्छा हेल्थ इंश्योरेंस है, तो मेडिकल इमरजेंसी का फाइनेंशियल इंपैक्ट कम हो जाता है, जिससे फंड की ज़रूरत थोड़ी कम हो सकती है।
अपनी एग्ज़ैक्ट ज़रूरत जानने के लिए आप हमारे इमरजेंसी फंड कैलकुलेटर का इस्तेमाल कर सकते हैं — अपने मंथली खर्च डालें और तुरंत देखें कि आपको कितना फंड बनाना चाहिए।
इमरजेंसी फंड कहाँ रखें?
इमरजेंसी फंड का पूरा मकसद है कि ज़रूरत पड़ने पर पैसा तुरंत मिल जाए — इसलिए इसे कहीं भी ऐसी जगह नहीं रखना चाहिए जहाँ से निकालना मुश्किल हो या वैल्यू घट जाए। सही ऑप्शंस हैं:
- हाई-इंटरेस्ट सेविंग्स अकाउंट: अधिकतर बैंक्स अब 6-7% तक ब्याज देने वाले सेविंग्स अकाउंट्स ऑफर करते हैं। पैसा इंस्टेंटली अवेलेबल रहता है।
- लिक्विड म्यूचुअल फंड्स: यह थोड़ा बेहतर रिटर्न देते हैं (आमतौर पर सेविंग्स अकाउंट से ज़्यादा) और 1-2 दिन में रिडीम हो जाते हैं।
- फिक्स्ड डिपॉज़िट्स (एफडी) के साथ प्रीमैच्योर विड्रॉल: कुछ एफडी प्रीमैच्योर विड्रॉल की सुविधा देती हैं, हालांकि पेनल्टी लग सकती है।
जो चीज़ें इमरजेंसी फंड के लिए बिल्कुल सही नहीं हैं: स्टॉक्स, इक्विटी म्यूचुअल फंड्स, रियल एस्टेट, या कोई भी ऐसा इन्वेस्टमेंट जिसकी वैल्यू ऊपर-नीचे होती रहती है, या जिसे बेचने में समय लगता है। इमरजेंसी फंड का काम रिटर्न्स देना नहीं, बल्कि सेफ्टी और लिक्विडिटी देना है।
इमरजेंसी फंड बनाने के प्रैक्टिकल स्टेप्स
स्टेप 1: एक छोटा टारगेट रखें
पूरे 6 महीने का फंड एक साथ बनाना डरावना लग सकता है। पहले सिर्फ ₹10,000-20,000 का "स्टार्टर इमरजेंसी फंड" बनाने का टारगेट रखें — यह छोटी इमरजेंसी के लिए काफी होता है और आपको मोमेंटम देता है।
स्टेप 2: एक अलग अकाउंट बनाएं
इमरजेंसी फंड को अपने रेगुलर सेविंग्स अकाउंट से अलग रखें ताकि आप इसे एक्सीडेंटली खर्च ना करें। कई लोग एक अलग बैंक में अकाउंट खोलते हैं ताकि पैसा "आँखों से दूर" रहे।
स्टेप 3: ऑटोमेट करें
हर महीने सैलरी आते ही एक फिक्स्ड अमाउंट ऑटोमेटिकली इस फंड में ट्रांसफर होने के लिए सेट कर दें — चाहे वो ₹2,000 हो या ₹10,000। कंसिस्टेंसी, अमाउंट से ज़्यादा इंपोर्टेंट है।
स्टेप 4: बोनस और एक्स्ट्रा इनकम का इस्तेमाल करें
दिवाली बोनस, टैक्स रिफंड, या कोई भी अनएक्सपेक्टेड इनकम का एक बड़ा हिस्सा सीधा इमरजेंसी फंड में डालें। इससे फंड तेज़ी से बढ़ता है बिना आपकी मंथली बजट पर असर डाले।
स्टेप 5: एक बार भर जाए तो छोड़ दें, बढ़ाते रहें
एक बार जब आपका इमरजेंसी फंड अपने टारगेट तक पहुंच जाए, तो उसके बाद अपनी सेविंग्स को दूसरे गोल्स — जैसे एसआईपी इन्वेस्टिंग या रिटायरमेंट प्लानिंग — की तरफ रीडायरेक्ट करें। लेकिन जैसे-जैसे आपके मंथली खर्च बढ़ते हैं (इन्फ्लेशन या लाइफस्टाइल अपग्रेड की वजह से), अपने इमरजेंसी फंड के टारगेट को भी हर साल एक बार रिव्यू करके बढ़ाते रहें।
इमरजेंसी फंड को लेकर आम गलतफहमियां
- "मेरे पास क्रेडिट कार्ड है, इसलिए इमरजेंसी फंड की ज़रूरत नहीं": क्रेडिट कार्ड डेट पर 30-40% तक एनुअल इंटरेस्ट लगता है। इमरजेंसी में इसका सहारा लेना आपको एक नए, महंगे कर्ज़ में डाल सकता है।
- "इमरजेंसी फंड में पैसा आइडल पड़ा रहता है, बेहतर है इक्विटी में लगाऊं": इक्विटी मार्केट ऊपर-नीचे होता रहता है। अगर इमरजेंसी ठीक उसी समय आए जब मार्केट गिरा हो, तो आपको नुकसान में पैसा निकालना पड़ेगा।
- "मेरे पेरेंट्स/फैमिली मदद कर देंगे": फैमिली सपोर्ट अच्छी बात है, लेकिन अपनी फाइनेंशियल इंडिपेंडेंस के लिए खुद का फंड होना ज़रूरी है — यह ना सिर्फ प्रैक्टिकल है, बल्कि मेंटल पीस भी देता है।
एक काल्पनिक (समझाने के लिए) उदाहरण — प्रिया की कहानी
प्रिया एक मार्केटिंग प्रोफेशनल हैं जो दिल्ली में काम करती थीं। 2023 में उनकी कंपनी में अचानक लेऑफ्स हुए और उनकी नौकरी चली गई। नई नौकरी ढूंढने में उन्हें लगभग 4 महीने लगे। इस दौरान उनका रेंट, ग्रोसरीज़, और अन्य ज़रूरी खर्च चलते रहे।
अच्छी बात यह थी कि प्रिया ने डेढ़ साल पहले से हर महीने ₹8,000 अपने इमरजेंसी फंड में डालना शुरू कर दिया था, जो अब बढ़कर लगभग ₹1.5 लाख हो चुका था। इस फंड की वजह से उन्हें ना तो कोई लोन लेना पड़ा, ना पेरेंट्स से पैसे मांगने पड़े, ना ही अपने एसआईपी इन्वेस्टमेंट्स बीच में तोड़ने पड़े। जब नई जॉब मिली, तो उन्होंने अगले कुछ महीनों में फंड को फिर से भर दिया।
अगर प्रिया के पास यह फंड नहीं होता, तो उन्हें शायद हाई-इंटरेस्ट पर्सनल लोन लेना पड़ता या अपनी इन्वेस्टमेंट्स को नुकसान में बेचना पड़ता — दोनों ही स्थितियां उनकी लॉन्ग-टर्म फाइनेंशियल हेल्थ को पीछे धकेल देतीं।
इमरजेंसी फंड बनाते समय होने वाली आम गलतियां
- बहुत बड़ा टारगेट रखकर शुरू करना: अगर आप शुरुआत में ही ₹3 लाख का टारगेट रख लेंगे, तो यह इतना बड़ा लगेगा कि शुरू करना ही मुश्किल हो जाएगा। छोटे माइलस्टोन्स (₹10,000, फिर ₹50,000, फिर 3 महीने का खर्च) में तोड़ना ज़्यादा प्रैक्टिकल है।
- फंड को गलत जगह इन्वेस्ट करना: कुछ लोग इमरजेंसी फंड को भी इक्विटी म्यूचुअल फंड्स में लगा देते हैं ताकि "पैसा बढ़ता रहे"। लेकिन जैसा ऊपर बताया, इमरजेंसी फंड का मकसद ग्रोथ नहीं, सेफ्टी है।
- छोटी-छोटी चीज़ों के लिए इस्तेमाल करना: नई फोन खरीदनी है, सेल में कुछ अच्छा मिल गया — यह जेन्युइन इमरजेंसी नहीं हैं। फंड को सिर्फ रियल ज़रूरत के लिए बचाकर रखें, वरना यह अपना मकसद खो देता है।
- एक बार भरने के बाद भूल जाना: इन्फ्लेशन और लाइफस्टाइल बदलने के साथ आपके मंथली खर्च भी बढ़ते हैं। अगर आप हर साल अपने फंड की रिव्यू नहीं करते, तो हो सकता है कुछ सालों बाद वह "3 महीने का खर्च" असल में सिर्फ 1.5-2 महीने का खर्च ही कवर कर रहा हो।
इमरजेंसी फंड बनाम इंश्योरेंस — क्या फर्क है?
बहुत लोग इमरजेंसी फंड और इंश्योरेंस को एक जैसा समझ लेते हैं, जबकि दोनों अलग-अलग काम करते हैं और दोनों की ज़रूरत होती है। हेल्थ इंश्योरेंस एक बड़े मेडिकल बिल को कवर करता है — जैसे हॉस्पिटलाइज़ेशन का ₹3 लाख का खर्च। लेकिन इंश्योरेंस क्लेम प्रोसेस में समय लगता है, और हर खर्च कवर नहीं होता (जैसे डिडक्टिबल्स, वेटिंग पीरियड्स, या नॉन-कवर्ड ट्रीटमेंट्स)। यहीं पर इमरजेंसी फंड काम आता है — हॉस्पिटल में तुरंत पे करने के लिए, या इलाज के दौरान होने वाले अन्य खर्चों (जैसे ट्रैवल, मेडिसिंस जो इंश्योरेंस कवर नहीं करता) के लिए।
इसी तरह, अगर आपकी जॉब चली जाए, तो कोई इंश्योरेंस पॉलिसी आपकी सैलरी रिप्लेस नहीं करेगी — सिर्फ इमरजेंसी फंड ही उस गैप को भरता है। इसलिए सही अप्रोच है: अच्छा हेल्थ इंश्योरेंस और टर्म इंश्योरेंस लेना, साथ ही एक ठोस इमरजेंसी फंड भी बनाना। दोनों मिलकर एक कंप्लीट सेफ्टी नेट बनाते हैं।
इमरजेंसी फंड तेज़ी से कैसे बनाएं — 30 दिन का चैलेंज
अगर आप जल्दी शुरुआत करना चाहते हैं, तो एक "30-डे इमरजेंसी फंड किकस्टार्ट" ट्राई करें:
- वीक 1: अपने पिछले महीने के बैंक स्टेटमेंट में से ऐसे 5 खर्च ढूंढें जो ज़रूरी नहीं थे (अनयूज़्ड सब्सक्रिप्शंस, इंपल्स परचेज़ेज़) और उतना पैसा अभी इमरजेंसी फंड में डाल दें।
- वीक 2: कोई एक चीज़ बेचें जो आप इस्तेमाल नहीं करते — पुराना फोन, इस्तेमाल न होने वाला गैजेट, या कोई और सामान — और उस पैसे को फंड में डालें।
- वीक 3: एक हफ्ते के लिए "नो ईटिंग आउट" चैलेंज लें और बचा हुआ पैसा सीधा फंड में डालें।
- वीक 4: अपनी अगली सैलरी का 10% निकलते ही अलग कर दें, इससे पहले कि आप उसे खर्च करने के बारे में सोचें भी।
इस एक महीने के चैलेंज के बाद आपके पास एक छोटा लेकिन रियल इमरजेंसी फंड होगा, और सबसे ज़रूरी — एक हैबिट बन जाएगी जो आगे भी चलती रहेगी।

Comments (0)
Comment करने के लिए login करें।
सबसे पहले comment करें!