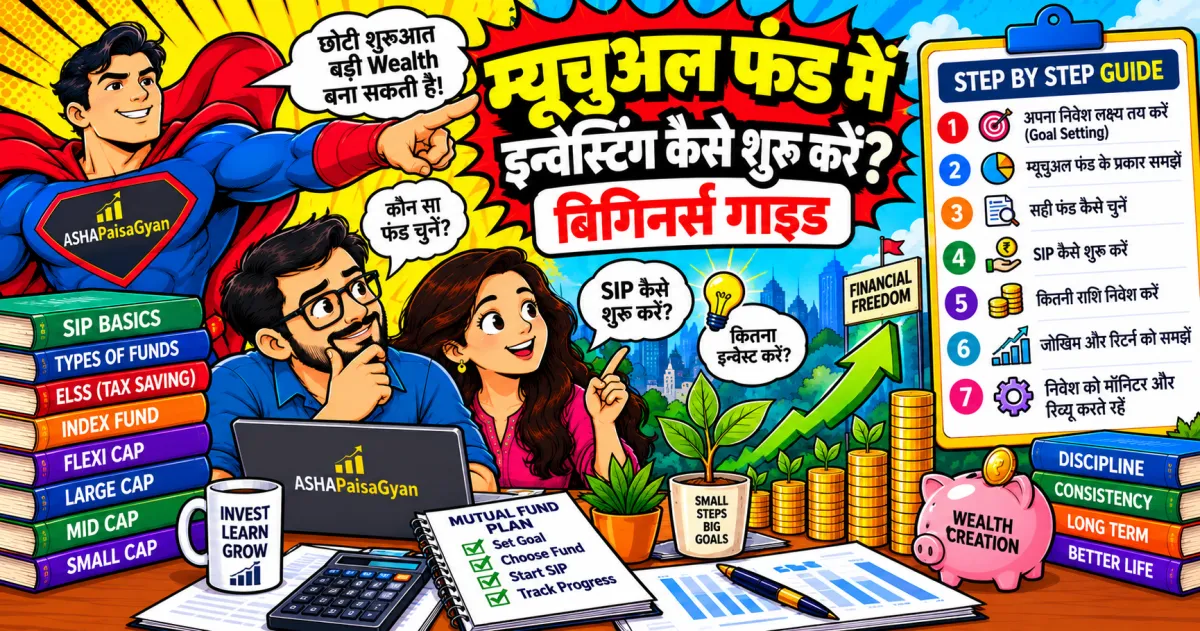
"म्यूचुअल फंड्स सही है" — यह टैगलाइन अब हर किसी ने सुनी होगी, लेकिन असल सवाल यह है: शुरुआत कैसे करें? कौन सा ऐप इस्तेमाल करें? कौन सा फंड चुनें? केवाईसी कैसे होगा? इस आर्टिकल में हम पूरी प्रोसेस को स्टेप-बाय-स्टेप, बिल्कुल शुरुआत से समझेंगे, ताकि अगर आपने आज तक एक भी रुपी इन्वेस्ट नहीं किया, तो भी आप कॉन्फिडेंटली अपनी पहली इन्वेस्टमेंट शुरू कर सकें।
म्यूचुअल फंड क्या होता है — सबसे आसान भाषा में
म्यूचुअल फंड एक ऐसा पूल है जिसमें हज़ारों लोग अपना पैसा मिलाकर डालते हैं, और एक प्रोफेशनल फंड मैनेजर उस पूरे पैसे को स्टॉक्स, बॉन्ड्स, या दूसरे एसेट्स में इन्वेस्ट करता है। जब आप ₹500 का एसआईपी करते हैं, तो आपका पैसा बाकी सभी इन्वेस्टर्स के पैसे के साथ मिलकर एक बड़े फंड का हिस्सा बनता है, और उसी हिसाब से आपको उस फंड की यूनिट्स मिलती हैं। अगर फंड की वैल्यू बढ़ती है, तो आपकी यूनिट्स की वैल्यू भी बढ़ती है।
सबसे बड़ा फायदा यह है कि आपको खुद स्टॉक मार्केट को एनालाइज़ करने की ज़रूरत नहीं — एक एक्सपीरियंस्ड प्रोफेशनल यह काम करता है, और आपका पैसा ऑटोमेटिकली कई अलग-अलग कंपनियां में डाइवर्सिफाई हो जाता है, जिससे रिस्क कम हो जाता है।
म्यूचुअल फंड्स के मुख्य प्रकार
- इक्विटी फंड्स: यह पैसा मुख्य रूप से स्टॉक्स में इन्वेस्ट करते हैं। हाई रिस्क, लेकिन लॉन्ग-टर्म में हाई रिटर्न की संभावना भी ज़्यादा।
- डेट फंड्स: यह पैसा बॉन्ड्स और फिक्स्ड-इनकम इंस्ट्रूमेंट्स में इन्वेस्ट करते हैं। लो रिस्क, स्टेबल लेकिन कम रिटर्न्स।
- हाइब्रिड फंड्स: इक्विटी और डेट दोनों का मिक्स — मॉडरेट रिस्क और मॉडरेट रिटर्न्स।
- इंडेक्स फंड्स: यह किसी पार्टिकुलर इंडेक्स (जैसे निफ्टी 50) को कॉपी करते हैं। लो कॉस्ट, पैसिव इन्वेस्टिंग का लोकप्रिय तरीका।
- ईएलएसएस (टैक्स-सेविंग फंड्स): इक्विटी फंड्स जो सेक्शन 80सी के तहत टैक्स बचाने में भी मदद करते हैं, हालांकि इनमें 3 साल का लॉक-इन होता है।
म्यूचुअल फंड इन्वेस्टिंग शुरू करने के स्टेप-बाय-स्टेप तरीका
स्टेप 1: केवाईसी पूरा करें
म्यूचुअल फंड में इन्वेस्ट करने से पहले आपका केवाईसी (नो योर कस्टमर) पूरा होना ज़रूरी है। इसके लिए आपको चाहिए: पैन कार्ड, आधार कार्ड, एक पासपोर्ट-साइज़ फोटो, और बैंक अकाउंट डिटेल्स। आजकल यह पूरी प्रोसेस ऑनलाइन, 10-15 मिनट में हो जाती है — किसी भी म्यूचुअल फंड ऐप पर आप ई-केवाईसी कर सकते हैं जिसमें आपका आधार ओटीपी से वेरीफाई हो जाता है।
स्टेप 2: सही प्लेटफॉर्म चुनें
आप कई तरीकों से म्यूचुअल फंड्स में इन्वेस्ट कर सकते हैं — डायरेक्ट फंड हाउस की वेबसाइट से, किसी म्यूचुअल फंड इन्वेस्टिंग ऐप के ज़रिए, या किसी फाइनेंशियल एडवाइज़र के के ज़रिए। बिगिनर्स के लिए ऐप्स सबसे आसान होते हैं क्योंकि इनमें पूरी प्रोसेस यूज़र-फ्रेंडली होती है, और आप एक ही जगह से अलग-अलग फंड हाउसेज़ के फंड्स कंपेयर कर सकते हैं।
स्टेप 3: डायरेक्ट प्लान चुनें, रेगुलर प्लान नहीं
हर म्यूचुअल फंड के दो वर्ज़न्स होते हैं — डायरेक्ट प्लान और रेगुलर प्लान। रेगुलर प्लान में एक डिस्ट्रीब्यूटर कमीशन जुड़ी होती है जो आपके रिटर्न्स से कट जाती है। डायरेक्ट प्लान में यह कमीशन नहीं होती, इसलिए डायरेक्ट प्लान हमेशा रेगुलर प्लान से थोड़ा बेहतर रिटर्न देता है। यह फर्क छोटा लगता है (0.5-1% सालाना), लेकिन 15-20 साल में यह लाखों रुपयों का फर्क बना सकता है।
स्टेप 4: अपना गोल और रिस्क प्रोफाइल समझें
इन्वेस्ट करने से पहले खुद से पूछें — यह पैसा किस लिए है? कब तक चाहिए? अगर गोल 3 साल से कम का है (जैसे बाइक खरीदनी है), तो इक्विटी फंड्स रिस्की हो सकते हैं — डेट फंड्स बेहतर रहेंगे। अगर गोल 7-10+ साल दूर है (जैसे रिटायरमेंट), तो इक्विटी फंड्स ज़्यादा उपयुक्त हैं क्योंकि लंबे समय में मार्केट की वोलैटिलिटी एवरेज हो जाती है।
स्टेप 5: फंड चुनें और एसआईपी शुरू करें
एक बार गोल और रिस्क प्रोफाइल तय हो जाए, तो 5-10 साल के ट्रैक रिकॉर्ड वाला एक अच्छा फंड चुनें, अमाउंट डिसाइड करें, और एक डेट फिक्स करके एसआईपी शुरू कर दें। यह डिसाइड करने के लिए कि आपकी एसआईपी कितने साल में कितनी बढ़ेगी, आप हमारे एसआईपी कैलकुलेटर का इस्तेमाल कर सकते हैं।
स्टेप 6: रेगुलरली रिव्यू करें, लेकिन ओवररिएक्ट ना करें
साल में एक-दो बार अपने पोर्टफोलियो की रिव्यू करें — क्या फंड अभी भी अपनी कैटेगरी के औसत से बेहतर परफॉर्म कर रहा है? क्या आपका गोल या रिस्क प्रोफाइल बदला है? लेकिन डेली या वीकली मार्केट मूवमेंट्स देखकर घबराने या फैसले बदलने से बचें — म्यूचुअल फंड इन्वेस्टिंग एक मैराथन है, स्प्रिंट नहीं।
पहली बार फंड चुनते समय क्या देखें
- फंड का ट्रैक रिकॉर्ड: कम से कम 5-10 साल का कंसिस्टेंट परफॉर्मेंस देखें, सिर्फ पिछले 1 साल का रैंक नहीं।
- एक्सपेंस रेशियो: कम एक्सपेंस रेशियो वाले फंड्स लंबे समय में बेहतर रहते हैं क्योंकि कम फीस कटती है।
- फंड मैनेजर का एक्सपीरियंस: एक एक्सपीरियंस्ड, स्टेबल फंड मैनेजर अक्सर एक अच्छा संकेत होता है।
- एयूएम (एसेट्स अंडर मैनेजमेंट): बहुत छोटे एयूएम वाले फंड्स में रिस्क ज़्यादा हो सकता है, वहीं बहुत बड़े एयूएम वाले कुछ फंड्स में फ्लेक्सिबिलिटी कम हो जाती है।
- कैटेगरी कंपैरिज़न: फंड को उसकी अपनी कैटेगरी (लार्ज कैप, मिड कैप, आदि) के दूसरे फंड्स से कंपेयर करें, ना कि पूरे बाज़ार से।
शुरुआत में होने वाली आम गलतियां
- बहुत सारे फंड्स में पैसा बांट देना: 15-20 अलग-अलग फंड्स में थोड़ा-थोड़ा इन्वेस्ट करना डाइवर्सिफिकेशन नहीं, बल्कि कन्फ्यूज़न है। 4-6 अच्छे फंड्स काफी होते हैं।
- पिछले साल के "टॉप परफॉर्मर" के पीछे भागना: जो फंड पिछले साल नंबर 1 था, ज़रूरी नहीं अगले साल भी वैसा परफॉर्म करे। कंसिस्टेंट लॉन्ग-टर्म परफॉर्मेंस ज़्यादा इंपोर्टेंट है।
- मार्केट गिरते ही एसआईपी रोक देना: यह एसआईपी के सबसे बड़े फायदे — रुपी कॉस्ट एवरेजिंग — को खत्म कर देता है।
- बिना गोल के इन्वेस्ट करना: बिना किसी क्लियर पर्पज़ के इन्वेस्ट करना अक्सर बीच में पैसा निकालने की गलती की तरफ ले जाता है।
फ्रेश ग्रेजुएट्स और पहली जॉब वालों के लिए खास सलाह
अगर आपने अभी-अभी अपनी पहली नौकरी शुरू की है, तो इन्वेस्टिंग के बारे में सोचना थोड़ा जल्दी लग सकता है — लेकिन असल में यही सबसे सही समय है। इस उम्र में आपके पास सबसे बड़ा फायदा है — समय। एक 23-24 साल का व्यक्ति जो छोटी सी एसआईपी शुरू करता है, उसे 35 साल की उम्र में शुरू करने वाले व्यक्ति के मुकाबले कंपाउंडिंग का कहीं ज़्यादा फायदा मिलता है, भले ही मंथली अमाउंट उतना बड़ा ना हो। शुरुआत में अपनी सैलरी का 10-15% इन्वेस्ट करने का लक्ष्य रखें, और जैसे-जैसे सैलरी बढ़े, इस पर्सेंटेज को भी बढ़ाते जाएं। कई कंपनियां अब एम्प्लॉइज़ को एनपीएस या ईपीएफ के अलावा भी अलग-अलग इन्वेस्टमेंट ऑप्शंस के बारे में जानकारी देती हैं — इनका फायदा उठाएं, और एचआर या फाइनेंस टीम से जो भी सवाल हों, बेझिझक पूछें।
एक काल्पनिक (समझाने के लिए) उदाहरण — विक्रम की पहली इन्वेस्टमेंट
विक्रम, 24 साल के, अपनी पहली नौकरी के 6 महीने बाद तक इन्वेस्टिंग को लेकर बहुत कन्फ्यूज़्ड थे — इतने सारे ऐप्स, इतने सारे फंड्स, कहाँ से शुरू करें समझ नहीं आ रहा था। उन्होंने एक वीकेंड निकालकर अपना केवाईसी पूरा किया, एक अच्छे ट्रैक रिकॉर्ड वाला लार्ज-कैप इंडेक्स फंड चुना, और सिर्फ ₹2,000 महीने की एसआईपी से शुरुआत की।
शुरुआत में उन्हें लगा कि यह अमाउंट बहुत छोटा है और कोई फर्क नहीं पड़ेगा, लेकिन उन्होंने कंसिस्टेंसी बनाए रखी। हर साल सैलरी बढ़ने के साथ उन्होंने अपनी एसआईपी अमाउंट भी 10-15% बढ़ाई। तीन साल बाद, उनका छोटा सा शुरुआती कदम एक अच्छे-खासे पोर्टफोलियो में बदल चुका था, और सबसे ज़रूरी — उन्हें अब इन्वेस्टिंग को लेकर वो कन्फ्यूज़न नहीं रहा जो शुरुआत में था।
अपने म्यूचुअल फंड पोर्टफोलियो को कैसे ट्रैक करें
एक बार आपने कुछ फंड्स में इन्वेस्ट करना शुरू कर दिया, तो अगला ज़रूरी कदम है अपने पूरे पोर्टफोलियो को ट्रैक करना। सिर्फ इंडिविजुअल फंड्स के रिटर्न्स देखने के बजाय, यह समझना ज़रूरी है कि आपका ओवरऑल पोर्टफोलियो कितना डाइवर्सिफाइड है, कहीं आपके सारे फंड्स एक जैसी कंपनियां में ओवरलैप तो नहीं कर रहे, और आपका एक्सपेंस रेशियो ओवरऑल कितना है। बहुत से नए इन्वेस्टर्स बिना जाने कई सिमिलर फंड्स खरीद लेते हैं जो असल में एक ही तरह के स्टॉक्स में इन्वेस्ट करते हैं — इससे डाइवर्सिफिकेशन का फायदा कम हो जाता है। हमारे म्यूचुअल फंड पोर्टफोलियो चेकअप से आप कुछ ही मिनटों में अपने पोर्टफोलियो की ओवरलैप, एक्सपेंस रेशियो, और डाइवर्सिफिकेशन का क्विक असेसमेंट पा सकते हैं।
म्यूचुअल फंड्स पर टैक्स कैसे लगता है?
म्यूचुअल फंड इन्वेस्टमेंट्स पर टैक्स इस बात पर निर्भर करता है कि फंड इक्विटी-ओरिएंटेड है या डेट-ओरिएंटेड, और आपने कितने समय के लिए यूनिट्स होल्ड की हैं। इक्विटी फंड्स में 1 साल से ज़्यादा होल्डिंग पर लॉन्ग-टर्म कैपिटल गेन्स (एलटीसीजी) लगता है — ₹1 लाख तक के गेन्स टैक्स-फ्री होते हैं, उसके ऊपर 10% टैक्स। 1 साल से कम होल्डिंग पर 15% शॉर्ट-टर्म कैपिटल गेन्स (एसटीसीजी) टैक्स लगता है। डेट फंड्स के लिए नियम अलग हैं और होल्डिंग पीरियड व इंडेक्सेशन रूल्स के हिसाब से टैक्स कैलकुलेट होता है, इसलिए डेट फंड्स में इन्वेस्ट करने से पहले करंट टैक्स रूल्स ज़रूर चेक कर लें क्योंकि ये समय के साथ बदल सकते हैं।
ईएलएसएस (टैक्स-सेविंग इक्विटी फंड्स) एक खास कैटेगरी हैं जो सेक्शन 80सी के तहत ₹1.5 लाख तक की डिडक्शन देते हैं, लेकिन इनमें 3 साल का मैंडेटरी लॉक-इन पीरियड होता है — यानी आप चाहकर भी 3 साल से पहले पैसा नहीं निकाल सकते।
डायरेक्ट प्लान वर्सेज़ रेगुलर प्लान — एक डिटेल्ड उदाहरण
मान लीजिए आपने ₹10,000 महीने की एसआईपी 20 साल के लिए शुरू की, और फंड का एवरेज रिटर्न 12% सालाना है। डायरेक्ट प्लान में पूरे 12% रिटर्न मिलेगा, जबकि रेगुलर प्लान में डिस्ट्रीब्यूटर कमीशन की वजह से शायद 11-11.5% ही मिले। यह छोटा सा 0.5-1% का फर्क, 20 साल के कंपाउंडिंग में लाखों रुपयों का अंतर बना सकता है। इसलिए जब भी कोई नया इन्वेस्टर म्यूचुअल फंड इन्वेस्टिंग शुरू करे, सबसे पहली प्रायोरिटी होनी चाहिए — हमेशा डायरेक्ट प्लान चुनना, चाहे आप किसी भी ऐप या प्लेटफॉर्म से इन्वेस्ट करें।


Comments (0)
Comment करने के लिए login करें।
सबसे पहले comment करें!