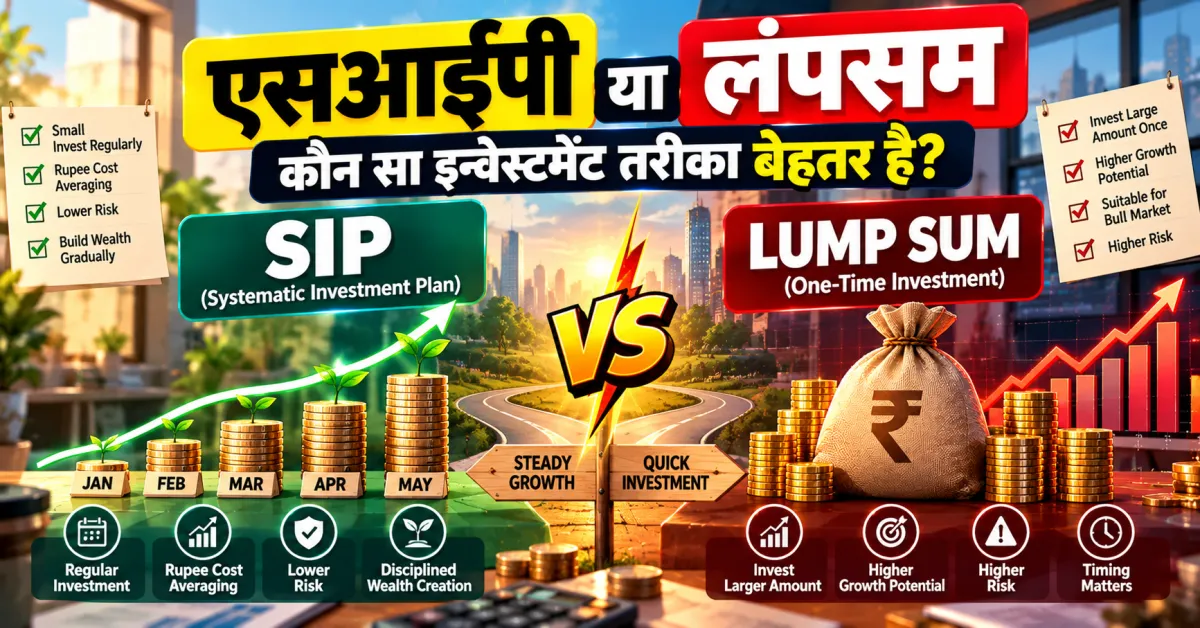
जब भी कोई पहली बार म्यूचुअल फंड्स में इन्वेस्ट करने की सोचता है, तो सबसे पहला सवाल यही आता है — एसआईपी करूं या लंपसम? क्या हर महीने थोड़ा-थोड़ा इन्वेस्ट करना बेहतर है, या एक साथ पूरी रकम मार्केट में डाल देनी चाहिए? इस आर्टिकल में हम दोनों तरीकों को डिटेल से समझेंगे, रियल नंबर्स के साथ कंपेयर करेंगे, और यह डिसाइड करने में मदद करेंगे कि आपके लिए कौन सा ऑप्शन सही है।
एसआईपी क्या है?
एसआईपी यानी सिस्टमैटिक इन्वेस्टमेंट प्लान — इसमें आप हर महीने एक फिक्स्ड अमाउंट (जैसे ₹5,000) म्यूचुअल फंड में ऑटोमेटिकली इन्वेस्ट करते हैं। यह सैलरी की तरह ही एक डिसिप्लिन्ड, रिकरिंग प्रोसेस है। एसआईपी का सबसे बड़ा फायदा है रुपी कॉस्ट एवरेजिंग — जब मार्केट गिरता है, तो आपका फिक्स्ड अमाउंट ज़्यादा यूनिट्स खरीदता है, और जब मार्केट ऊपर जाता है, तो कम यूनिट्स खरीदता है। इससे लॉन्ग-टर्म में आपकी एवरेज खरीद कीमत बैलेंस हो जाती है, और आपको मार्केट टाइमिंग की चिंता नहीं करनी पड़ती।
लंपसम क्या है?
लंपसम इन्वेस्टिंग में आप एक ही बार में पूरी रकम (जैसे ₹5 लाख) मार्केट में इन्वेस्ट कर देते हैं। यह तब आम होता है जब आपके पास अचानक बड़ी रकम आती है — जैसे बोनस, इनहेरिटेंस, प्रॉपर्टी बेचने का पैसा, या कोई मैच्योरिटी अमाउंट। लंपसम का फायदा यह है कि अगर मार्केट सही समय पर लो है, तो आपका पूरा पैसा उसी लो प्राइस पर इन्वेस्ट हो जाता है, जिससे बड़ा फायदा मिल सकता है।
एसआईपी वर्सेज़ लंपसम — नंबर से समझें
मान लीजिए आपके पास इन्वेस्ट करने के लिए ₹6 लाख हैं। आप दो तरीकों से इन्वेस्ट कर सकते हैं:
- ऑप्शन ए (लंपसम): पूरे ₹6 लाख आज ही एक साथ इन्वेस्ट कर दें।
- ऑप्शन बी (एसआईपी): अगले 5 साल तक हर महीने ₹10,000 इन्वेस्ट करें (कुल ₹6 लाख)।
अगर मार्केट अभी लो है और अगले सालों में लगातार ऊपर जाता है, तो लंपसम बेहतर परफॉर्म करेगा क्योंकि पूरा पैसा शुरुआत से ही ग्रोथ में पार्टिसिपेट कर रहा है। लेकिन अगर मार्केट अभी हाई है और बीच में करेक्शन (गिरावट) आता है, तो एसआईपी बेहतर रहेगा क्योंकि आप गिरावट के दौरान भी सस्ते में खरीदारी करते रहेंगे, जिससे आपकी एवरेज कॉस्ट कम हो जाएगी।
रियलिटी में, कोई नहीं जानता कि मार्केट कब ऊपर जाएगा और कब नीचे — इसीलिए ज़्यादातर एक्सपर्ट्स एसआईपी को सेफर और ज़्यादा प्रैक्टिकल अप्रोच मानते हैं, खासकर बिगिनर्स के लिए। आप हमारे एसआईपी कैलकुलेटर और लंपसम कैलकुलेटर से दोनों तरीकों के पोटेंशियल रिटर्न्स खुद कंपेयर कर सकते हैं।
एसआईपी के फायदे
- डिसिप्लिन बनती है: हर महीने ऑटोमेटिकली पैसा कटता है, इसलिए इन्वेस्टिंग एक हैबिट बन जाती है।
- मार्केट टाइमिंग की चिंता नहीं: आपको यह सोचने की ज़रूरत नहीं कि "अभी सही समय है या नहीं" — एसआईपी हर महीने अपने आप इन्वेस्ट करता रहता है।
- रुपी कॉस्ट एवरेजिंग: गिरते मार्केट में ज़्यादा यूनिट्स, बढ़ते मार्केट में कम यूनिट्स — लॉन्ग-टर्म एवरेज बैलेंस्ड रहता है।
- छोटे अमाउंट से शुरुआत: ₹500 या ₹1,000 जैसी छोटी रकम से भी एसआईपी शुरू की जा सकती है, इसलिए यह हर इनकम लेवल के लिए एक्सेसिबल है।
- इमोशनल डिसीज़न्स कम होते हैं: मार्केट गिरने पर घबराकर बेचने की संभावना कम होती है क्योंकि आप हर हाल में एक फिक्स्ड प्रोसेस फॉलो कर रहे होते हैं।
लंपसम के फायदे
- बड़ी रकम को तुरंत काम पर लगाना: अगर आपके पास एक बड़ी रकम पड़ी है जो बैंक अकाउंट में आइडल है, तो उसे इन्वेस्ट करना बेहतर है बजाय उसे बिना काम के रखने के।
- बुल मार्केट में ज़्यादा फायदा: अगर मार्केट लगातार ऊपर जाने वाला है, तो पूरा पैसा शुरुआत से ही उस ग्रोथ का फायदा उठाता है।
- कंपाउंडिंग जल्दी शुरू होता है: पूरी रकम दिन 1 से ही कंपाउंड होना शुरू हो जाती है, जबकि एसआईपी में पैसा धीरे-धीरे इन्वेस्ट होता है।
लेकिन लंपसम का रिस्क भी बड़ा है — अगर आपने इन्वेस्ट करने के ठीक बाद मार्केट गिर जाए, तो आपका पूरा पैसा एक साथ नुकसान में चला जाता है, और वापस रिकवर होने में समय लग सकता है।
आपके लिए कौन सा बेहतर है? — डिसीज़न फ्रेमवर्क
एसआईपी चुनें अगर:
- आपकी रेगुलर सैलरी इनकम है और आप हर महीने एक फिक्स्ड अमाउंट बचा सकते हैं
- आप एक बिगिनर इन्वेस्टर हैं और मार्केट वोलैटिलिटी को लेकर कम्फर्टेबल नहीं हैं
- आप एक लॉन्ग-टर्म गोल (जैसे रिटायरमेंट, बच्चों की एजुकेशन) के लिए धीरे-धीरे वेल्थ बनाना चाहते हैं
लंपसम चुनें अगर:
- आपके पास अचानक बड़ी रकम आई है (बोनस, इनहेरिटेंस, प्रॉपर्टी सेल)
- मार्केट अभी अपेक्षाकृत लो या फेयरली वैल्यूड है (हालांकि इसे टाइमिंग करना मुश्किल होता है)
- आपका इन्वेस्टमेंट होराइज़न काफी लंबा है (7-10+ साल), जिससे शॉर्ट-टर्म वोलैटिलिटी का असर कम हो जाता है
तीसरा ऑप्शन — दोनों को कंबाइन करें (एसटीपी)
अगर आपके पास एक बड़ी रकम है लेकिन आप पूरी रिस्क एक साथ नहीं लेना चाहते, तो एक स्मार्ट तरीका है सिस्टमैटिक ट्रांसफर प्लान (एसटीपी) — इसमें आप अपना पूरा पैसा पहले एक लिक्विड फंड (लो-रिस्क) में डाल देते हैं, और फिर हर महीने एक फिक्स्ड अमाउंट वहां से इक्विटी म्यूचुअल फंड में ट्रांसफर करते रहते हैं। इससे आपको एसआईपी जैसा रुपी कॉस्ट एवरेजिंग भी मिलता है, और बाकी पैसा तब तक सेफ जगह पर बढ़ता भी रहता है।
एक काल्पनिक (समझाने के लिए) उदाहरण — अंकित और स्नेहा की कहानी
अंकित को अपनी कंपनी से ₹5 लाख का बोनस मिला। उन्होंने पूरा पैसा एक ही दिन में इक्विटी म्यूचुअल फंड में लंपसम इन्वेस्ट कर दिया। दुर्भाग्य से, अगले 3 महीनों में मार्केट में 15% की गिरावट आई। अंकित को अपना पैसा वापस उसी लेवल पर आने में लगभग डेढ़ साल लग गए, और इस दौरान वो काफी टेंशन में रहे।
वहीं उनकी कलीग स्नेहा को भी उसी समय ₹5 लाख मिले। उन्होंने इसे एक लिक्विड फंड में रखकर अगले 10 महीनों में एसटीपी के ज़रिए धीरे-धीरे इक्विटी फंड में ट्रांसफर किया। जब मार्केट गिरा, तो उनके कुछ ट्रांसफर्स सस्ते में हुए, जिससे उनकी एवरेज कॉस्ट अंकित के मुकाबले कम रही। जब मार्केट रिकवर हुआ, स्नेहा का पोर्टफोलियो अंकित से पहले ही अपने इन्वेस्टेड अमाउंट से ऊपर आ गया।
यह उदाहरण दिखाता है कि किसी भी एक तरीके को "हमेशा सही" मानना गलत है — सही अप्रोच आपकी रिस्क टॉलरेंस, मार्केट की स्थिति, और आपके फाइनेंशियल गोल्स पर निर्भर करता है।
एसआईपी और लंपसम से जुड़ी आम गलतफहमियां
- "एसआईपी हमेशा लंपसम से बेहतर है": यह पूरी तरह सच नहीं है। अगर मार्केट लगातार बुल रन में हो, तो लंपसम एसआईपी से बेहतर परफॉर्म कर सकता है। एसआईपी सिर्फ ज़्यादा सेफ और बिगिनर-फ्रेंडली है, "हमेशा बेहतर" नहीं।
- "एसआईपी रोकना ठीक है जब मार्केट गिरे": यह सबसे बड़ी गलती है। एसआईपी का पूरा फायदा तभी मिलता है जब आप गिरते मार्केट में भी इन्वेस्ट करते रहें — यही वो समय है जब आपको सबसे ज़्यादा यूनिट्स सस्ते में मिलते हैं।
- "लंपसम सिर्फ अमीर लोगों के लिए है": ऐसा नहीं है — कोई भी व्यक्ति जिसे अचानक कोई बड़ी रकम मिले (जैसे एफडी मैच्योरिटी या पीएफ विड्रॉल), वह लंपसम इन्वेस्ट करने के बारे में सोच सकता है।
टैक्स को लेकर एसआईपी और लंपसम में क्या फर्क है?
टैक्स के नज़रिए से, एसआईपी का हर महीना का इन्वेस्टमेंट अपने आप में एक अलग "परचेज़" माना जाता है। यानी अगर आपने 3 साल तक एसआईपी चलाई, तो पहले महीने का इन्वेस्टमेंट 3 साल पुराना होगा, लेकिन पिछले महीने का इन्वेस्टमेंट सिर्फ 1 महीना पुराना माना जाएगा — कैपिटल गेन्स टैक्स कैलकुलेट करते समय हर इंस्टॉलमेंट की अपनी होल्डिंग पीरियड अलग गिनी जाती है।
इक्विटी म्यूचुअल फंड्स पर अगर आप 1 साल से ज़्यादा समय के लिए इन्वेस्टमेंट रखते हैं, तो उसे लॉन्ग-टर्म कैपिटल गेन्स (एलटीसीजी) माना जाता है, और ₹1 लाख से ज़्यादा के गेन्स पर 10% टैक्स लगता है (मौजूदा नियमों के अनुसार)। 1 साल से कम की होल्डिंग पर शॉर्ट-टर्म कैपिटल गेन्स (एसटीसीजी) माना जाता है जिस पर 15% टैक्स लगता है। एसआईपी में चूंकि हर इंस्टॉलमेंट अलग गिना जाता है, इसलिए पार्शियल रिडेम्पशन के समय कुछ हिस्सा एलटीसीजी में और कुछ एसटीसीजी में आ सकता है — जबकि लंपसम में पूरा इन्वेस्टमेंट एक ही तारीख से गिना जाता है, इसलिए टैक्स कैलकुलेशन ज़्यादा सिंपल होता है।
किस तरह के फंड्स के लिए कौन सा तरीका बेहतर है?
सभी म्यूचुअल फंड्स के लिए एसआईपी और लंपसम का फैसला एक जैसा नहीं होता। कुछ प्रैक्टिकल गाइडलाइंस:
- इक्विटी म्यूचुअल फंड्स (हाई वोलैटिलिटी): इनके लिए एसआईपी आमतौर पर बेहतर माना जाता है क्योंकि इक्विटी मार्केट में अप्स-एंड-डाउन्स ज़्यादा होते हैं, और एसआईपी इस वोलैटिलिटी को एवरेज आउट करने में मदद करता है।
- डेट म्यूचुअल फंड्स (लो वोलैटिलिटी): यहाँ वोलैटिलिटी कम होने की वजह से एसआईपी का कॉस्ट-एवरेजिंग फायदा उतना बड़ा नहीं होता। अगर आपके पास एक साथ पैसा है, तो लंपसम भी ठीक रहता है।
- इंडेक्स फंड्स: लंबे समय के लिए इंडेक्स फंड्स में एसआईपी एक बहुत पॉपुलर स्ट्रैटेजी है क्योंकि यह पूरे मार्केट के औसत परफॉर्मेंस को ट्रैक करता है, और एसआईपी समय के साथ अच्छी एवरेज एंट्री प्राइस देता है।
- सेक्टोरल/थीमैटिक फंड्स (हाई रिस्क): इन हाई-रिस्क, कॉन्सेंट्रेटेड फंड्स में एक साथ बड़ी रकम लंपसम डालना रिस्की हो सकता है। एसआईपी के ज़रिए धीरे-धीरे एक्सपोज़र बनाना ज़्यादा सुरक्षित रहता है।
एसआईपी शुरू करने से पहले ध्यान रखने वाली बातें
- गोल तय करें: यह एसआईपी किस लिए है — रिटायरमेंट, घर का डाउन पेमेंट, बच्चों की एजुकेशन? गोल तय करने से आपको सही फंड और सही टाइम होराइज़न चुनने में मदद मिलती है।
- फंड की हिस्ट्री देखें: कम से कम 5-10 साल का ट्रैक रिकॉर्ड देखें, सिर्फ पिछले 1 साल का अच्छा रिटर्न देखकर फैसला ना लें।
- एक्सपेंस रेशियो चेक करें: हर फंड एक मैनेजमेंट फीस (एक्सपेंस रेशियो) लेता है। लंबे समय में यह छोटा सा फर्क भी आपके रिटर्न्स पर बड़ा असर डाल सकता है।
- डाइवर्सिफाई करें: सिर्फ एक फंड में पूरा पैसा ना लगाएं — अलग-अलग कैटेगरीज़ (लार्ज कैप, मिड कैप, डेट) में स्प्रेड करना रिस्क कम करता है।


Comments (0)
Comment करने के लिए login करें।
सबसे पहले comment करें!