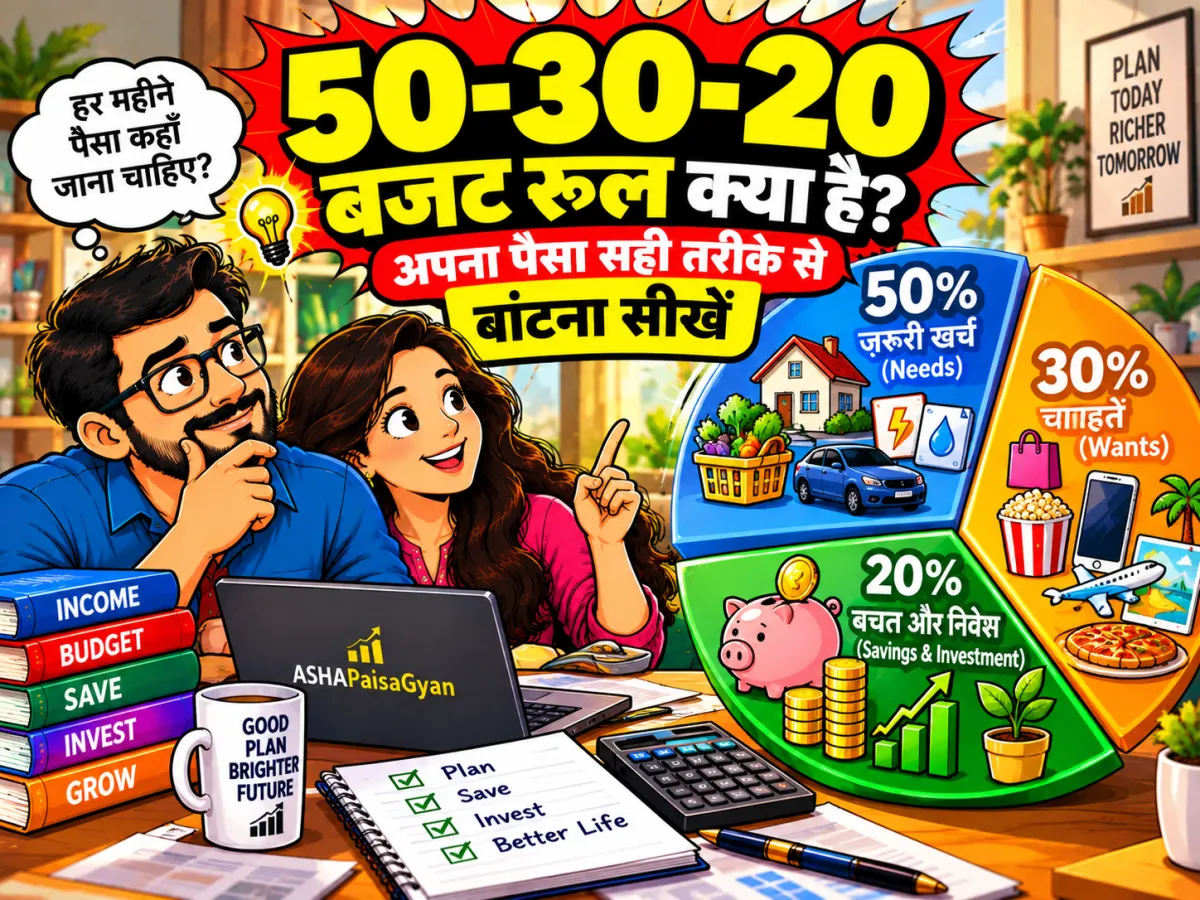
रीना की कहानी: ₹45,000 की सैलरी और हर महीने की 20 तारीख़
रीना 26 साल की है और पुणे में एक logistics कंपनी में operations executive का काम करती है। उसके खाते में हर महीने take-home के रूप में ₹45,000 आते हैं। वह एक किराए के flat में अपनी एक roommate के साथ रहती है और किराए में उसका हिस्सा ₹12,000 है। नाशिक में उसके माता-पिता रहते हैं। पिता रिटायर हो चुके हैं और घर की ज़रूरतों के लिए रीना हर महीने ₹5,000 भेजती है। इस कहानी में हम देखेंगे कि रीना ने 50-30-20 रूल को पहले कैसे गलत तरीके से आज़माया, फिर 24 महीने में अपनी हालत के हिसाब से उसे कैसे ढाला, और नतीजे में क्या अच्छा हुआ और क्या अधूरा रहा।
शुरुआत: पैसा जाता कहाँ था
रीना की सैलरी की तारीख़ को घर में हल्की-सी ख़ुशी रहती थी, पर 20 तारीख़ आते-आते वही चिंता बन जाती थी। उसके पास कोई बचत नहीं थी, और credit card का बकाया लगातार चल रहा था। जब उसने पहली बार तीन महीने के बैंक statement खोलकर हर खर्च को लिखा, तो तस्वीर यह निकली।
ज़रूरी खर्च (Needs)
- किराये में हिस्सा: ₹12,000
- राशन और घर का खाना: ₹5,000
- बिजली, WiFi और मोबाइल (उसका हिस्सा): ₹2,200
- ऑफिस आना-जाना: ₹2,500
- माता-पिता को भेजा जाने वाला पैसा: ₹5,000
- फोन की EMI (7 किस्तें बाकी थीं): ₹3,000
कुल Needs: 12,000 + 5,000 + 2,200 + 2,500 + 5,000 + 3,000 = ₹29,700, यानी ₹45,000 का 66%। यह 50% की सीमा से काफ़ी ऊपर था।
इच्छा वाले खर्च (Wants)
- बाहर खाना और food delivery: ₹6,500
- ऑनलाइन शॉपिंग (कपड़े, छोटी चीज़ें): ₹6,000
- OTT और apps के subscriptions: ₹1,300
- weekend की outing और छोटे trips: ₹3,500
कुल Wants: 6,500 + 6,000 + 1,300 + 3,500 = ₹17,300, यानी आमदनी का लगभग 38%। 30% की सीमा से यह भी बहुत ऊपर था।
अब जोड़िए: 29,700 + 17,300 = ₹47,000। रीना की आमदनी ₹45,000 थी, यानी हर महीने लगभग ₹2,000 का खर्च credit card पर चढ़ रहा था। बचत शून्य थी और card का बकाया बढ़ते-बढ़ते ₹36,000 हो चुका था। जिस पहले महीने में उसने हर खर्च लिखना शुरू किया (हम इसे महीना 1 कहेंगे), उस महीने भी ₹2,000 और जुड़ गए, यानी बकाया ₹38,000 पर पहुँचा। जिस महीने उसे लगता था कि वह "ठीक चला रही है", उस महीने भी वह कर्ज़ में जा रही थी।
पहली कोशिश क्यों नाकाम रही
रीना ने कुछ महीने पहले एक वीडियो में 50-30-20 रूल देखा था। उसने उसी दिन अपनी आमदनी का 50% यानी ₹22,500 "Needs" के लिए, ₹13,500 Wants के लिए और ₹9,000 बचत के लिए तय किया और एक notebook में लिख लिया। दस दिन में ही यह टूट गया, क्योंकि:
- उसके असली Needs ₹29,700 थे, ₹22,500 नहीं। किराया और माता-पिता का पैसा कोई घटा नहीं सकता था।
- उसने पिछले महीनों का असली हिसाब देखा ही नहीं था, सिर्फ अंदाज़े से प्रतिशत बनाए थे।
- बचत वाला ₹9,000 उसने "महीने के अंत में जो बचे" पर छोड़ा था, और महीने के अंत में कुछ बचता ही नहीं था।
- खर्च कम पड़ने पर वह card का सहारा ले रही थी और इसे "थोड़े दिन की बात" मान रही थी।
रीना की गलती रूल की नहीं थी। गलती यह थी कि उसने रूल को आँख बंद करके ऊपर से थोप दिया, जबकि पहले उसे अपनी असली स्थिति देखनी चाहिए थी।
रीना ने क्या सीखा
अपनी एक सहकर्मी की सलाह और पढ़ाई से रीना को तीन बातें साफ़ हुईं। पहली, बजट हमेशा take-home पर और असली खर्च की जानकारी के साथ बनाना चाहिए। दूसरी, अगर Needs ज़्यादा हैं तो रूल के प्रतिशत बदले जा सकते हैं, पर बचत की आदत नहीं छोड़नी चाहिए। तीसरी, credit card का ब्याज (जो आम तौर पर लगभग 36-45% सालाना बैठता है और कंपनी के हिसाब से बदलता रहता है, इसलिए अपने card की मौजूदा दर जाँचना ज़रूरी है) किसी भी निवेश की अनुमानित कमाई से कहीं ज़्यादा है। उसने यह भी सीखा कि जब तक कम से कम कुछ महीने का emergency fund न हो, तब तक कोई छोटी-सी मुसीबत भी उसे फिर कर्ज़ में धकेल सकती है। इसके लिए उसने Budget Calculator पर अपनी असली आमदनी और खर्च डालकर देखा।
तीन विकल्प, तीन अलग हिसाब
रीना के सामने सवाल था कि हर महीने की जो रकम वह बचा सकती है (शुरू में लगभग ₹7,000), उसका क्या करे। उसने तीन रास्तों की तुलना की। इस हिसाब में मान लिया गया कि card पर ब्याज लगभग 3.5% प्रति माह है, जो 42% सालाना के आसपास बैठता है।
- विकल्प A: पूरा ₹7,000 सिर्फ card पर। इस तरीके से बकाया ₹38,000 लगभग 7 महीने में खत्म हो जाता और कुल ब्याज लगभग ₹4,891 लगता। पर इन 7 महीनों में emergency fund शून्य रहता। कोई भी अचानक खर्च उसे दोबारा card पर ले जाता।
- विकल्प B: SIP शुरू करो और card की न्यूनतम किस्त भरो। अगर उसे equity SIP से 12% सालाना मिलने की उम्मीद भी मान लें (जो गारंटी नहीं है), तब भी ₹10,000 पर महीने की अनुमानित कमाई लगभग ₹100 बैठती, जबकि उसी ₹10,000 के कर्ज़ पर महीने का ब्याज ₹350। यानी कर्ज़ रखना हर महीने साफ़ घाटा था। यह तरीका उसने छोड़ दिया।
- विकल्प C: संतुलित तरीका। हर महीने ₹5,000 card पर और ₹2,000 emergency fund में, फिर फोन की EMI खत्म होने पर card की रकम ₹6,500 कर देना। इस तरीके से card 9 महीने में (महीना 2 से 10 तक) चुकता होता, कुल ब्याज ₹6,790 लगता, और उसी समय में emergency fund भी शुरू हो जाता।
विकल्प C में विकल्प A से लगभग ₹1,900 ज़्यादा ब्याज लगता (6,790 − 4,891 = ₹1,899), पर बदले में रीना के पास 10वें महीने तक ₹22,710 का emergency fund तैयार मिलता। उसने यही चुना, क्योंकि उसके लिए सुरक्षा का एहसास भी उतना ही ज़रूरी था जितना कर्ज़ का खत्म होना। यह हर किसी के लिए सही चुनाव नहीं है, पर उसके लिए यही ठीक बैठा।
रीना की योजना: तीन चरण
चरण 1 (महीना 1 से 7): 66-18-16
महीना 1 को रीना ने सिर्फ हिसाब रखने में लगाया। महीना 2 से Needs ₹29,700 (66%) पर ही रहे, क्योंकि उसमें फोन की EMI और किराया जैसे खर्च थे जिन्हें अभी कम नहीं किया जा सकता था। Wants को उसने ₹17,300 से घटाकर ₹8,300 (लगभग 18%) किया। बाहर खाना ₹3,000, ऑनलाइन शॉपिंग ₹2,800, subscriptions ₹500 (कुछ ग़ैर-ज़रूरी बंद कर दिए) और outing ₹2,000। जोड़: 3,000 + 2,800 + 500 + 2,000 = ₹8,300। बाकी बचे ₹7,000 (लगभग 16%) में से ₹5,000 card के लिए और ₹2,000 emergency fund के लिए गए। जाँच कीजिए: 29,700 + 8,300 + 7,000 = ₹45,000।
उसने card से नया खर्च पूरी तरह रोक दिया और सिर्फ UPI या debit card इस्तेमाल किया।
चरण 2 (महीना 8 से 10): 59-22-19
महीना 8 से फोन की EMI खत्म हो गई, यानी Needs घटकर ₹26,700 (लगभग 59%) रह गए। इस राहत में से ₹1,500 उसने card के लिए बढ़ा दिए (अब ₹6,500), और ₹1,500 अपने Wants में (₹9,800)। Emergency fund में ₹2,000 पहले जैसे जाते रहे। जाँच: 26,700 + 9,800 + 6,500 + 2,000 = ₹45,000।
चरण 3 (महीना 11 के बाद): 59-20-21
महीना 10 में card की आखिरी किस्त सिर्फ ₹1,790 की थी (₹1,729 बकाया और ₹61 ब्याज)। उस महीने के बाकी ₹4,710 सीधे emergency fund में चले गए, जिससे महीना 10 के अंत तक fund ₹22,710 पर पहुँच गया। महीना 11 से रीना ने नई split अपनाई: Needs ₹26,700, Wants ₹9,000, Savings ₹9,300। Savings में से ₹5,000 एक diversified equity SIP में गए और ₹4,300 emergency fund में। इस SIP के लिए उसने SIP Calculator पर अलग-अलग अनुमान देखे, पर हर बार यह माना कि return गारंटी नहीं है।
महीने-दर-महीने: card का बकाया कैसे घटा
नीचे उन महीनों का हिसाब है जब रीना ने card चुकाया (ब्याज 3.5% प्रति माह मानकर, गोल किया हुआ)।
- महीना 1: बकाया ₹38,000 (इसी महीने ₹2,000 और जुड़े)।
- महीना 2: ब्याज ₹1,330, भुगतान ₹5,000, बकाया ₹34,330।
- महीना 4: बकाया ₹26,601।
- महीना 7: बकाया ₹13,962।
- महीना 8: भुगतान बढ़कर ₹6,500, बकाया ₹7,951।
- महीना 9: बकाया ₹1,729।
- महीना 10: अंतिम भुगतान ₹1,790, बकाया शून्य।
नौ महीनों में कुल ब्याज बना 1,330 + 1,202 + 1,069 + 931 + 789 + 641 + 489 + 278 + 61 = ₹6,790। यानी रीना को ₹38,000 के कर्ज़ को खत्म करने की कीमत लगभग ₹6,790 ब्याज के रूप में चुकानी पड़ी, जो पैसा सीधे बैंक के पास गया।
सब कुछ सीधा नहीं चला
त्योहार ने बजट बिगाड़ा
महीना 5 में दिवाली की खरीदारी और रिश्तेदारों के तोहफ़ों पर उसका Wants ₹8,300 की जगह ₹11,300 हो गया, यानी ₹3,000 ज़्यादा। रीना ने उस पर पछताने की बजाय अगले महीने का Wants घटाकर ₹5,300 कर दिया, ताकि दो महीने का औसत 8,300 ही रहे (11,300 + 5,300 = ₹16,600 = 2 × 8,300)। उसने card को हाथ नहीं लगाया। पर पूरे 24 महीनों में चार बार ऐसा हुआ कि Wants तय सीमा से ऊपर गया, और हर बार उसे दोबारा संतुलन बिठाना पड़ा।
पिताजी की तबीयत
महीना 12 में पिताजी को अस्पताल में भर्ती होना पड़ा। परिवार की health policy ने खर्च का बड़ा हिस्सा उठाया, पर लगभग ₹30,000 का हिस्सा जेब से देना पड़ा। रीना ने emergency fund से ₹20,000 निकाले और बाकी ₹10,000 माता-पिता की अपनी बचत से आए। महीना 11 के अंत में fund ₹27,010 था। निकासी के बाद वह 27,010 − 20,000 = ₹7,010 रह गया, और उस महीने की ₹4,300 की किस्त जोड़कर ₹11,310। अगर यह fund न होता, तो ₹20,000 सीधे card पर जाते, जिसका ब्याज उसे फिर 42% के आसपास पड़ता। रीना ने माना कि इस एक घटना ने उसे इस fund की क़ीमत सबसे अच्छी तरह समझाई।
SIP का रुकना और सैलरी में बढ़ोतरी
fund को जल्द वापस भरने के लिए रीना ने महीना 13 और 14 में SIP रोक दी और पूरी बचत emergency fund में डाली। उसी समय (महीना 13) उसकी सैलरी बढ़कर take-home ₹49,500 हो गई (₹4,500 या 10% की बढ़त)। उसने बढ़ी हुई आमदनी पर फिर से हिसाब लगाया। किराया ₹1,000 बढ़कर ₹13,000 हो गया, माता-पिता को भेजा जाने वाला पैसा ₹6,000 कर दिया, और बाकी Needs (राशन ₹5,000, बिल ₹2,200, आना-जाना ₹2,500) वैसे ही रहे: 13,000 + 6,000 + 9,700 = ₹28,700 (लगभग 58%)। Wants ₹9,900 (20%) रखे और Savings ₹10,900 (लगभग 22%)। जाँच: 28,700 + 9,900 + 10,900 = ₹49,500। इन बचत में से महीना 13 और 14 में पूरे ₹10,900 emergency fund में गए। महीना 15 से ₹7,000 SIP में और ₹3,900 emergency fund में जाने लगे।
बाज़ार गिरा और रीना घबराई
महीना 18 के आसपास शेयर बाज़ार में एक कठिन दौर आया। इस काल्पनिक कहानी में मान लीजिए कि उसकी SIP का मूल्य अस्थायी रूप से लगभग 15% नीचे दिखने लगा। अब तक रीना ने ₹5,000 × 2 और ₹7,000 × 4 यानी कुल ₹38,000 निवेश किए थे, और उसका मूल्य घटकर करीब ₹32,300 दिख रहा था (38,000 × 0.85)। यानी कागज़ पर लगभग ₹5,700 का नुकसान। रीना का पहला मन हुआ कि SIP बंद कर दे।
उसने तीन बातें खुद से पूछीं। क्या मुझे अगले 5-7 साल इस पैसे की ज़रूरत है? जवाब नहीं था। क्या मेरा emergency fund और बीमा सुरक्षित है? जवाब हाँ, काफ़ी हद तक था। क्या मेरी नौकरी स्थिर है? हाँ। इन जवाबों के बाद उसने SIP जारी रखी। ध्यान रहे, यह उसके लिए ठीक बैठा, पर equity में कोई भी निवेश ऐसा दौर दिखा सकता है, और बाज़ार गिरने के बाद ज़रूर संभल जाएगा, इसकी कोई गारंटी नहीं होती।
24 महीने बाद: नतीजा
महीना 24 के अंत में रीना की स्थिति यह थी। इस हिस्से के आँकड़े पूरी तरह उदाहरण हैं, खासकर बाज़ार वाले हिस्से।
- Credit card: बकाया शून्य। नया कर्ज़ नहीं।
- Emergency fund: महीना 14 के अंत में ₹33,110, उसके बाद 10 महीने × ₹3,900 = ₹39,000 और जुड़े, यानी कुल ₹72,110। यह उसके ₹28,700 के मासिक Needs का लगभग 2.5 गुना है (72,110 ÷ 28,700 ≈ 2.5)।
- SIP में कुल निवेश: महीना 11-12 में ₹10,000, फिर महीना 15 से 24 तक ₹7,000 × 10 = ₹70,000, यानी कुल ₹80,000।
- SIP का अनुमानित मूल्य: मान लीजिए लगभग ₹84,000 (निवेश से करीब 5% ज़्यादा)। यह सिर्फ इस कहानी का अनुमान है, किसी असली return का दावा नहीं।
- कुल संपत्ति (fund + SIP): 72,110 + 84,000 = लगभग ₹1,56,110।
शुरुआत में रीना की हालत ऐसी थी कि उसके पास ₹38,000 का कर्ज़ था और कोई बचत नहीं। यानी उसकी शुद्ध संपत्ति माइनस ₹38,000 थी। अब वह लगभग ₹1,56,110 पर है, यानी दो साल में लगभग ₹1,94,110 का सुधार (1,56,110 + 38,000)। इसमें उसकी बढ़ी हुई सैलरी का भी हाथ है। अपनी ऐसी ही तस्वीर देखने के लिए आप Net Worth Calculator आज़मा सकते हैं।
जो अधूरा रह गया
कहानी में सब कुछ आदर्श नहीं हुआ, और यह बताना इसलिए ज़रूरी है ताकि आपके सामने सच्ची तस्वीर रहे।
- उसका emergency fund 6 महीने के Needs (28,700 × 6 = ₹1,72,200) के लक्ष्य के सामने केवल लगभग 2.5 महीने का रहा। 6 महीने का लक्ष्य अभी दूर था।
- उसने ₹6,790 ब्याज चुकाया। अगर कर्ज़ को शुरू में ही बढ़ने न दिया होता, तो यह रकम बचती।
- SIP दो महीने रुकी रही और चार बार Wants की सीमा टूटी।
- अपने लिए अलग health cover और term insurance के बारे में उसने सिर्फ सोचा, खरीदा नहीं। वह इसे अपनी अगली प्राथमिकता मानती है, और बाज़ार या premium की दरें बदलती रहती हैं, इसलिए तब वह मौजूदा दरें जाँचेगी।
- माता-पिता को भेजा जाने वाला पैसा बढ़ गया और Needs का प्रतिशत लगभग 58% पर टिका रहा, 50% तक नहीं पहुँचा। उसने इसे ठीक माना, क्योंकि 20% से ऊपर की बचत बनी रही।
इस कहानी से 7 सीख
- पहले असली हिसाब, फिर रूल। अंदाज़े के प्रतिशत से बजट मत बनाइए, पिछले 2-3 महीने का सच देखिए।
- रूल को अपनी हालत में ढालिए। रीना के लिए 66-18-16 से शुरू होकर 59-20-21 तक जाना ज़्यादा काम का रहा, न कि पहले दिन 50-30-20 थोपना।
- महँगा कर्ज़ सबसे पहले। 3.5% मासिक ब्याज किसी भी अनुमानित निवेश की कमाई से बड़ा पड़ता है।
- कर्ज़ और emergency fund साथ-साथ। रीना ने सारा पैसा सिर्फ कर्ज़ में नहीं झोंका। पिताजी के अस्पताल वाले खर्च ने दिखाया कि ऐसा fund कितना काम का है।
- एक महीने की गड़बड़ पूरा बजट न तोड़े। त्योहार पर खर्च बढ़ा तो अगले महीने घटा लिया, बजट छोड़ा नहीं।
- बाज़ार गिरे तो पहले अपनी योजना देखिए, ख़बरें नहीं। SIP चलानी है या रोकनी, यह इस पर निर्भर है कि पैसे की ज़रूरत कब है और emergency fund कितना सुरक्षित है।
- इन्क्रीमेंट को बचत से जोड़िए। रीना की ₹4,500 की बढ़त में से ₹1,600 बचत में बढ़े (₹9,300 से ₹10,900), यानी बढ़ोतरी का एक अच्छा हिस्सा आगे के लिए गया।
आप अपने लिए क्या करें
- अपने पिछले 3 महीने के statement निकालिए और Needs, Wants और बचत का असली प्रतिशत लिखिए।
- अगर कोई महँगा कर्ज़ है, तो उसे अपनी पहली प्राथमिकता बनाइए और ब्याज दर व बकाया रकम लिख लीजिए।
- अपने Needs का 6 गुना निकालिए। यही आपका emergency fund का अंतिम लक्ष्य है, और Emergency Fund Calculator इसमें मदद करेगा। 3 महीने का छोटा लक्ष्य पहले रखिए।
- बचत सैलरी आते ही अलग कीजिए, किसी भी तरह की छोटी रकम से शुरुआत करके।
- निवेश करना हो तो समझिए कि return गारंटी नहीं है और बाज़ार में 30% या उससे ज़्यादा की गिरावट भी हो सकती है। अपने लक्ष्य और समय के हिसाब से फैसला कीजिए।
- इस रूल की पूरी जानकारी, FAQs और 30-दिन के plan के लिए हमारी guides देखिए।