रोहित और प्रिया: पुणे में एक किराये का फ्लैट और घर का सपना
रोहित और प्रिया, दोनों 30 साल के हैं। रोहित पुणे की एक IT कंपनी में काम करता है, उसका सालाना package लगभग ₹9.6 लाख है और हाथ में हर महीने करीब ₹70,000 आता है। प्रिया एक निजी कंपनी में काम करती है, उसका सालाना package लगभग ₹7.2 लाख है और हाथ में करीब ₹50,000 आता है। यानी दोनों की मिलाकर take-home आमदनी करीब ₹1,20,000 प्रति माह है। रोहित के माता-पिता नाशिक में रहते हैं और अभी उन्हें आर्थिक मदद की ज़रूरत नहीं है। रोहित और प्रिया अगले दो-तीन साल में बच्चे की योजना भी बना रहे हैं।
उनकी मासिक तस्वीर कुछ ऐसी थी।
- किराया: ₹20,000
- घर का बाकी खर्च (राशन, बिजली, इंटरनेट, आना-जाना, बाहर खाना, माता-पिता को थोड़ी मदद): ₹38,000
- कार loan की EMI: ₹11,000 (अभी 24 महीने बाकी)
- दोनों की मिलाकर mutual fund SIP: ₹8,000
- बचा हुआ पैसा: 1,20,000 − 20,000 − 38,000 − 11,000 − 8,000 = ₹43,000
बचत के नाम पर उनके पास करीब ₹10 लाख थे: ₹6 लाख FD में, ₹3 लाख mutual funds में और ₹1 लाख बचत खाते में। रोहित के पास करीब ₹1 करोड़ का term insurance था। प्रिया का कोई अलग cover नहीं था। प्रिया के एक credit card पर करीब ₹60,000 की रकम हर महीने आगे खिसक रही थी, यानी वह पूरा बिल नहीं भर रही थी।
पहली योजना और उसकी गड़बड़ी
दीवाली के समय एक बिल्डर के प्रोजेक्ट में उन्हें एक ₹65 लाख का 2BHK फ्लैट बहुत पसंद आ गया। उसमें gym और बच्चों के खेलने की जगह थी। बिल्डर के साथ आए एजेंट ने कहा कि एक बैंक से ₹52 लाख का loan आसानी से पास हो जाएगा, यानी घर की कीमत का 80%। रोहित और प्रिया का हिसाब बहुत सीधा था: 20% यानी ₹13 लाख down payment, और बाकी ₹52 लाख का loan।
उन्होंने जो EMI निकाली, वह उन्हें ठीक लगी। ₹52 लाख, 8.8% दर और 25 साल के हिसाब से EMI लगभग ₹42,928 बन रही थी। कार की ₹11,000 जोड़ दें तो कुल EMI हुई ₹53,928, जो ₹1,20,000 के करीब 45% है। प्रिया का कहना था कि किराया तो जाने वाला है, तो उसकी जगह EMI दे देंगे, फर्क ज़्यादा नहीं है। पर उन्होंने तीन चीज़ें नहीं जोड़ी थीं।
- 45% की EMI के बाद हाथ में लगभग ₹66,000 बचते, जिसमें से घर का खर्च ₹38,000 और SIP ₹8,000 निकालकर सिर्फ ₹20,000 के आसपास बचता, जबकि इसमें society maintenance, बच्चे की तैयारी या किसी आपात खर्च की गुंजाइश नहीं थी।
- Down payment के ₹13 लाख के ऊपर stamp duty, registration और बाकी खर्च लगभग ₹4.9 लाख और लगते (उनके राज्य में stamp duty और registration मिलाकर करीब 6% मानकर चलें तो ₹3.9 लाख, और बाकी कानूनी व अन्य शुल्क करीब ₹1 लाख)। कुल ₹17.9 लाख चाहिए थे, जबकि उनके पास ₹10 लाख थे। ₹7.9 लाख, यानी करीब ₹8 लाख का गैप था।
- उस गैप को भरने की योजना: रोहित का ₹3 लाख PF से निकालना और बाकी ₹5 लाख के लिए personal loan या रिश्तेदारों से उधार।
यानी पूरी बचत खत्म, emergency fund शून्य, ऊपर से एक और महँगा loan। इस योजना में सब कुछ ठीक चलने पर ही सब ठीक रहता, और कुछ भी गड़बड़ होने पर कोई गद्दी नहीं थी। इसके अलावा 25 साल की अवधि में कुल ब्याज करीब ₹76.78 लाख बनता था, जो ₹52 लाख के loan से ज़्यादा था।
मोड़: एक कज़िन की सात बातें
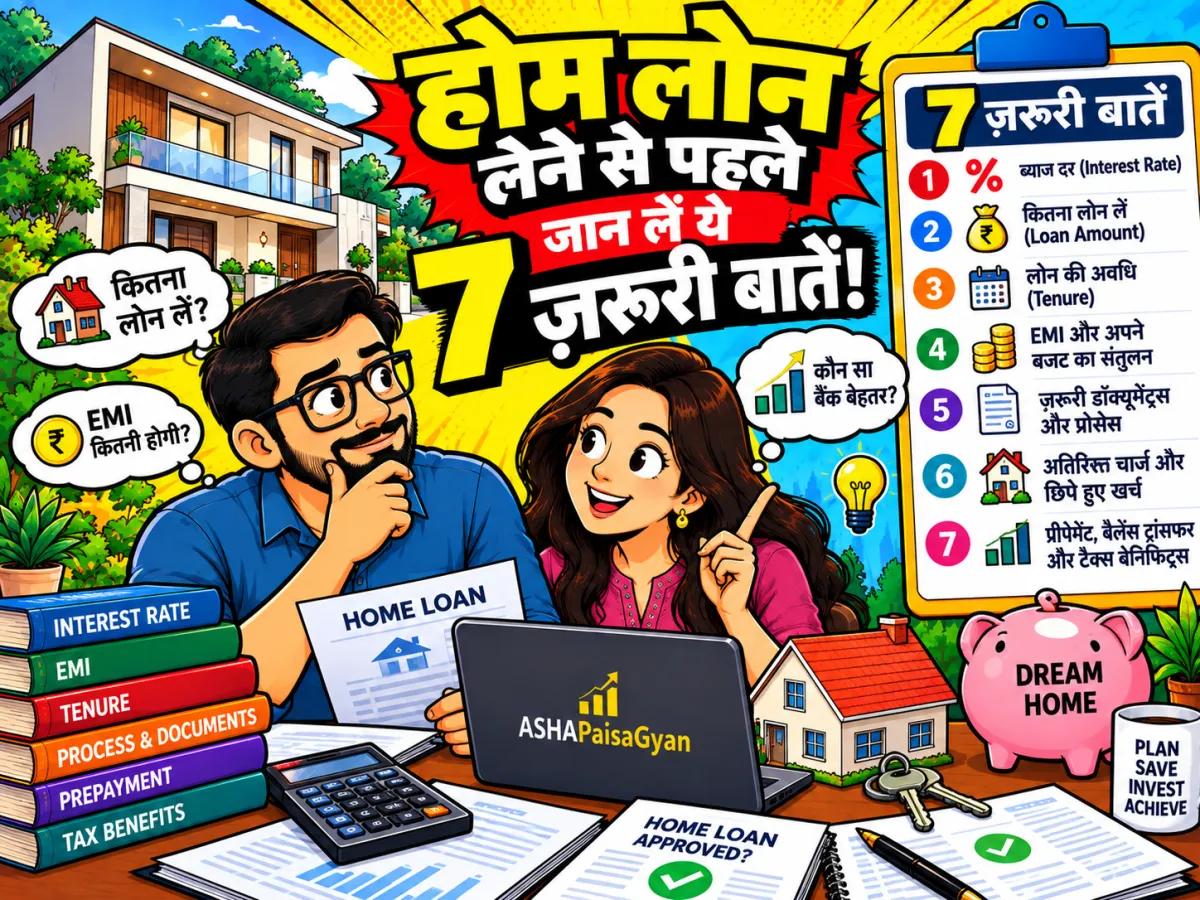
प्रिया की एक कज़िन, जो एक चार्टर्ड एकाउंटेंट के साथ काम करती हैं, एक रविवार उनके घर आईं। उन्होंने पूरी योजना सुनी और बिना कोई सलाह दिए सात सवाल पूछे: तुम्हारी EMI की सीमा क्या है? नकद कुल कितना लगेगा? credit report देखी? तीन lenders की तुलना की? tenure के बदले कुल ब्याज कितना? prepayment और शुल्क की शर्तें पूछीं? और अगर नौकरी चली जाए तो कितने महीने चलोगे? रोहित और प्रिया के पास ज़्यादातर सवालों का जवाब नहीं था। उसी शाम उन्होंने खरीदारी रोकने का फैसला किया, और एक फ़ाइल बनाई जिसमें हर सवाल का जवाब लिखना था।
सात बातों की जाँच: उन्होंने क्या पाया
1. EMI की सीमा
उन्होंने तय किया कि सभी EMI मिलाकर आमदनी के 40% (₹48,000) से ऊपर न जाएँ, और घर की EMI हाथ में आने वाली आमदनी के 30% से कम रखने की कोशिश करें। कार का loan 24 महीने में खत्म होना था, तो उसके बाद पूरा ₹11,000 घर की EMI के लिए खाली होता। यही एक खिड़की थी जिसने उन्हें खरीद की तारीख आगे ले जाने के लिए तैयार किया।
2. पूरी शुरुआती लागत
उन्होंने घर का बजट घटाकर ₹50 लाख तक रखा (उस समय वैसे फ्लैट ₹48 लाख के आसपास थे, और दो साल में थोड़ी कीमत बढ़ने का अंदाज़ा रखकर हिसाब ₹50 लाख पर बनाया)। Loan ₹38 लाख (घर की कीमत का 76%) और down payment ₹12 लाख। उसके ऊपर stamp duty और registration करीब ₹3 लाख (मान लीजिए 6%), कानूनी और processing जैसे शुल्क करीब ₹50,000, और शिफ्टिंग का खर्च करीब ₹40,000, यानी कुल अतिरिक्त ₹3.9 लाख। कुल नकद ज़रूरत = 12 + 3.9 = ₹15.9 लाख। इसके ऊपर ₹5 लाख emergency fund: 6 महीने के खर्च और EMI का मोटा हिसाब था, लगभग (₹38,000 + ₹33,000) × 6 = ₹4.3 लाख, जिसे उन्होंने गोल करके ₹5 लाख किया। कुल ज़रूरत ₹20.9 लाख।
3. Credit report
रोहित का CIBIL score लगभग 768 था, जो ठीक था। प्रिया का स्कोर करीब 712 निकला। कारण थे: credit card का बकाया हर महीने आगे ले जाना, एक बार देर से भुगतान, और एक पुराना बंद card, जो report में अब भी खुला दिख रहा था। उन्होंने पहले महीने में ही ₹60,000 अपनी बचत से भरकर card का बकाया शून्य किया, क्योंकि card का बकाया आगे ले जाने पर आमतौर पर 36% से 45% सालाना तक का ब्याज लगता है। पुराने card की गलत एंट्री के लिए bureau और बैंक को आपत्ति दी, और करीब 6 हफ्ते में वह सुधर गई। पाँच-छह महीने में प्रिया का स्कोर करीब 755 पर पहुँचा। यह आँकड़ा अलग-अलग लोगों में अलग होता है।
4. दर और lenders की तुलना
अपनी तैयारी पूरी होने पर उन्होंने ₹38 लाख, 20 साल के लिए तीन offer मँगाए।
- Offer A (एक बड़ा private bank): दर 8.60%, EMI ₹33,218, processing fee 0.50% + GST।
- Offer B (एक सरकारी बैंक): दर 8.55%, EMI ₹33,098, पर spread कब और कैसे बदल सकता है, यह ड्राफ्ट में साफ़ नहीं था और बैंक ने इसे लिखित में साफ़ करने से मना कर दिया।
- Offer C (एक housing finance company): दर 8.90%, EMI ₹33,946, processing fee 0.25% + GST।
C की EMI A से करीब ₹728 ज़्यादा थी, यानी 20 साल में करीब ₹1.75 लाख ज़्यादा। B की EMI A से सिर्फ ₹120 कम थी, पर शर्त अस्पष्ट थी। रोहित और प्रिया ने A चुना और B और C के offer दिखाकर processing fee 0.25% पर तय करवा ली। 0.50% पर fee 0.5% × 38,00,000 × 1.18 (GST) = ₹22,420 होती, 0.25% पर वह ₹11,210 रही, यानी ₹11,210 की बचत। यह सब इस कहानी की मान्यता है। असल में दरें और शुल्क हर समय बदलते रहते हैं।
5. Tenure
उसी ₹38 लाख पर 8.6% की दर से 25 साल में EMI ₹30,855 बनती है, जबकि 20 साल में ₹33,218। यानी 25 साल चुनने पर हर महीने सिर्फ ₹2,363 बचते। पर कुल ब्याज 20 साल में करीब ₹41.72 लाख और 25 साल में करीब ₹54.57 लाख होता, यानी लगभग ₹12.84 लाख ज़्यादा। उन्होंने 20 साल चुना, यह सोचकर कि EMI उनके आराम के दायरे में आती है।
6. शुल्क और prepayment
उन्होंने lender से लिखित में पूछा कि क्या individual के floating rate loan पर prepayment या foreclosure का कोई शुल्क लगेगा। RBI के निर्देशों के अनुसार इस तरह के loan पर नहीं लगना चाहिए (निर्देश 1 जनवरी 2026 से लागू हुए), और sanction letter में भी यही लिखा मिला। उन्होंने यह भी पूछा कि loan के साथ कोई बीमा अनिवार्य तो नहीं है। उन्हें बताया गया कि नहीं है, पर वे अपना term cover खुद देखें।
7. सुरक्षा कवच और टैक्स
उन्होंने ₹5 लाख का emergency fund अलग रखने का फैसला किया, और प्रिया ने भी अपना term insurance लिया। अगर प्रिया की आमदनी रुके तो EMI का बोझ अकेले रोहित पर नहीं आना चाहिए, और इसका उलट भी। फिर आया टैक्स। रोहित सोच रहा था कि ₹2 लाख की ब्याज की कटौती से अच्छी बचत होगी। उन्होंने Income Tax Calculator पर देखा तो FY 2026-27 के नए regime में रोहित की taxable आमदनी 9,60,000 − 75,000 = ₹8,85,000 बनती है, जो ₹12 लाख की rebate सीमा के भीतर है। यानी कर शून्य। प्रिया की taxable आमदनी 7,20,000 − 75,000 = ₹6,45,000, यहाँ भी कर शून्य। पुराने regime में रोहित अगर 80C में ₹1.5 लाख, 80D में ₹25,000 और अपने हिस्से का ब्याज करीब ₹1.62 लाख दिखाए, तो उसकी taxable आमदनी 9,60,000 − 50,000 − 1,50,000 − 1,62,000 − 25,000 = ₹5,73,000 बनती और कर लगभग ₹28,184 बैठता। यानी नया regime बेहतर रहा, और ब्याज की कटौती से कोई फायदा नहीं मिला। इससे उन्हें सीख मिली कि घर खरीदने का फैसला टैक्स छूट पर नहीं टिकाना चाहिए।
चौबीस महीने की तैयारी
अब सवाल था कि ₹20.9 लाख कैसे जुटाएँ, जबकि बचत ₹10 लाख में से card चुकाने के बाद ₹9.4 लाख रह गई थी। उन्होंने खर्च कम किए बिना ही हिसाब लगाया।
- शुरुआती बचत: 10 − 0.6 = ₹9.4 लाख
- हर महीने बची हुई रकम ₹43,000 × 24 महीने = ₹10.32 लाख
- दोनों के bonus का सिर्फ बचाया हुआ हिस्सा: लगभग ₹1.5 लाख
- FD पर ब्याज और mutual funds से मिला लाभ: मोटे तौर पर ₹70,000, जो बाज़ार पर निर्भर था और पक्का नहीं था
- कुल: 9.4 + 10.32 + 1.5 + 0.7 = ₹21.92 लाख
साथ में SIP चलती रही, ताकि सिर्फ घर के लिए सब कुछ न रुके। इन 24 महीनों में उन्होंने दो और काम किए। रिश्तेदारों के "इतनी देर क्यों कर रहे हो" वाले सवालों पर ज़्यादा ध्यान नहीं दिया, और वेतन आते ही बचत की रकम उसी दिन अलग खाते में डालने की आदत बनाई। हर 6 महीने पर उन्होंने तीन बातें दोबारा जाँचीं: credit score, offers की दरें और कीमतें।
चौबीसवें महीने में कार loan खत्म हुआ। उसी समय वैसा ही एक फ्लैट उन्हें ₹50 लाख में मिला, जबकि दो साल पहले वैसे फ्लैट ₹48 लाख के आसपास थे। यानी इंतज़ार में कीमत लगभग ₹2 लाख बढ़ी, जो लगभग 4% है। यह उन्होंने पहले ही मान रखा था, पर यह एक असली कीमत थी। साथ ही 24 महीने के किराये में उन्होंने 20,000 × 24 = ₹4.8 लाख खर्च किए। यह इंतज़ार की असली कीमत थी, और उन्होंने इसे मंज़ूर किया क्योंकि उनके हिसाब से ₹65 लाख वाली योजना में नुकसान इससे बड़ा हो सकता था। पर यह कह देना कि इंतज़ार हर बार सही फैसला है, ठीक नहीं होगा।
खरीद के बाद: पहला साल
उन्होंने ₹50 लाख का फ्लैट ख़रीदा। पैसे का हिसाब यह रहा।
- Loan: ₹38 लाख, 8.6%, 20 साल, EMI ₹33,218
- Down payment: ₹12 लाख
- Stamp duty, registration, कानूनी, processing और शिफ्टिंग: ₹3.9 लाख
- कुल नकद खर्च: ₹15.9 लाख। ₹5 लाख emergency fund अलग रहा। बचत में बचे: 21.92 − 15.9 − 5 = ₹1.02 लाख, यानी करीब ₹1 लाख
अब हर महीने का हिसाब यह था: आमदनी ₹1,20,000, घर का खर्च ₹38,000, society maintenance ₹3,500 (जिसे पहले की योजना में गिना ही नहीं गया था), EMI ₹33,218 और SIP ₹8,000। बचा: 1,20,000 − 38,000 − 3,500 − 33,218 − 8,000 = ₹37,282। यानी घर की EMI हाथ की आमदनी का करीब 27.7% रही, जो उनकी 30% की सीमा के अंदर थी।
पहले साल में उन्होंने EMI में कुल 33,218 × 12 = ₹3,98,616 चुकाए। इसमें से ब्याज लगभग ₹3.24 लाख था और principal सिर्फ लगभग ₹74,700 घटा। साल के अंत में loan ₹38 लाख से घटकर लगभग ₹37.25 लाख हुआ। रोहित को यह देखकर थोड़ा झटका लगा कि इतनी EMI भरकर loan सिर्फ दो प्रतिशत के करीब घटा, पर उन्हें पहले से यह बताया गया था कि शुरू में ब्याज का हिस्सा ज़्यादा रहता है।
पहला झटका: दर में बढ़ोतरी
बारहवें महीने के आसपास benchmark दर में बदलाव हुआ और उनके loan की दर 8.60% से बढ़कर 8.85% हो गई (यह कहानी की एक मान्यता है, भविष्य का अनुमान नहीं)। Lender ने उन्हें दो विकल्प बताए: EMI बढ़ाएँ या tenure लंबा करें। उन्होंने हिसाब लगाया।
- EMI बढ़ाने पर बाकी 228 महीनों के लिए नई EMI लगभग ₹33,804, यानी ₹585 ज़्यादा।
- EMI वही रखने पर loan करीब 251 महीनों में खत्म होता, यानी करीब 11 महीने ज़्यादा।
उन्होंने EMI बढ़ाना चुना, क्योंकि हर महीने के ₹585 उनके बजट में आराम से आ जाते थे और ब्याज का लंबे समय का बोझ बढ़ना उन्हें मंज़ूर नहीं था।
दूसरा झटका: रोहित की नौकरी
पंद्रहवें महीने में रोहित की कंपनी ने पुनर्गठन किया और उसकी नौकरी चली गई। नई नौकरी मिलने में तीन महीने लगे (महीने 15 से 17)। इस दौरान सिर्फ प्रिया की ₹50,000 की आमदनी आ रही थी। खर्च था: घर ₹38,000 + maintenance ₹3,500 + EMI ₹33,804 = ₹75,304। हर महीने की कमी = 75,304 − 50,000 = ₹25,304। तीन महीने में कुल ₹75,912, यानी लगभग ₹76,000। यह पैसा emergency fund से गया, जो ₹5 लाख से घटकर लगभग ₹4.24 लाख रहा। SIP उन्होंने तीन महीने रोक दी।
रोहित ने एक अच्छा काम यह किया कि नौकरी जाते ही उसने EMI की तारीख से पहले lender को बात बताई और पूछा कि मुश्किल में क्या विकल्प हैं, पर कोई छूट नहीं ली क्योंकि fund से काम चल गया। उसे अठारहवें महीने में नई नौकरी मिली और हाथ की आमदनी करीब ₹75,000 हो गई। कुल मिलाकर परिवार की आमदनी करीब ₹1,25,000 रही। सोचिए, अगर ₹5 लाख का वह fund न होता और पूरी बचत down payment में लग चुकी होती, तो इन तीन महीनों में उन्हें personal loan या card का सहारा लेना पड़ता।
नौकरी वापस आने के बाद उन्होंने पहले emergency fund को दोबारा ₹5 लाख पर लाया। इसमें लगभग दो महीने लगे। फिर सोचकर तय किया कि बीसवें महीने से हर महीने EMI के ऊपर ₹3,000 extra भरेंगे, और चौबीसवें महीने में बचे हुए ₹1 लाख एक बार में prepay करेंगे।
तीन साल बाद: हिसाब
अगर दर 8.85% पर रहती है, तो छत्तीसवें महीने के अंत में उनका बकाया loan लगभग ₹33.96 लाख होगा। अगर prepayment न की होती, तो वही बकाया लगभग ₹35.60 लाख रहता। यानी लगभग ₹1.63 लाख कम। आगे भी वे यही ₹3,000 extra भरते रहें और दर यही रहे, तो loan करीब 192 महीनों, यानी 16 साल में खत्म होगा, जबकि बिना prepayment के 240 महीने लगते। कुल ब्याज लगभग ₹32.77 लाख रहेगा, जबकि बिना prepayment के लगभग ₹43.06 लाख, यानी करीब ₹10.3 लाख की बचत। यह आँकड़े इस मान्यता पर टिके हैं कि दर नहीं बदलेगी और भुगतान हर महीने नियमित रहेगा। असल में दर बदल सकती है, और तब ये आँकड़े भी बदलेंगे।
जो पूरी तरह ठीक नहीं रहा
- इंतज़ार की कीमत: 24 महीने में ₹4.8 लाख किराया गया और फ्लैट ₹2 लाख महँगा हुआ।
- समझौता: पहले वाले ₹65 लाख के फ्लैट के gym और खेलने की जगह जैसी सुविधाएँ नहीं मिलीं। नया फ्लैट शहर के बाहरी हिस्से में है और रोहित का आना-जाना पहले से लगभग 25 मिनट ज़्यादा है।
- टैक्स की उम्मीद: जिस ₹2 लाख की ब्याज कटौती की उन्होंने उम्मीद की थी, वह उनके काम नहीं आई।
- अनदेखा खर्च: society का maintenance उनकी पहली गणना में शामिल नहीं था। बजट इतना खुला था कि सह लिया, पर यह एक चूक थी।
- Credit score: प्रिया का स्कोर उम्मीद से धीमी गति से सुधरा।
- परिवार में तनाव: रोहित की नौकरी के तीन महीने तनाव वाले रहे, भले ही पैसे की कमी नहीं हुई।
- आगे का जोखिम: loan अभी 16 से 20 साल चलेगा। दर, नौकरी और खर्च कभी भी बदल सकते हैं।
इस कहानी से 7 सीख
- बैंक की मंज़ूरी आपकी क्षमता का पैमाना नहीं है। अपनी EMI की सीमा खुद तय करें।
- घर की कीमत के अलावा stamp duty, registration और बाकी शुल्क जोड़कर नकद की असली ज़रूरत निकालें।
- Credit report आवेदन से कई महीने पहले देखें, ताकि गलतियाँ सुधारने का समय मिले।
- 3 से 4 lenders के offer लिखित में लें और सिर्फ दर नहीं, शुल्क और शर्तें भी तुलना करें।
- Tenure बढ़ाने पर EMI थोड़ी घटती है, कुल ब्याज बहुत बढ़ता है। 25 साल के बदले 20 साल चुनने से यहाँ करीब ₹12.84 लाख बचे।
- Emergency fund को कभी down payment में न लगाएँ। रोहित की नौकरी के तीन महीनों ने यह साबित किया।
- टैक्स की छूट घर खरीदने का कारण नहीं हो सकती। पहले अपने regime में हिसाब लगाएँ।
आप अपने लिए क्या करें
रोहित और प्रिया की कहानी में सबकुछ ठीक नहीं गया, पर वे हर झटके के लिए तैयार थे। आप भी नीचे के कदम उठा सकते हैं।
- अपनी आमदनी, खर्च और मौजूदा EMI लिखें और EMI Calculator पर अलग-अलग राशि और अवधि के लिए EMI देखें।
- अपनी credit report निकालकर गलतियाँ ठीक करवाएँ।
- Down payment, stamp duty और बाकी खर्चों के साथ अपनी कुल नकद ज़रूरत और emergency fund का हिसाब लगाएँ।
- Prepayment की योजना बनाने के लिए Loan Prepayment Calculator आज़माएँ।
- और विस्तार से सीखने के लिए हमारी guides देखें, खासकर होम लोन की guide।
याद रखें, यह एक उदाहरण है। आपकी आमदनी, शहर, परिवार और जोखिम अलग हैं, इसलिए आपका फैसला भी आपके आँकड़ों पर टिकना चाहिए।