SIP क्या है?
SIP यानी Systematic Investment Plan, mutual funds में पैसा invest करने का एक बहुत ही आसान और disciplined तरीका है। इसमें आप एक बड़ी रकम एक साथ लगाने के बजाय, हर महीने (या हर हफ्ते, हर quarter) एक तय amount अपनी पसंद की mutual fund scheme में invest करते हैं। यह amount आपके bank account से automatically debit होकर fund में चला जाता है, ठीक वैसे ही जैसे आप कोई EMI भरते हैं — बस फर्क यह है कि यहाँ पैसा आपकी जेब से निकलकर आपके ही भविष्य में जुड़ रहा है।
अगर आप पहली बार investing की दुनिया में कदम रख रहे हैं, तो SIP शुरू करने के लिए सबसे भरोसेमंद और simple तरीकों में से एक है। इस article में हम SIP से जुड़ी हर जरूरी बात - इसका मतलब, फायदे, प्रकार, शुरू करने का तरीका, टैक्स के नियम और आम सवाल - विस्तार से समझेंगे।
SIP कैसे काम करता है?
जब आप किसी mutual fund में SIP शुरू करते हैं, तो आप एक fixed date (जैसे हर महीने की 5 तारीख) और एक fixed amount (जैसे ₹2,000) तय करते हैं। हर बार जब आपका पैसा invest होता है, तो उस दिन की NAV (Net Asset Value) के हिसाब से आपको उस fund के units मिलते हैं।
चूंकि market हर दिन ऊपर-नीचे होता रहता है, इसलिए जब NAV कम होती है तो आपको ज़्यादा units मिलते हैं, और जब NAV ज़्यादा होती है तो कम units मिलते हैं। समय के साथ यह आपके average purchase cost को balance कर देता है - इसी को Rupee Cost Averaging कहा जाता है।
SIP के फायदे
SIP को beginners के लिए इतना popular बनाने वाली कुछ खास वजहें हैं:
- Rupee Cost Averaging: हर महीने एक जैसी रकम invest करने से आपका average cost balance हो जाता है, चाहे market ऊपर जाए या नीचे। इससे आपको market को टाइम करने की जरूरत नहीं पड़ती।
- Power of Compounding: जब आपके returns पर भी returns मिलने लगते हैं, तो लंबे समय में यह growth तेज़ी से बढ़ती है। SIP जितनी जल्दी शुरू करें, फायदा उतना बड़ा होता है।
- Financial Discipline: हर महीने fixed amount automatically invest होने से बचत की एक अच्छी आदत बनती है, बिना बार-बार सोचे-समझे decision लिए।
- Flexibility: आप सिर्फ ₹100 या ₹500 प्रति महीने से भी SIP शुरू कर सकते हैं। जरूरत पड़ने पर amount बढ़ा-घटा सकते हैं, SIP को कुछ समय के लिए pause भी कर सकते हैं, या पूरी तरह बंद कर सकते हैं।
- Goal-Based Planning: बच्चों की पढ़ाई, घर खरीदना, retirement - हर goal के लिए अलग-अलग SIP शुरू करके आप अपने financial goals को व्यवस्थित तरीके से plan कर सकते हैं।
SIP के प्रकार (Types of SIP)
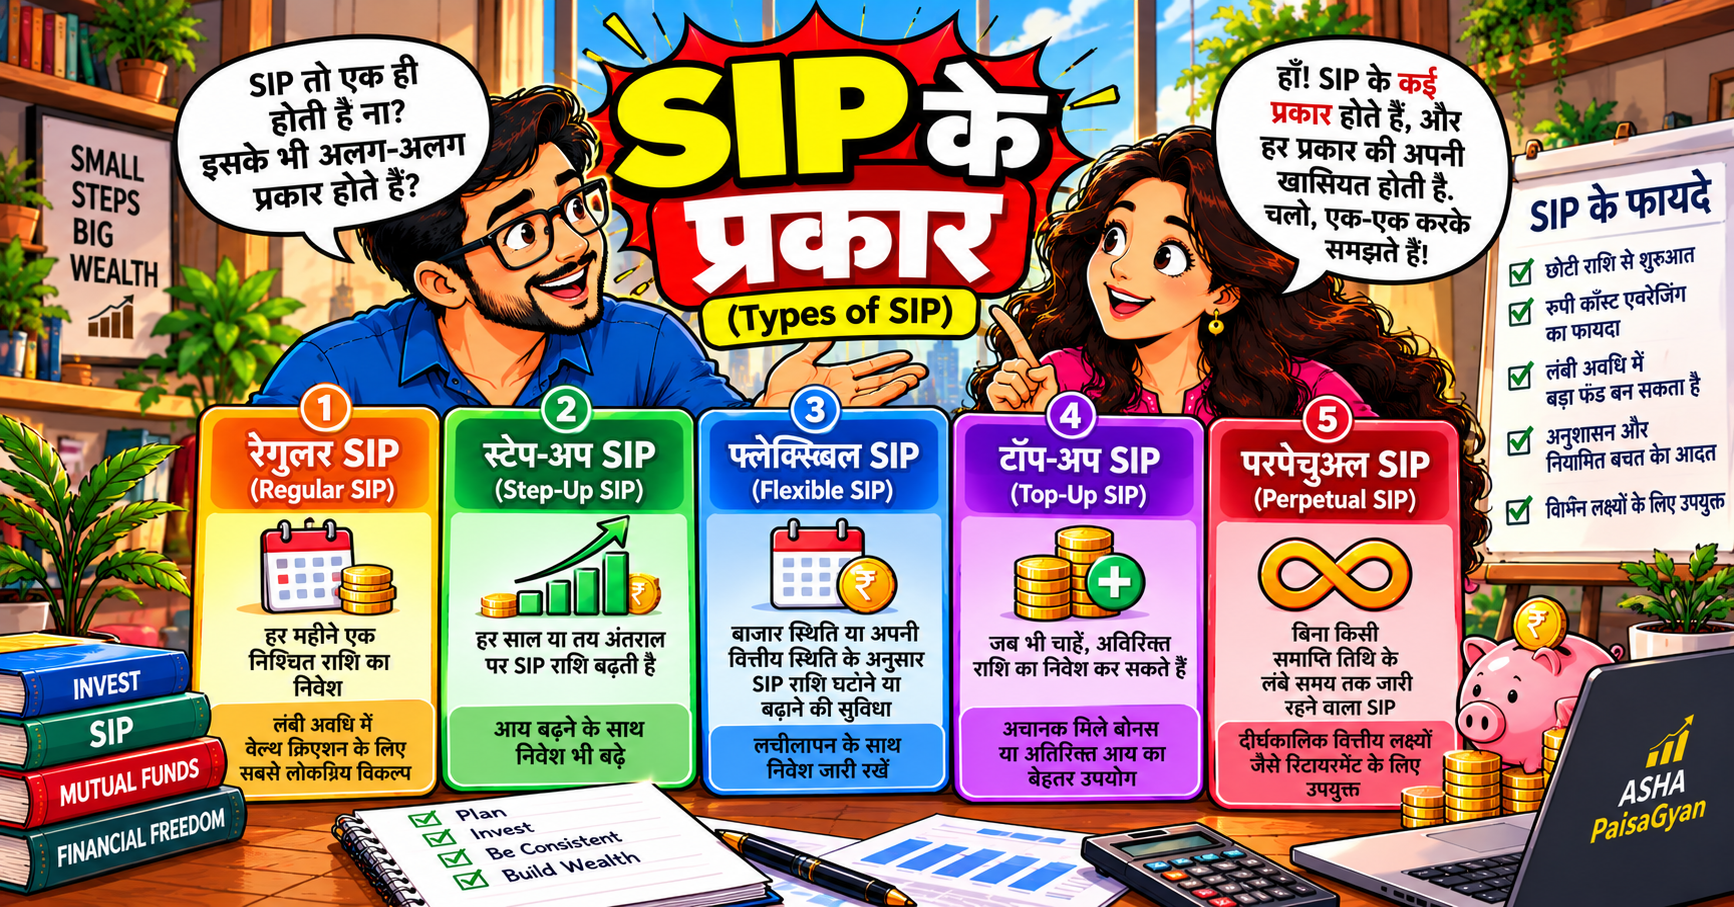 SIP भी अलग-अलग जरूरतों के हिसाब से कई तरीकों में उपलब्ध होता है:
- Regular SIP: हर महीने एक ही fixed amount invest होता है - यह सबसे common और सबसे simple तरीका है।
- Step-Up / Top-Up SIP: इसमें आप हर साल अपने SIP amount को एक तय percentage से बढ़ा सकते हैं, जैसे-जैसे आपकी income बढ़ती है।
- Flexi SIP: इसमें आप हर महीने अलग-अलग amount invest कर सकते हैं, अपनी income और खर्चों के हिसाब से।
- Perpetual SIP: इसमें कोई end date नहीं होती - SIP तब तक चलता रहता है जब तक आप खुद इसे रोकने का फैसला न लें।
- Trigger SIP: इसमें investment किसी खास market condition (जैसे index का एक level छूना) पर आधारित होता है।
SIP कैसे शुरू करें?
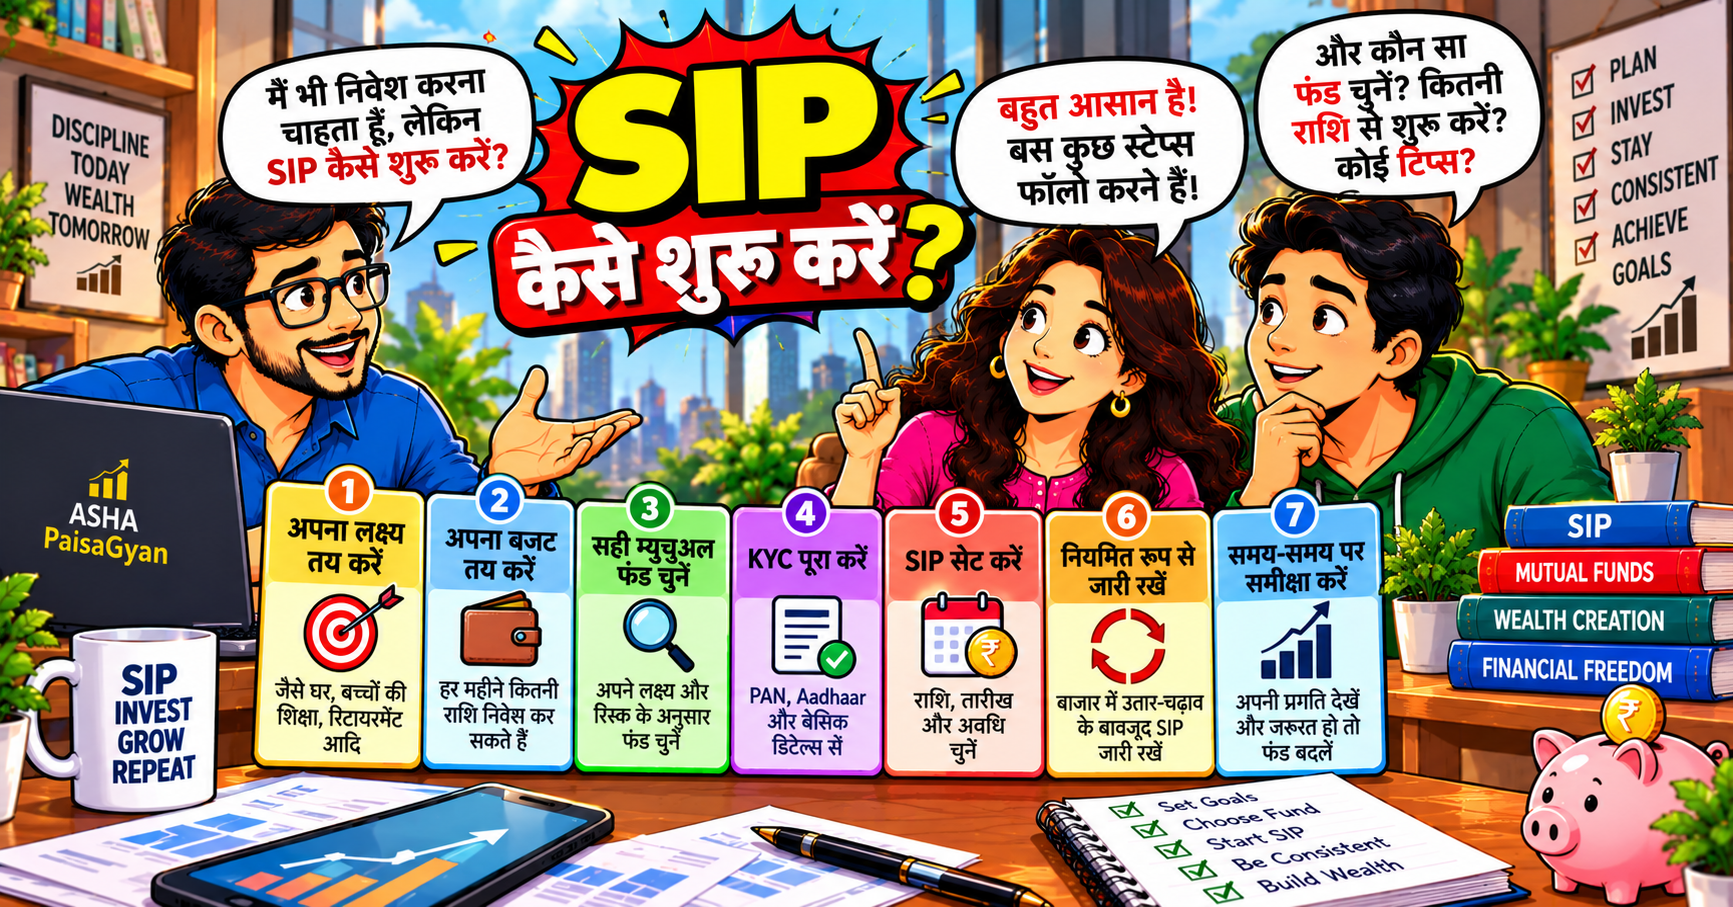 SIP शुरू करना बहुत आसान है, बस इन steps को follow करें:
- KYC पूरा करें: अगर आपका KYC (PAN, Aadhaar, address proof) पहले से नहीं हुआ है, तो पहले वह complete करें - यह एक बार करना होता है।
- सही Mutual Fund चुनें: अपने goal, risk appetite और time horizon के हिसाब से एक अच्छी scheme चुनें - जैसे equity fund, debt fund या hybrid fund।
- Amount और Date तय करें: कितनी रकम और महीने की कौन सी तारीख को SIP चलना है, यह decide करें।
- Auto-Debit Mandate सेट करें: अपने bank account से automatic payment के लिए mandate (NACH) authorize करें।
- Track करें और बने रहें: हर कुछ महीनों में अपनी SIP performance check करें, लेकिन market गिरने पर घबराकर SIP बंद न करें - यही तो असली फायदा है।
SIP vs Lump Sum: कौन सा बेहतर है?
Lump Sum investment में आप एक साथ पूरी रकम invest कर देते हैं, जबकि SIP में यह रकम समय के साथ फैली रहती है। जिनके पास एक साथ बड़ी रकम उपलब्ध है और market valuation उचित है, उनके लिए lump sum फायदेमंद हो सकता है। लेकिन ज़्यादातर beginners और salaried लोगों के लिए SIP बेहतर रहता है, क्योंकि इसमें market timing की चिंता नहीं करनी पड़ती और यह आपकी monthly income के साथ आसानी से fit हो जाता है।
SIP में Risk और ज़रूरी बातें
SIP कोई guaranteed-return product नहीं है - यह पूरी तरह market-linked होता है, इसलिए returns ऊपर-नीचे हो सकते हैं। कुछ जरूरी बातें ध्यान में रखें:
- SIP शुरू करने से पहले अपना financial goal और time horizon स्पष्ट रखें।
- Market गिरने पर SIP बंद न करें - यही वह समय होता है जब आपको ज़्यादा units सस्ते में मिलते हैं।
- कम से कम 5-7 साल या उससे ज़्यादा के goal के लिए equity SIP सबसे बेहतर काम करता है।
- किसी एक ही fund या sector में पूरा पैसा न लगाएं - थोड़ा diversification रखें।
SIP पर Tax कैसे लगता है?
Equity mutual funds में SIP के हर installment को अलग-अलग investment माना जाता है, यानी हर installment का holding period अलग-अलग गिना जाता है। मौजूदा नियमों के हिसाब से:
| Holding Period | टैक्स का प्रकार | Tax Rate |
|---|---|---|
| 12 महीने तक (Short Term) | STCG (Section 111A) | 20% |
| 12 महीने से ज़्यादा (Long Term) | LTCG (Section 112A) | 12.5% (₹1.25 lakh प्रति साल तक tax-free) |
यानी अगर आपने SIP से एक साल में ₹1.25 lakh तक का long-term gain कमाया है, तो उस पर कोई टैक्स नहीं लगेगा। इससे ज़्यादा के gain पर 12.5% टैक्स लगता है (surcharge और cess अलग से)। Debt mutual funds में यह नियम अलग है - 1 अप्रैल 2023 के बाद खरीदे गए debt fund units पर होने वाला gain आपकी income tax slab rate के हिसाब से टैक्स होता है, चाहे holding period कुछ भी हो।
SIP Calculator से Example समझें
मान लीजिए आप ₹5,000 प्रति महीने SIP 15 साल तक, औसतन 12% annual return पर करते हैं। इस हिसाब से आपका total investment लगभग ₹9 lakh होगा, लेकिन compounding की ताकत से maturity value लगभग ₹25 lakh तक पहुंच सकती है। यही Power of Compounding का असली उदाहरण है - जितना लंबा समय, उतना बड़ा फायदा।
आप अपने खुद के numbers के साथ यह calculation हमारे SIP Calculator पर free में कर सकते हैं।



Comments (0)
Comment करने के लिए login करें।
सबसे पहले comment करें!